※ この記事には広告・PRが含まれています
開業届で埋める欄は15か所です。正式名称は「個人事業の開業・廃業等届出書」で、A4用紙1枚。専従者も使用人もいない一人の事業なら、残りの欄はすべて空欄のままで出せます。そして2026年1月から、提出期限が「開業から1か月以内」ではなくなりました。所得税法第229条の文言そのものが入れ替わり、いまはその事実があった日の属する年分の確定申告期限までです。2026年に開業した人なら2027年3月15日(月)が期限になります。
ただし延びたのは開業届だけで、青色申告承認申請書は「開業から2か月以内」のまま動いていません。急ぐ紙が入れ替わった、というのが2026年の変更の中身です。
私がこれを他人事として書けないのは、2021年5月にフリーランスのWebライターになってから2023年3月13日まで、開業届を1年10か月放置した側だからです。書き方が難しそうだと思い込んで後回しにし、1か月の期限を過ぎてからは出しにくさで動けなくなっただけでした。代わりに2021年分と2022年分の確定申告は白色のままで、所得から引ける最大65万円の青色申告特別控除を2年続けて捨てています。
開業届で実際に書くのは15か所だけ
用紙は国税庁のサイトからダウンロードできます(様式IDは「NTA1K0Z060010040」)。全体を見ると25ほどの欄が並んでいて圧倒されますが、そのうち10か所は廃業する人・事務所を移転する人・人を雇っている人・税理士に頼んだ人のための欄です。一人で事業を始めるだけなら、下の15か所で完結します。
| # | 欄の名前 | 書く内容 | 私(Webライター)の記入例 |
|---|---|---|---|
| 1 | 年 月 日 提出 | 税務署に出す日 | 2023年3月13日 |
| 2 | 提出先 ○○税務署長 | 納税地を管轄する税務署名 | 当時住んでいた港区の住所を管轄する税務署の名前 |
| 3 | マイナンバー(個人番号) | 12桁の個人番号 | マイナンバーカードの表面を見ながら記入 |
| 4 | フリガナ(氏名)・氏名 | 氏名とフリガナ | 住民票どおりの表記 |
| 5 | 生年月日 | 元号・年・月・日 | 元号の欄があるので和暦で記入 |
| 6 | 職業 | 仕事の内容を短く | 文筆業 |
| 7 | フリガナ(屋号)・屋号 | 屋号があれば記入 | 空欄 |
| 8 | 区分 | 納税地の種類を番号で記入(5.住所地 6.居所地 7.事業所等) | 自宅兼仕事場なので「5」 |
| 9 | 電話番号 | 日中つながる番号 | 携帯番号 |
| 10 | 納税地(郵便番号・住所) | 区分で選んだ場所の住所 | 当時の自宅の住所 |
| 11 | 届出の区分「開業」 | 該当する届出に「1」を記入 | 開業の欄に「1」 |
| 12 | 所得の種類 | 不動産所得・山林所得・事業(農業)所得から選んでチェック | 事業(農業)所得 |
| 13 | 開業・廃業等日 | 事業を始めた日 | 2021年5月1日 |
| 14 | 開業・廃業に伴う届出書の提出の有無 | 青色申告承認申請書と、消費税の課税事業者選択届出書の有無 | 青色は「有」、消費税は「無」 |
| 15 | 事業の概要 | できるだけ具体的に | 企業のオウンドメディア向けの記事執筆・構成 |
逆に、一人で始めるなら次の欄は手をつけません。「上記以外の住所地・事業所等」「事務所・事業所の新設等」「廃業」「事業所等を新増設、移転、廃止した場合」「廃業の事由が法人の設立に伴うものである場合」「給与等の支払の状況」「その他参考事項」「源泉所得税の納期の特例の承認に関する申請書の提出の有無」「給与支払を開始する年月日」「税理士署名」の10か所です。いちばん下の「税務署整理欄」は職員が書く場所なので、こちらも触れません。
私が最初につまずいたのは13番の「開業・廃業等日」でした。フリーランスになったのは2021年5月1日なのに、届出を書いているのは2023年3月。日付が2年近く前でいいのか分からず、用紙を広げたまま20分固まりました。結局そのまま2021年5月1日と書いて提出し、窓口でも何も言われませんでした。開業日は実際に事業を始めた日を書く欄で、提出日と一致している必要はありません。
「区分」欄は丸をつけるのではなく番号を書く
8番の区分欄には、用紙の上に「納税地について以下の該当する番号を記載してください 5.住所地 6.居所地 7.事業所等」と小さく印刷されています。選択肢を丸で囲む形式だと思い込んで丸をつける人がいますが、指示どおりなら数字を書く欄です。同じく11番の届出の区分も、該当する届出に「1」と数字を記入します。どちらも案内が細かい文字なので、見落としやすいところでした。
納税地は、自宅で仕事をしているなら「5.住所地」でかまいません。事務所を借りていてそちらを納税地にしたい場合は「7.事業所等」を選び、自宅の住所を「上記以外の住所地・事業所等」の欄に書きます。
迷いやすい3欄(職業・屋号・事業の概要)の決め方
15か所のうち、手が止まるのはほぼこの3つです。職業欄と屋号欄については、国税庁の記載要領にも書き方の具体的な指定がありません(事業の概要だけは用紙に注記があります)。残りは自分で言葉を決めることになります。
職業欄は「個人事業税の業種」とセットで考える
職業欄に書いた言葉そのもので税額が決まるわけではありませんが、この欄は都道府県が個人事業税の業種を判断する材料になります。東京都主税局によると、個人事業税の対象は法定業種70業種で、第1種事業(37業種)が5%、第2種事業(3業種)が4%、第3種事業(30業種)が5%または3%です。事業主控除は年290万円(営業期間が1年未満の場合は月割)あります。
290万円の読み違いに注意:個人事業税の税額は「事業所得+所得税の事業専従者給与額-事業税の事業専従者給与額+青色申告特別控除額-各種控除額×税率」で計算します。東京都主税局は、個人事業税には青色申告特別控除の適用がないので所得金額に加算する、と明記しています。確定申告書の事業所得が青色申告特別控除65万円を引いたあとの290万円なら、事業税の計算では355万円から出発するため、事業主控除290万円を引いた65万円が課税の対象です。「所得290万円以下なら事業税は0円」とは限りません。
自分の仕事が70業種のどれに当たるかは、最終的に都道府県が判断します。迷ったら職業欄には実態をそのまま短く書き、業種の扱いは都道府県税事務所に聞くのが確実です。なお個人事業税の申告期限は毎年3月15日ですが、所得税の確定申告か住民税の申告をしていれば別途の申告は要りません。納期は原則として年2回、第1期の納期限が8月31日、第2期が11月30日(休日の場合はその翌日)です。
屋号欄は必須ではない|空欄のまま出せる
屋号欄は、用紙にも記載要領にも必須という指定がありません。私は空欄のまま提出し、そのまま受理されました。あとから屋号を決めたくなった場合も、確定申告書に屋号を書く欄があるので、そこで名乗り始められます。開業届の提出義務を定めた所得税法第229条が挙げているのは「事業の開始」「事務所等の設置・移転・廃止」で、屋号の変更は届出の事由に入っていません。
事業の概要は「できるだけ具体的に」が公式の指示
用紙の事業の概要欄には、かっこ書きで「できるだけ具体的に記載します」と印刷されています。「Webライター」だけだと何をしているのか伝わらないので、私は「企業のオウンドメディア向けの記事執筆・構成」と書きました。仕事の中身と、誰に向けて提供しているかが入っていれば十分です。
なお、職業欄に書いた言葉と個人事業税の業種判定は、自動的に結びつくわけではありません。東京都主税局の法定業種70業種の一覧に「文筆業」という区分は置かれておらず、私の職業欄の書き方だけで課税・非課税が決まるとも限りません。判断するのは都道府県なので、金額が気になる段階になったら都道府県税事務所に自分の仕事内容を伝えて確認するのが早いです。
職業欄に何と書くかは、提出の前日の夜にいちばん悩みました。「ライター」「フリーライター」「文筆業」の3つを紙に書き出して夫に見せたところ、返ってきた答えが「全部同じに見える」。そこからさらに10分使って、固い言葉のほうが説明が要らないと考えて「文筆業」に決めています。2026年3月の確定申告まで、この書き方で指摘を受けたことは一度もありません。
提出期限は2026年から「その年の確定申告期限まで」になった
ここが2026年のいちばん大きな変更点です。開業届の根拠は所得税法第229条で、条文の文言そのものが入れ替わりました。
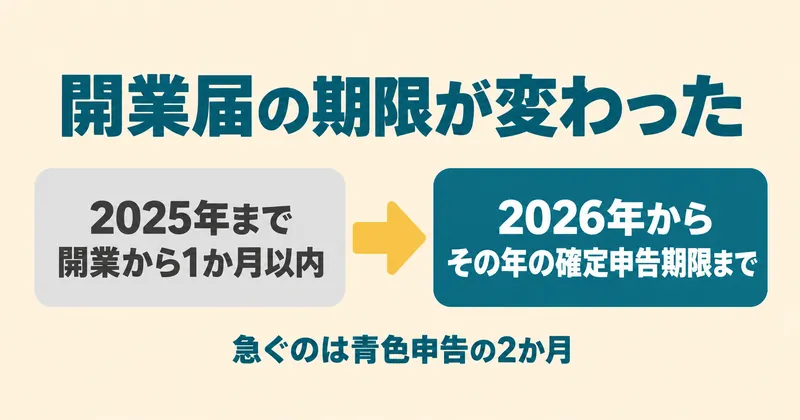
- 2025年12月31日時点の条文:届出書を「その事実があつた日から一月以内に」税務署長に提出しなければならない
- 2026年1月1日時点の条文:届出書を「その事実があつた日の属する年分の所得税に係る確定申告期限までに」税務署長に提出しなければならない
国税庁の手続案内「A1-5 個人事業の開業届出・廃業届出等手続」の提出時期も、現在は「事業の開始等の事実があった日の属する年分の確定申告期限までに提出してください」に書き換わっています。提出期限が土・日曜日・祝日等に当たる場合は、その翌日が期限です。
ただし、新しい期限が適用されるのは2026年1月1日以後に開業した場合です。改正法の附則は、同日前に生じた事実については従前の例によると定めています。2025年までに事業を始めてまだ出していない人には、旧規定の「1か月以内」がそのまま残る扱いになります。
2026年中に開業した人なら、期限は2026年分の所得税の確定申告期限、つまり2027年3月15日(月)になります。2027年の確定申告の受付は2月16日(火)からなので、確定申告書と開業届を同じタイミングで出すこともできる計算です。ネット上の解説にはまだ「開業から1か月以内」と書かれたものが大量に残っているので、読んでいる記事がいつ更新されたものか確かめてください。
注意:延びたのは開業届だけです。人を雇ったときに出す「給与支払事務所等の開設届出書」は、所得税法第230条が「その事実があつた日から一月以内」のまま残っています。家族や従業員に給与を払い始める予定があるなら、こちらは1か月で動きます。
私が1年10か月も放置できてしまったのは、当時の「1か月以内」を過ぎた瞬間に、締切という感覚が消えたからでした。2022年3月の初めての確定申告のときも開業届のことは思い出しましたが、期限を破った書類をいまさら出すのが気まずくて、そのまま画面を閉じています。いまの条文なら締切は「その年の確定申告と同じ日」。申告の準備と同じ箱に入れておけるので、私のような先送りをする人間にはこの改正がかなり効きます。
本当に急ぐのは青色申告承認申請書の2か月
開業届を出すだけでは、青色申告にはなりません。青色申告をするには別の紙、「所得税の青色申告承認申請書」が要ります。そして所得税法第144条の期限は改正されておらず、その年3月15日まで(その年1月16日以後に新たに業務を開始した場合は、その業務を開始した日から2か月以内)のままです。開業届の記載要領にも、同じ内容が注意書きとして載っています。
| 書類 | 期限 | 出さないとどうなるか |
|---|---|---|
| 個人事業の開業・廃業等届出書(開業届) | その年分の確定申告期限まで | 青色申告の前提として実質的に必要。届出自体に罰則の定めはない |
| 所得税の青色申告承認申請書 | 1月15日までの開業はその年3月15日/1月16日以後の開業は開業から2か月以内 | その年は白色申告になり、青色申告特別控除が使えない |
| 青色事業専従者給与に関する届出書 | その年3月15日まで(1月16日以後に事業を開始した場合は開始の日から2か月以内) | 生計を一にする家族への給与を必要経費にできない |
| 消費税課税事業者選択届出書 | 新たに事業を開始した年の末日(12月31日) | 開業した年から課税事業者を選べない |
65万円にするにはe-Taxか電子帳簿保存が条件
青色申告特別控除は、申請すれば自動で65万円になるわけではありません。国税庁のタックスアンサー2072によると、まず55万円の控除の要件が3つあります。不動産所得または事業所得を生ずべき事業を営んでいること、これらの所得に係る取引を正規の簿記の原則(一般的には複式簿記)により記帳していること、その記帳に基づいて作成した貸借対照表・損益計算書等を確定申告書に添付して、その年分の確定申告期限(翌年3月15日)までに提出することです。
そのうえで65万円にするには、その年分の事業に係る仕訳帳および総勘定元帳について電子帳簿保存を行っているか、確定申告書・貸借対照表・損益計算書等を提出期限までにe-Taxで送信しているかのどちらかに当てはまる必要があります。要件を満たさない青色申告者の控除は10万円です。
55万円・65万円の要件にある「複式簿記での記帳」と「e-Taxでの送信」を一人でこなすなら、会計ソフトに帳簿をつけるのが現実的です。売上や経費が月に数件で、白色の収支内訳書で済ませる人なら、表計算での記帳でも足ります。
- ✓ 私が2023年から帳簿づけに使っている会計ソフト
- ✓ 銀行やクレジットカードと連携して、明細を自動で取り込める
- ✓ 白色・青色どちらの申告書にも対応し、決算書も同時に作れる。e-Taxでの提出にも対応

私が開業届を出した2023年3月13日は、青色申告承認申請書の3月15日という締切の2日前でした。偶然ではなく、同じ月に国民健康保険へ切り替えるかどうかを試算していて(任意継続と月数百円しか変わらず、結局は満期の5月まで続けました)、その流れで税務署に出す書類を調べ直したからです。あのとき動いていなければ2023年分も白色で、青色申告特別控除を3年続けて捨てていました。青色申告の承認は申請した年の分から効くので、1日遅れると丸1年ずれます。
副業の確定申告は20万円と104万円で判定|立場別5パターン
出す前に確かめる3つ
開業届は出した瞬間に取り消せる書類ではありません。提出前に自分の状況へ当てはめて確かめるのは、次の3つです。
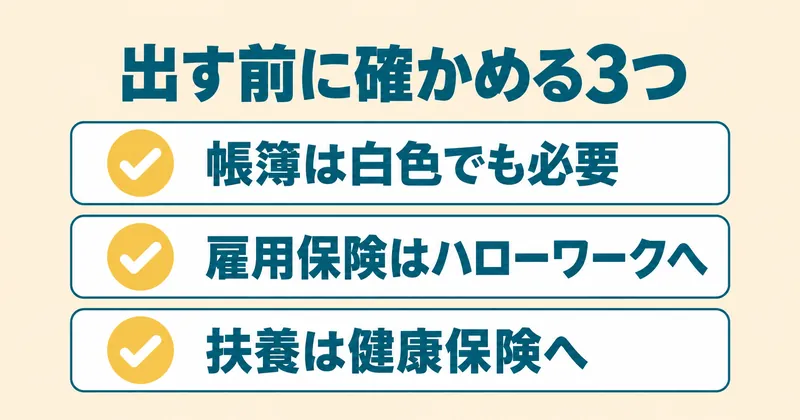
- 白色のままでも記帳と帳簿保存は義務。開業届の記載要領のお知らせ欄には、事業所得・不動産所得・山林所得を生ずべき業務を行う全ての方(所得税及び復興特別所得税の申告の必要がない方を含む)は記帳と帳簿書類の保存が必要、と書かれています。白色申告なら確定申告書への収支内訳書の添付も必要です。「青色にしないから帳簿は要らない」は成り立ちません。なお同じ欄に挙がっている総収入金額報告書は、所得税法第233条で総収入金額の合計が3,000万円を超え、かつ確定申告書を出さない場合の制度なので、確定申告をする人には関係しません。
- 雇用保険の基本手当や再就職手当を受けている・受ける予定なら、先にハローワークへ。開業届を出す時期によって扱いが変わる場面があります。給付の可否を判断するのはハローワークなので、自己判断で先に出すのは避けて、窓口を先に回る順番にします。
- 家族の健康保険の被扶養者になっているなら、加入している健康保険へ。被扶養者の認定は保険者ごとに運用が違います。開業を理由に扶養から外れるかどうかは、勤務先の健康保険組合か協会けんぽに直接聞く以外に確かめようがありません。
もうひとつ、消費税の話も頭の片隅に置いておく価値があります。1月1日から6月30日までの期間(特定期間)に開業した場合で、その特定期間の課税売上高が1,000万円を超えたときは、開業した翌年に消費税の課税事業者になります。この場合は「消費税課税事業者届出書(特定期間用)」を速やかに所轄の税務署長へ提出します。
私が開業届を出した2023年3月は、同じ月に国民健康保険へ切り替えるかどうかの試算もしていました。開業届は税務署、国保は区役所、年金は年金事務所と窓口が三か所に散っていて、どれから手をつけるかが決まらないまま2週間ほど止まっています。結局、動かせない締切が青色申告承認申請書の3月15日だけだと分かった時点で、税務署を先に片付けました。開業前後は手続きが同時に来るので、締切のある書類とない書類を1枚の紙に書き出してから順番を決めると、私のように止まらずに済みます。
社会保険と国民健康保険の違い|年収300万で保険料に年8万円の差
提出は3通り|e-Taxなら本人確認書類がいらない
国税庁の手続案内は、e-Taxソフトで作成して電子送信する方法を先頭に挙げたうえで、書面で作成して持参または送付でも提出できると案内しています。つまり電子申請(e-Tax)・窓口・郵送の3通りです。選び方の分かれ目は、本人確認書類の扱いと、控えをどう残すかの2点になります。
e-Taxで出す
e-Taxで提出する場合、本人確認書類の提示も写しの添付も不要です。初めて使うときは利用者識別番号を取得する必要があるので、その分だけ最初に時間がかかります。送信後に受信通知が残るため、提出した事実の記録という意味でもいちばん扱いやすい方法になります。
用紙の15か所を自分で埋められるなら、国税庁の様式で十分です。何をどの欄に書くか迷う人や、青色申告承認申請書も一緒に作っておきたい人には、質問に答える形で書類を作れるサービスもあります。
- ✓ 事業開始日や事業内容などの質問に答えると、開業届の書類ができる
- ✓ 青色申告承認申請書など、開業時のほかの届出も同じ流れで作れる
- ✓ スマホからの電子提出にも対応(マネーフォワード クラウド確定申告アプリとマイナンバーカードが必要)

窓口に持参する・郵送する
書面でマイナンバーを記載した書類を提出するときは、その都度、本人確認書類の提示または写しの添付が必要です。マイナンバーカードが1枚あれば、番号確認と身元確認の両方を兼ねられます。
窓口へ行く場合は受付時間に注意してください。国税庁は2026年10月1日から、全ての税務署で総合窓口の受付時間を原則として午前9時から午後3時までとしています。受付時間を過ぎていても開庁時間内(8時30分から17時まで)に行けば各種手続は利用できますが、できる限り受付時間内に来るよう求められています。土曜日・日曜日・祝日と年末年始(12月29日から1月3日)は執務がありません。
提出先は納税地を所轄する税務署長です。事務所・事業所の所在地が納税地と違っていても、納税地を所轄する税務署長以外に出す必要はありません。2か所に出しに行かなくて大丈夫です。
私が窓口を選んだのは、その場で聞きながら書けると思ったからです。ところが行った日が3月13日、確定申告の締切2日前で、待合には順番待ちの列ができていました。書類を見てもらうまで40分、実際の受付は3分。開業届だけなら2月より前か、申告期間が終わった4月以降に行けばよかったと帰り道で思いました。急ぐ理由がないなら、確定申告の時期と窓口の混雑はずらしたほうが楽です。
確定申告スマホのやり方|e-Taxで15分完了する2026年手順
控えに収受日付印は押されない|出した証拠の残し方
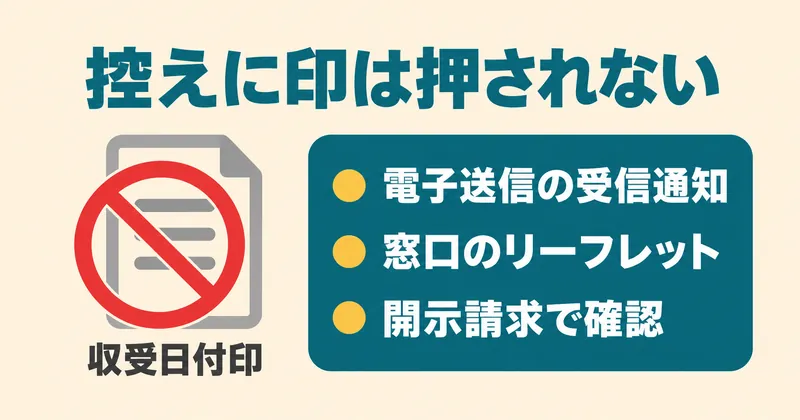
開業届の控えは、屋号での口座開設や各種の申込みで提出を求められることがあります。ところが国税庁は、2025年(令和7年)1月から、申告書等の控えへの収受日付印の押なつを行わない取扱いに切り替えました。対象は国税に関する申告、申請、請求、届出その他の書類のほか、納税者が国税庁・国税局・税務署に提出するすべての書類です。つまり、いま窓口に控えを持参しても、日付印のある控えは手に入りません。
当分の間の対応として、窓口で希望すればリーフレットに収受した「日付」と「税務署名」を書いてもらえます。提出した事実そのものを確認する手段は、e-Taxの受信通知/申告書等情報取得サービス/保有個人情報の開示請求/税務署での申告書等の閲覧サービス/納税証明書の交付請求の5つ。ただし納税証明書では提出年月日までは確認できない、と国税庁が注意書きを添えています。
控えにマイナンバーを書かない:記載要領には、控えを保管する場合はその控えに個人番号を記載しない、複写により控えを作成して保管する場合は個人番号部分が複写されない措置を講ずる、と明記されています。控えは外部に提出することがある書類なので、ここは気をつけてください。
私が2023年3月に窓口で受け取った控えには、まだ収受日付印が押されています。いまも仕事用の書類ケースの一番上に入れていて、取引先から事業者であることの確認を求められたときに2回使いました。2025年以降に開業する人は同じものを持てないので、e-Taxで出して受信通知を保存しておくほうが実務的に強いはずです。紙の控えを手元に置きたいだけなら、記入済みの用紙をコピーしてから提出すれば足ります。
まとめ|開業日から逆算すると迷わない
開業届そのものは15か所で終わる書類です。覚えておく価値があるのは、書き方よりも「いつ、どの紙が締まるか」のほうでした。開業日を起点に逆算すると、次の順番になります。
| 開業日からの時点 | そこまでにやること | 私(2021年5月1日開業)の場合 |
|---|---|---|
| すぐ | 開業届の15か所を埋める。屋号は空欄でもよい | 2023年3月13日に着手。書く作業そのものは15分 |
| 2か月以内 | 青色申告承認申請書を出す(1月15日までの開業ならその年3月15日まで) | 2021年分・2022年分は間に合わず白色。控除0円を2年 |
| 開業した年の12月31日 | 消費税の課税事業者を選ぶなら課税事業者選択届出書 | 売上が基準に届かないため提出なし |
| 翌年3月15日 | 開業届の提出期限(確定申告期限と同じ日) | 当時の期限は1か月以内。1年10か月遅れで提出 |
| 人を雇った日から1か月以内 | 給与支払事務所等の開設届出書 | 一人で事業をしているため該当なし |
次にやることは1つです。用紙をダウンロードして、上の15か所の表を横に置いて埋めてください。その流れで青色申告承認申請書も一緒に印刷してしまえば、締切の重いほうを取りこぼしません。帳簿については、白色でも保存義務があるぶん、最初から会計ソフトに入力する形にしておくと、確定申告のときに作り直さずに済みます。
私のフリーランスの所得は年およそ290万円で、青色申告特別控除65万円を引いたあとの所得税が約16,000円、住民税が年118,800円です。2026年3月の確定申告は、マネーフォワード クラウド確定申告で作った決算書をe-Taxで送って90分で終わりました。開業届を1年10か月放置していたころの自分に伝えたいのは、難しいのは書き方ではなく、締切が2つあると知っているかどうかだけだ、ということです。
よくある質問
Q. 開業届を出していなくても確定申告はできますか。
できます。確定申告の義務は開業届の提出とは別です。ただし青色申告をするには、別に「所得税の青色申告承認申請書」を期限内に出して税務署長の承認を受ける必要があります(所得税法第143条・第144条)。開業届の提出そのものは青色申告承認の法律上の要件ではありませんが、開業届も所得税法第229条で提出義務のある書類なので、実務上は2枚そろえて出すのが確実です。白色申告のままでも、事業所得・不動産所得・山林所得を生ずべき業務を行う人には記帳と帳簿書類の保存の義務があります。
Q. 開業日は過去の日付にしてもいいですか。
用紙の欄は「開業や廃業、事務所・事業所の新増設等のあった日」なので、実際に事業を始めた日を書きます。私は2021年5月1日開業で2023年3月に提出し、そのまま受理されました。なお2026年1月1日以後の開業については、所得税法第229条の提出期限がその年分の確定申告期限までに延びています。
Q. 屋号は後から変えられますか。
変えられます。屋号欄は用紙にも記載要領にも必須の指定がなく、空欄のまま提出できます(私も空欄で出し、そのまま受理されました)。確定申告書にも屋号を書く欄があります。所得税法第229条が届出の事由としているのは事業の開始と事務所等の設置・移転・廃止なので、屋号を変えたことだけを理由に開業届を出し直す必要はありません。
Q. 控えに税務署の印をもらえますか。
もらえません。国税庁は2025年1月から、申告書等の控えへの収受日付印の押なつを行わない取扱いに変えました。当分の間の対応として、窓口で希望すればリーフレットに収受日付と税務署名を書いてもらえます。提出した事実の確認手段は、e-Taxの受信通知/申告書等情報取得サービス/保有個人情報の開示請求/税務署での閲覧サービス/納税証明書の交付請求の5つ。ただし納税証明書では提出年月日までは確認できません。
Q. 開業届を出すと個人事業税がかかりますか。
個人事業税は法定業種に当たる事業に課される税です。東京都主税局によると法定業種は70業種で、税率は第1種事業(37業種)が5%、第2種事業(3業種)が4%、第3種事業(30業種)が5%または3%です。事業主控除は年290万円ありますが、個人事業税には青色申告特別控除の適用がなく、所得税の事業所得に青色申告特別控除額を足し戻してから290万円を引きます。確定申告書の事業所得が290万円以下でも納付額が生じることがあります。自分の仕事が法定業種に当たるかは都道府県の判断になります。迷う場合の問い合わせ先は都道府県税事務所です。
出典
- 国税庁「A1-5 個人事業の開業届出・廃業届出等手続」 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/04.htm
- 国税庁「個人事業の開業・廃業等届出書(様式)」 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/pdf/r06/05.pdf
- 国税庁「個人事業の開業・廃業等届出書 記載要領」 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/pdf/h29/01_kakikata.pdf
- e-Gov法令検索「所得税法(昭和四十年法律第三十三号)第144条・第229条・第230条」 https://laws.e-gov.go.jp/law/340AC0000000033
- 国税庁「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」 https://www.nta.go.jp/taxes/tetsuzuki/onatsu/index.htm
- 国税庁 タックスアンサー No.2072「青色申告特別控除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
- 国税庁 タックスアンサー No.2070「青色申告制度」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2070.htm
- 東京都主税局「個人事業税」 https://www.tax.metro.tokyo.lg.jp/kazei/kojin_ji.html
この記事を書いた人
みく フリーランスWebライター
夫と二人暮らしのフリーランスWebライター(活動歴5年)。「電気代って高くない?」がきっかけで暮らしの固定費を調べるように。公式データと自分の家計でひとつずつ確認した結果だけを、忙しい人が最短で判断できるようまとめています。