開業届と青色申告承認申請書は、同じ日に2枚まとめて出せます。国税庁も開業時の書類を1ページに並べて案内していて、開業届の様式そのものに「青色申告承認申請書」を一緒に出したかどうかを書く有・無欄があります。窓口でも郵送でもe-Taxでも、2枚同時で問題ありません。
そのうえで、この記事でいちばん伝えたいのは次の3つです。
- 締切が近いのは承認申請書だけ。開業から2か月以内(1月15日までの開業はその年の3月15日)。開業届のほうは、開業した年分の確定申告期限まで(2026年1月1日以後に開業した場合)に延びています
- e-Taxで1回の送信にまとめるなら、パソコンの「e-Taxソフト」(ダウンロード版)が必要。ブラウザで使うe-Taxソフト(WEB版)の作成できる手続一覧に、開業届は入っていません
- 2025年1月から、控えに収受日付印は押されません。それでも屋号付きの口座や保育園の申込みでは開業届の控えを求められるので、どう証拠を残すかは提出方法で決まります
以下は、国税庁とe-Taxの案内を1つずつ当たって確認した内容です。書類の記入欄そのものの解説はこの記事では扱わないので、15か所の書き方を見たい方は先にこちらへ。
開業届の書き方は15か所|2026年に期限が1か月から延びた
開業届と青色申告承認申請書は、同じ日に2枚まとめて出せる
そもそも2枚は、別々に出すものとして作られていません。国税庁の「開業する場合」というページは、新たに事業を開始する人が出す書類を1つの表にして、項番1に個人事業の開業・廃業等届出書(開業届)、項番2に所得税の青色申告承認申請書と並べています。提出先もどちらも同じ、納税地を所轄する税務署長です。
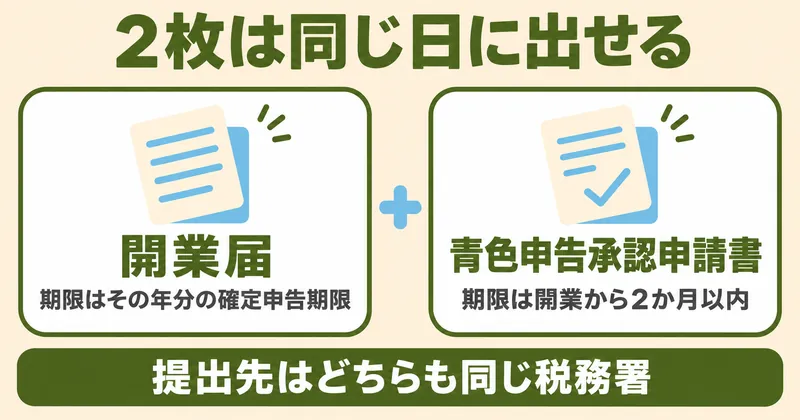
さらにはっきりしているのが、開業届の様式の作りです。開業届には「開業・廃業に伴う届出書の提出の有無」という欄があり、そこで「青色申告承認申請書」を有・無で選びます。つまり様式の側が、2枚セットで出す人を前提にしています。
開業届の記載要領(書き方)にも、青色申告承認申請書の期限が併記されています。
5 新たに事業を開始した年から青色申告の申請又は消費税の課税事業者を選択される方は、申請書等を次の期限までに提出してください。「青色申告承認申請書」① 1月15日までに、新たに事業を開始した場合……その年の3月15日 ② 1月16日以降に、新たに事業を開始した場合……事業を開始した日から2か月以内(国税庁「個人事業の開業・廃業等届出書」書き方)
自分の書類に別の書類の締切が書いてあるのは、親切というより「忘れる人が多いから」でしょう。実際に忘れるのは、ほぼ承認申請書のほうです。
私が2枚を出したのは2023年3月13日の月曜日でした。開業日は2021年5月1日。フリーランスのWebライターになった日をそのまま開業日にしたので、提出まで1年10か月あいています。その2年間(2021年分と2022年分)の確定申告は白色で、青色申告特別控除を2回ぶん使えませんでした。2枚は同じ封筒に入れて同じ窓口に出し、受付は3分で終わっています。1年10か月ためらった時間と、窓口の3分。この落差がいまでも悔しいです。
同じ日に出すか迷う2つの届出|専従者給与と源泉所得税の納期の特例
2枚のほかに、開業届と同じタイミングで出せる書類が並んでいます。迷いやすいのが次の2つです。
- 青色事業専従者給与に関する届出書:生計を一にする家族に払う給与を必要経費にするための届出です。期限は青色申告承認申請書と同じ考え方で、必要経費に算入しようとする年の3月15日まで(その年の1月16日以後に開業した場合や新たに事業専従者を有することとなった場合は、その日から2か月以内)。家族に給与を払う予定が本当にあるときだけ出します
- 源泉所得税の納期の特例の承認に関する申請書:給与の支給人員が常時10人未満の場合に、源泉徴収した所得税の納付を年2回にまとめられる特例です。提出期限は「随時」で、原則として提出した日の翌月に支払う給与等から適用されます。こちらも人を雇ってから考えれば間に合います
開業届には「源泉所得税の納期の特例の承認に関する申請書の提出の有無」の欄と「給与等の支払の状況」「給与支払を開始する年月日」の欄があるので、人を雇う予定が決まっている人はここも埋めます。なお人を雇ったときに出す「給与支払事務所等の開設・移転・廃止届出書」は、開設の事実があった日から1か月以内と短いままです。
私はこの2枚を出していません。夫は会社員で、専従者にはなりませんし、人を雇う予定もないからです。2023年3月、動けずにいた2週間のうち夜2晩は、どの書類が自分に必要なのかを調べるだけで終わりました。結論は「開業届と承認申請書の2枚だけ」。必要のない書類を調べる時間のほうが長かった、というのが正直な感想です。
急ぐのは承認申請書だけ|開業日が1月15日までかどうかで期限が変わる
青色申告承認申請書の期限は、所得税法第144条が定めています。国税庁の案内では次の書き方です。
青色申告書による申告をしようとする年の3月15日まで(その年の1月16日以後、新たに事業を開始したり不動産の貸付けをした場合には、その事業開始等の日から2月以内。)に提出してください。なお、提出期限が土・日曜日・祝日等に当たる場合は、これらの日の翌日が期限となります。(国税庁「A1-8 所得税の青色申告承認申請手続」)
読みにくいので、開業日で場合分けします。開業日が1月15日までかどうかが分かれ目です。
| 開業日 | 青色申告承認申請書の期限 | 開業届の期限 |
|---|---|---|
| 2027年1月10日 (1月15日まで) |
2027年3月15日(月) ※開業日から数えず日付固定 |
2027年分の確定申告期限 =2028年3月15日(水) |
| 2026年11月5日 | 2027年1月5日(火) | 2026年分の確定申告期限 =2027年3月15日(月) |
| 2027年6月1日 | 2027年8月1日(日) →翌日の8月2日(月) |
2027年分の確定申告期限 =2028年3月15日(水) |
※ 開業届の期限は、2026年1月1日以後に開業した場合の扱いです。2025年までに事業を始めてまだ出していない人は、従前の「1か月以内」が残ります(冒頭で紹介した開業届の書き方の記事で詳しく書いています)。
表の1行目がわかりにくいところです。1月1日から15日までに開業した人だけは「開業から2か月以内」ではなく、その年の3月15日が期限になります。ここが要注意で、この日付は開業日から数えません。1月1日に開業しても1月10日に開業しても、締切は同じ3月15日に固定されます。1月10日開業なら3月15日までは64日あり、「2か月以内」で数えた3月10日よりむしろ5日長い。短くなるのではなく、開業日が1月の後半に近づくほど猶予が削られていくのがこの区分です。1月1日開業は73日、1月15日開業はちょうど2か月の59日。そして1月16日開業になると数え方が「開業日+2か月」に切り替わり、期限は3月16日と1日うしろにずれます。
もうひとつ押さえておきたいのが、承認通知が来ないときの扱いです。青色申告の承認を受けようとする年の12月31日(その年の11月1日以降に新たに業務を開始した場合は、その年の翌年の2月15日)までに処分の通知がなかったときは、承認されたものとみなされます。「出したのに何も届かない」は、不許可ではなく正常です。
2023年3月、私の頭の中には締切が3つありました。確定申告の3月15日、国民健康保険に切り替えるかどうかの試算、そして開業届。税務署と区役所と年金事務所で窓口が3か所に散って、2週間ほど何も動かせませんでした。抜け出せたのは「動かせない締切は青色申告承認申請書の3月15日だけ」と気づいたときです。ほかは後ろにずらせる。だから税務署を先に片付けました。いまもう一度あの2週間に戻るなら、同じ順番にします。
e-Taxで1回にまとめるなら「ダウンロード版」|WEB版では開業届を作れない
ここが、会計ソフトや税理士法人の解説でいちばん抜けている部分です。「e-Taxなら2枚まとめて送れる」は本当ですが、どのe-Taxを使うかでできることが変わります。
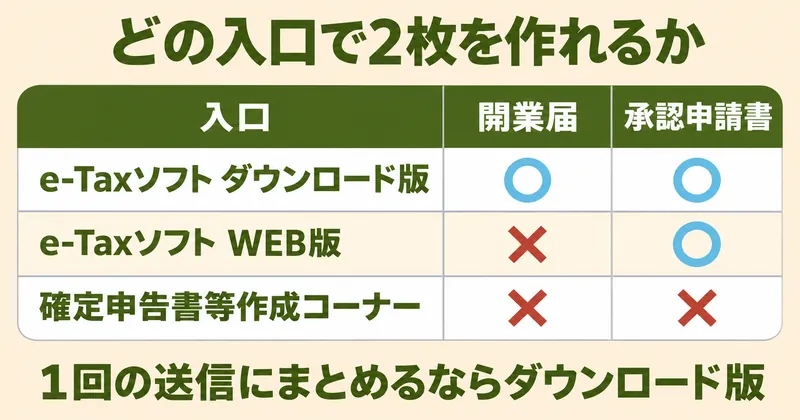
国税庁の手続案内を2つ並べると、こうなっています。
- 開業届:「パソコンからe-Taxソフトで届出書を作成の上、e-Taxにより提出してください」。WEB版の案内はありません
- 青色申告承認申請書:「e-Taxソフト(WEB版)の『マイページ』から申請を行ってください」。スマートフォンやタブレットからも使えます。加えて「パソコンからe-Taxソフトで申請書を作成の上、提出することも可能です」
裏づけはe-Tax側の一覧です。「e-Taxソフト(WEB版)で作成可能な手続【パソコン】」の所得税・消費税関係に載っているのは、所得税の青色申告承認申請、消費税課税事業者選択届出、消費税簡易課税制度選択届出、消費税課税期間特例選択・変更届出の4つだけ。個人事業の開業・廃業等届出書はこの一覧にありません。いっぽうダウンロード版のe-Taxソフトの手続一覧には、個人事業の開業・廃業等届出と所得税の青色申告承認申請の両方があります。
したがって、e-Taxでの現実的な進め方は次の3通りです。
- 2枚をe-Taxで1回に送る:パソコンにe-Taxソフト(ダウンロード版)を入れ、開業届と承認申請書の2つを作成してから送信する。「送信可能一覧」の画面で送る申告・申請等を選んで送信する仕組みなので、作ってある2件をまとめて送れます
- 承認申請書だけスマホでe-Tax、開業届は紙:急ぐのは承認申請書なので、こちらをWEB版のマイページから先に送り、開業届は後日窓口か郵送で出す。期限が別なので成立します
- 2枚とも紙:窓口に持参するか郵送する。2枚同時でかまいません
e-Taxを初めて使うなら、先に利用者識別番号を取得する必要があります。そして注意したいのが、確定申告でおなじみの「確定申告書等作成コーナー」です。作成コーナーのトップに並ぶ新規作成のメニューは「新規に申告書や決算書・収支内訳書を作成」と「新規に更正の請求書・修正申告書を作成する」で、届出書・申請書のメニューはありません。国税庁の手続案内(A1-5・A1-8)でも、電子での作成方法として挙がっているのはe-Taxソフトとe-Taxソフト(WEB版)だけです。確定申告の経験があるから大丈夫、とはなりません。
私は2枚とも紙で、港区の自宅から通える税務署の窓口に持参しました。e-Taxを使い始めたのはもっと後の2025年3月、2024年分の確定申告からです(それまでは紙で、2023年分は青色でも控除は55万円でした)。もし2023年の自分に伝えられるなら、「承認申請書だけ先にスマホから出して、開業届は4月に郵送しなさい」と言います。3月13日の税務署は確定申告の締切2日前で、待ち時間が40分でした。
確定申告スマホのやり方|e-Taxで15分完了する2026年手順
窓口・郵送・e-Taxで変わるのは、出した証拠の残り方
提出方法を選ぶとき、本当に差が出るのは手間ではありません。「出した」という証拠がどう残るかです。2025年1月から、申告書等の控えに収受日付印(いわゆる受付印)が押されなくなりました。
令和7年1月から、申告書等の控えに収受日付印の押なつを行いません。書面申告等における申告書等の提出(送付)の際は、申告書等の正本(提出用)のみを提出(送付)していただきますよう、お願いいたします。申告書等の控えへ収受日付印の押なつは行いませんが、必要に応じて、ご自身で控えの作成及び保有、提出年月日の記録・管理をお願いいたします。(国税庁「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」)
つまり、紙で出す人は「自分でコピーを取って、出した日を自分で記録する」側に回りました。そのうえで提出方法ごとに残るものを整理します。
| 提出方法 | 出した証拠として残るもの | 注意点 |
|---|---|---|
| 窓口に持参 | 希望すれば、収受した日付と税務署名を書いたリーフレットをもらえる(当分の間の対応) | 控えのコピーは自分で用意する。黙っていると何も残らない |
| 郵送 | 切手を貼った返信用封筒を同封した人には、日付と税務署名(業務センター名)を書いたリーフレットを同封して返送 | 返信用封筒を入れ忘れると日付が残らない |
| e-Tax | 受信通知がメッセージボックスに入り、氏名・受付番号・受付日時が残る。受信通知から電子申請等証明書も請求できる(手数料無料・提出の日から3年間) | 受信通知の内容を見るにはマイナンバーカード等の電子証明書が必要 |
電子申請等証明書は、交付されるデータに電子署名が付いた、国が出す「この申請を受け付けました」という証明です。手数料は無料で、平成20年1月4日以降にe-Taxで出した申告・申請・届出について提出の日から3年間請求できます。紙にはこれに相当するものがありません。
なお、あとから確認する手段もゼロではありません。税務署が保有する個人情報の開示請求を使えば提出した書類の内容を確認できます(写しの交付は1か月程度、手数料は300円・オンライン申請なら200円)。ただし時間と手数料がかかるので、出す瞬間に証拠を残しておくほうが安いです。もう1つの「申告書等情報取得サービス」は無料で便利ですが、対象として挙げられているのは確定申告書・青色申告決算書・収支内訳書だけで、開業届や承認申請書は挙がっていません。
窓口に行く人は、受付時間も確認してください。2026年10月1日から、すべての税務署で総合窓口の受付時間が原則として午前9時から午後3時までになりました。受付時間外でも開庁時間内(8時30分から17時まで)に行けば手続はできますが、できるだけ15時までに、という案内です。土曜・日曜・祝日と年末年始(12月29日から1月3日)は執務していません。
私の控えには収受日付印が押されています。2023年の提出なので、押なつ廃止の前でした。その控えは仕事用の書類ケースの一番上に入れてあって、取引先から事業者であることの確認を求められたときに2回使っています。いま同じ立場なら、間違いなくe-Taxで出して受信通知を残します。2回とも相手が見たかったのは「いつ・どこに出したか」だけで、紙である必要はまったくありませんでした。
2枚で食い違わせない欄は、納税地・職業・屋号・開業日の4つ
2枚を同時に書くとき、気をつけるのは2つの様式に共通して出てくる欄です。別の日に書くと表記がずれますが、同じ日に並べて書けば防げます。
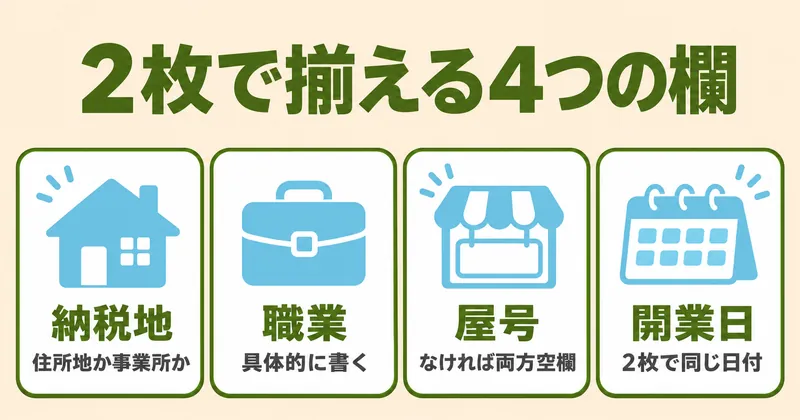
- 納税地:どちらも納税地を所轄する税務署長に出します。住所地・居所地・事業所等のどれを納税地にするかは、2枚でそろえてください。開業届のほうは、事務所・事業所の所在地が納税地と違う場合でも、納税地を所轄する税務署長以外への提出は不要です
- 職業:承認申請書の書き方には「職業の内容を具体的に、たとえば『洋菓子小売』などと記載します」とあります。開業届に書いた言葉と違う言葉を書く理由はありません
- 屋号:どちらにも屋号欄があります。屋号を付けないなら2枚とも空欄でそろえてください。片方だけ書くと、屋号付き口座の手続きで出す書類の名義がずれます
- 開業日:開業届の「開業・廃業等日」と、承認申請書の「本年1月16日以後新たに業務を開始した場合、その開始した年月日」は同じ日付になります(1月15日までの開業なら承認申請書のこの欄は空欄)
逆に、片方にしかない欄もあります。「事業の概要」「給与等の支払の状況」「給与支払を開始する年月日」は開業届だけ。承認申請書にしかないのは「1 事業所又は所得の基因となる資産の名称及びその所在地」「3 いままでに青色申告承認の取消しを受けたこと又は取りやめをしたことの有無」「5 相続による事業承継の有無」、そして次の章で触れる簿記方式の欄です。なお「所得の種類」はどちらの様式にもあるので、ここも2枚でそろえます(開業届はチェック欄、承認申請書の「2 所得の種類」は事業所得・不動産所得・山林所得から○で囲む形式です)。
私の2枚は、職業欄が両方「文筆業」、屋号欄が両方空欄です。職業欄は提出の前日の夜に「ライター」「フリーライター」「文筆業」の3つを紙に書き出して夫に見せ、「全部同じに見える」と返されてから10分迷って決めました。いちばん長く止まったのは開業・廃業等日の欄で、2年近く前の日付を書いていいのか分からず20分固まっています。そのあいだ、承認申請書の同じ趣旨の欄も空白のままでした。2枚を並べて書くと、迷いも1回で済みます。
屋号付き口座と保育園では、いまも開業届の控えを求められる
「控えがなくても困らないのでは」と思うかもしれません。ところが、開業届の控えを出すよう求める案内は、公式に残っています。
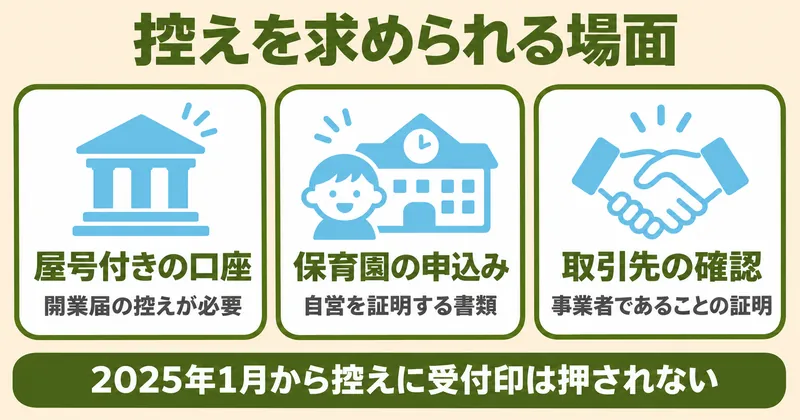
- 屋号付き・事業用の銀行口座:ゆうちょ銀行は、事業用途で個人名義の口座を開設する人に「個人事業の開業届出書(控用)または個人事業開業届出済証明書」の提示・提出を求めています。あわせて屋号等で事業を営んでいる事実が確認できる書類(商号登記簿謄本、国税・地方税の領収証書または納税証明書、社会保険料の領収書、事務所の賃貸契約書、公共料金の領収書など)、財務状況が確認できる書類(確定申告書、収支内訳書、所得税青色申告決算書など)、事業内容が確認できる資料も必要です。これから事業を始めるなどの理由で一部が出せない場合は窓口に相談、という扱いになっています
- 保育園の入園申込み:世田谷区は、自営の方の就労に関する客観的資料として「開業届(収受印があるもの。収受印がない場合は、e-Taxの証明があるもの)・登記事項証明書・営業許可証 などの写し」を挙げています。要件確認書類の提出がないと入園選考の対象にならないとも書かれています
- 取引先からの確認:事業者であることの確認を求められたときに、開業届の控えが手早い答えになります
世田谷区の書き方は、まさに2025年1月の変更に対応したものです。収受印がないならe-Taxの証明で代えられる。ここが、e-Taxで出しておく価値がいちばん分かりやすく出ている部分だと思います。
なお国税庁は、金融機関や補助金・助成金を担当する行政機関に対して「令和7年1月以降は、各種の事務において収受日付印の押なつされた申告書等の控えを求めない」ことを徹底するよう依頼しており、全国銀行協会などの金融団体にも傘下への周知を要請しています。それでも手元の案内文が古いままの窓口はあるので、事前に必要書類を確認するのが安全です。
控えを作るときの注意:開業届にはマイナンバーを書きます。国税庁の記載要領は、控えを保管する場合は控えに個人番号を記載しない(複写で控えを作るときは個人番号部分が複写されない措置を講ずる)よう求めています。コピーを取ってから番号部分を隠すのではなく、番号を書く前にコピーを取るのが簡単です。
私は屋号を付けなかったので、屋号付きの口座は作っていません。事業用の入出金は楽天銀行の個人口座をそのまま使い、帳簿づけはマネーフォワード クラウド確定申告に任せています(2023年から)。屋号口座を作らなかったのは、作った場合に「口座を分ける手間」と「屋号を決める手間」が同時に来るのが嫌だっただけです。控えが必要になったのは結局、取引先からの確認の2回だけでした。
65万円まで取るには、複式簿記とe-Taxの2条件がそろう
承認申請書を出せば自動で65万円の控除になる、ということはありません。青色申告特別控除は65万円・55万円・10万円の3段階で、上がるには条件があります。
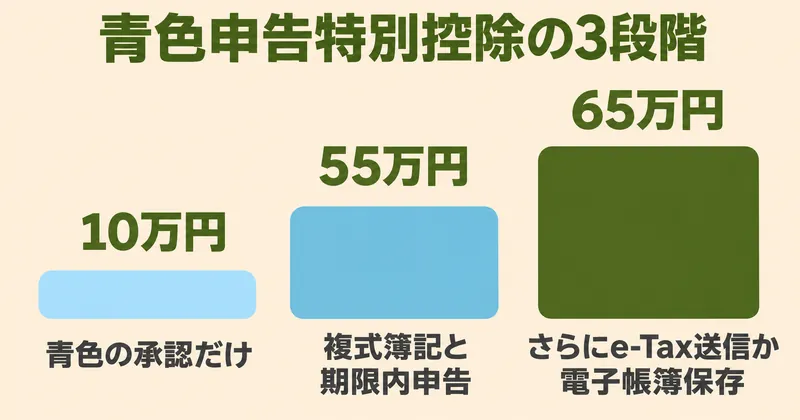
国税庁のタックスアンサーNo.2072によると、まず55万円の要件が3つです。
- 不動産所得または事業所得を生ずべき事業を営んでいること
- これらの所得に係る取引を正規の簿記の原則(一般的には複式簿記)により記帳していること
- その記帳に基づいて作成した貸借対照表、損益計算書および所得の金額の計算に関する明細書を確定申告書に添付し、この控除の適用を受ける金額を記載して、その年分の確定申告期限(翌年3月15日)までに提出すること
そのうえで65万円にするには、仕訳帳と総勘定元帳について電子帳簿保存を行っているか、確定申告書・貸借対照表・損益計算書等を提出期限までにe-Taxで送信しているかのどちらかに当てはまる必要があります。要件を満たさない青色申告者の控除は10万円です。
ここで効いてくるのが、承認申請書の「6 その他参考事項」にある簿記方式の欄です。簡易簿記を選ぶと、複式簿記という55万円の要件を自分で外すことになります。迷うなら複式簿記にしておいて、実際の帳簿づけはソフトに任せるのが現実的です。複式簿記を手で付けるのは、簿記を学んだ人でもつらい作業です。
電子帳簿保存で65万円を取るルートを選ぶ場合は、仕訳帳と総勘定元帳が優良な電子帳簿の要件を満たしていることと、所定の届出書をその年分の確定申告期限までに出すことが必要になります。e-Taxで送信するルートのほうが条件はずっと軽いです。
私の控除額は、2023年分が55万円、2024年分からが65万円です。差を作ったのは帳簿ではなく提出方法でした。2023年分は帳簿をマネーフォワード クラウド確定申告で複式簿記で付けていたのに、申告書は紙で税務署に持参したので55万円どまり。2025年3月にe-Taxへ移したら、同じ帳簿のまま65万円になりました。10万円の差を作るのに増えた作業は、マイナンバーカードをスマホで読み取る数十秒だけです。
会社員の副業として始めるのか、本業として開業するのかで、申告が必要になる境界線は変わります。自分がどのパターンに当たるかを先に確かめておくと、2枚を出す意味がはっきりします。
副業の確定申告は20万円と104万円で判定|立場別5パターン
2か月を過ぎた人、開業届だけ出していた人にできること
承認申請書の期限は、過ぎたら伸ばせません。その年は白色申告になります。ただし、できることは残っています。
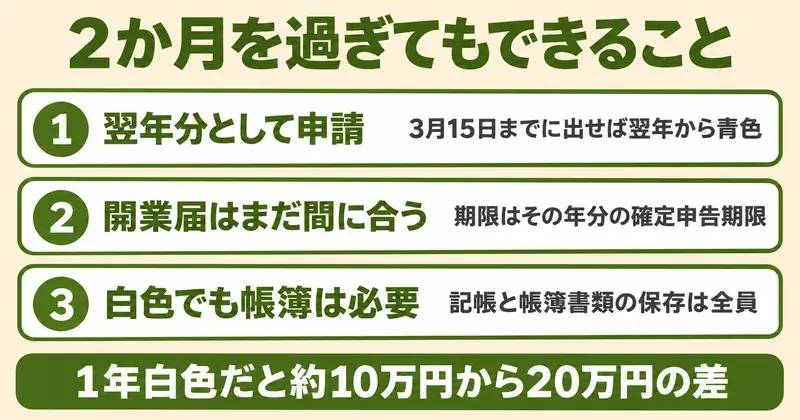
- 翌年分として、3月15日までに承認申請書を出す:承認は申請した年の分から効きます。2026年中の開業で2か月を過ぎてしまった人は、2027年3月15日までに出せば2027年分から青色です。放置すると、さらに1年ぶん白色が増えます
- 開業届は、まだ期限内の可能性が高い:2026年1月1日以後に開業した人の開業届の期限は、その年分の確定申告期限です。2026年に開業したなら2027年3月15日(月)まで。2027年の確定申告の受付は2月16日(火)からなので、確定申告と一緒に出すこともできます
- 白色でも帳簿は必要:事業所得・不動産所得・山林所得を生ずべき業務を行うすべての人に、記帳と帳簿書類の保存が必要です。申告が不要な人も含みます。「白色なら帳簿はいらない」は誤りで、白色で得をするわけではありません
では、1年白色になるといくら損をするのでしょうか。65万円の控除が使えない場合に増える税額を、所得税の速算表(復興特別所得税2.1%込み)と住民税の所得割10%で試算します。
- 控除後の課税所得が194万9,000円以下(所得税率5%)の人:所得税32,500円+復興特別所得税682円+住民税65,000円=約9万8,000円
- 同じく195万円〜329万9,000円(10%)の人:65,000円+1,365円+65,000円=約13万1,000円
- 同じく330万円〜694万9,000円(20%)の人:130,000円+2,730円+65,000円=約19万8,000円
※ 控除後の課税所得が属する税率帯で計算した概算です。65万円の控除が税率帯をまたぐ場合は金額が変わります。住民税の所得割は東京都の例(都民税4%+区市町村民税6%)です。2027年分以後は復興特別所得税の税率引下げと防衛特別所得税の創設により内訳が変わりますが、合計の税率は変わりません。
紙1枚を2か月以内に出すかどうかで、約10万円から20万円が動きます。しかも毎年です。時給に換算すれば、人生でもっとも割のいい書類仕事かもしれません。
私は2021年分と2022年分を白色で終えました。1年10か月のあいだ、書き方が難しそうで後回しにし、当時の「1か月以内」を過ぎてからは出しにくくなって動けなくなったのが理由です。2022年3月の初めての確定申告のときも思い出しましたが、期限を破った書類をいまさら出すのが気まずくて画面を閉じました。いま振り返ると、気まずさの正体は想像だけでした。2023年に窓口で出したとき、遅れた理由を聞かれていません。
まとめ|2枚は同時に出せる。承認申請書だけは開業から2か月で締まる
この記事の要点を振り返ります。
| 論点 | 結論 |
|---|---|
| 2枚の同時提出 | できる。開業届の様式に「青色申告承認申請書」の有・無欄があり、提出先も同じ税務署 |
| 承認申請書の期限 | 1月16日以後の開業は開業から2か月以内。1月1日〜15日の開業はその年の3月15日(開業日から数えず日付固定) |
| 開業届の期限 | 開業した年分の確定申告期限まで(2026年1月1日以後の開業) |
| e-Taxで1回にまとめる | パソコンのe-Taxソフト(ダウンロード版)が必要。WEB版は承認申請書のみ、作成コーナーは両方とも不可 |
| 出した証拠 | 2025年1月から収受日付印は押されない。e-Taxなら受信通知と電子申請等証明書(無料・3年間)が残る |
| 2枚で揃える欄 | 納税地・職業・屋号・開業日の4つ |
| 65万円の条件 | 複式簿記+期限内申告+(e-Tax送信 or 電子帳簿保存)。満たさない青色は10万円 |
| 2か月を過ぎたら | その年は白色。翌年3月15日までに申請すれば翌年分から青色 |
次にやることは、開業日から逆算した1行のメモです。
- 自分の開業日を決めて紙かスマホに書く
- その日が1月15日までなら「その年の3月15日」、1月16日以後なら「開業日+2か月」をカレンダーに入れる(これが唯一動かせない締切)
- e-Taxで2枚まとめたいならパソコンでe-Taxソフトを入れる。急ぐなら承認申請書だけスマホのWEB版から先に送り、開業届は後日でよい
- 紙で出すなら、マイナンバーを書く前にコピーを取り、窓口では日付入りのリーフレットを希望すると伝える
2の締切だけ守れば、あとは取り返せます。逆に2を落とすと、1年ぶんの控除は戻ってきません。
よくある質問
Q. 開業届を出さずに、青色申告承認申請書だけ出してもいいですか。
手続としては別の書類なので、承認申請書だけを提出して期限に間に合わせることはできます。実際、承認申請書のほうが期限が早いので「先に承認申請書、開業届は後日」という順番は成立します。ただし開業届は事業を開始した人が出すものとして所得税法第229条に定められていて、期限も開業した年分の確定申告期限まで(2026年1月1日以後の開業)とあるので、出さないままにする理由はありません。屋号付き口座や保育園の申込みで開業届の控えを求められる場面もあります。順番を変えるのはよくても、片方を出さない選択はおすすめしません。
Q. 開業日はいつにすればいいですか。2枚で違う日を書いてもいいですか。
2枚で違う日を書く理由はありません。開業届の「開業・廃業等日」と、承認申請書の「本年1月16日以後新たに業務を開始した場合、その開始した年月日」は同じ日付です。そして開業日の選び方は、そのまま承認申請書の締切の選び方になります。1月1日から15日までを開業日にすると、期限は「2か月以内」ではなくその年の3月15日に固定されます。開業が1月1日でも1月15日でも締切は同じ日なので、1月の後半に近づくほど猶予が減ります。年末に開業日を置けば、締切は翌年にずれます。私は迷って、フリーランスとして仕事を始めた日をそのまま開業日にしました。
Q. 承認申請書を出したのに、税務署から何も通知が来ません。
通知が来ないまま承認されるのが通常です。国税庁の案内では、青色申告の承認を受けようとする年の12月31日(その年の11月1日以降に新たに業務を開始した場合は、その年の翌年の2月15日)までに処分の通知がなかったときは、承認されたものとみなされます。心配なら、出した事実のほうを確認してください。e-Taxで出した人はメッセージボックスの受信通知に受付番号と受付日時が残っていて、そこから電子申請等証明書も無料で請求できます。紙で出した人は、自分で取った控えと、窓口や郵送でもらったリーフレットの日付が手がかりになります。
Q. 窓口で控えに受付印をもらえますか。
もらえません。2025年1月から、申告書等の控えに収受日付印の押なつは行われていません。提出の際は正本(提出用)だけを出すよう案内されていて、控えは自分で作って保管し、提出年月日も自分で記録・管理する扱いです。当分の間の対応として、窓口では収受した日付と税務署名を書いたリーフレットを希望者に渡しています。郵送の場合は、切手を貼った返信用封筒を同封すれば同じリーフレットが返送されます。確実に日付を残したいなら、返信用封筒を忘れないか、e-Taxで出すかの二択です。
Q. 2026年11月に開業しました。いつまでに何を出せばいいですか。
動かせないのは承認申請書で、開業日から2か月以内です。たとえば2026年11月5日に開業したなら2027年1月5日(火)が期限です。年末年始をまたぐので、12月中に片付けておくと安全です。開業届のほうは2026年分の確定申告期限、つまり2027年3月15日(月)まで。2027年の確定申告の受付開始は2月16日(火)なので、申告と一緒に出すこともできます。なお11月1日以降に業務を開始した場合の青色申告の承認は、通知がなければ2027年2月15日に承認されたものとみなされます。
出典
- 国税庁「A1-5 個人事業の開業届出・廃業届出等手続」([提出時期]事業の開始等の事実があった日の属する年分の確定申告期限までに提出してください。なお、提出期限が土・日曜日・祝日等に当たる場合は、これらの日の翌日が期限となります。/[作成・提出方法]パソコンからe-Taxソフトで届出書を作成の上、e-Taxにより提出してください。※ 書面で届出書を作成の上、持参又は送付により提出することもできます。/[提出先]納税地を所轄する税務署長/[受付時間]税務署の受付時間 9時から15時までです。令和8年10月1日から、全ての税務署で総合窓口の受付時間を原則として午前9時から午後3時までとしております/[手続根拠]所得税法第229条):https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/04.htm
- 国税庁「A1-8 所得税の青色申告承認申請手続」([提出時期]青色申告書による申告をしようとする年の3月15日まで〈その年の1月16日以後、新たに事業を開始したり不動産の貸付けをした場合には、その事業開始等の日から2月以内。〉に提出してください。/[作成・提出方法]e-Taxソフト(WEB版)の「マイページ」から申請を行ってください。……また、パソコンからe-Taxソフトで申請書を作成の上、提出することも可能です。/[備考]※4 青色申告の承認を受けようとする年の12月31日〈その年の11月1日以降新たに業務を開始した場合には、その年の翌年の2月15日〉までに処分の通知がなかったときは、承認されたものとみなされます。/[手続根拠]所得税法第144条、所得税法第166条):https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/09.htm
- 国税庁「開業する場合」(新たに事業を開始する場合に提出が必要な主な届出書・申請書等の一覧。項番1 個人事業の開業・廃業等届出書=開業した年分の所得税の確定申告期限/項番2 所得税の青色申告承認申請書=3月15日まで〈開業の日が1月16日以降の場合は、開業の日から2か月以内〉/項番6 源泉所得税の納期の特例の承認に関する申請書=随時/項番9 消費税課税事業者選択届出書=開業した年の12月31日まで/なお、届出書・申請書等は、e-Taxソフトで作成することもできます):https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/42.htm
- 国税庁「個人事業の開業・廃業等届出書」書き方(2 この届出書は、事業の開始、廃止等の事実があった日の属する年分の所得税の確定申告期限までに納税地を所轄する税務署長に提出してください。/5「青色申告承認申請書」① 1月15日までに、新たに事業を開始した場合……その年の3月15日 ② 1月16日以降に、新たに事業を開始した場合……事業を開始した日から2か月以内/※ 届出書の控えを保管する場合においては、その控えには個人番号を記載しない〈複写により控えを作成し保管する場合は、個人番号部分が複写されない措置を講ずる〉など、個人番号の取扱いには十分ご注意ください。/お知らせ1 事業所得、不動産所得又は山林所得を生ずべき業務を行う全ての方〈所得税及び復興特別所得税の申告の必要がない方を含みます。〉は、記帳と帳簿書類の保存が必要となっております):https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/pdf/h29/01_kakikata.pdf
- 国税庁「所得税の青色申告承認申請書」書き方(2 この申請書は、最初に青色申告をしようとする年の3月15日まで〈本年の1月16日以後、新たに事業を開始したり不動産の貸付けをした場合には、その事業開始等の日から2か月以内〉に提出してください。/⑴「職業」欄には、職業の内容を具体的に、たとえば「洋菓子小売」などと記載します。/⑷「4 本年1月16日以後新たに業務を開始した場合、その開始した年月日」欄には、最初に青色申告をしようとする年の1月16日以後に開業した場合又は相続により事業の承継があった場合にその開業等の年月日を記載します):https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/pdf/h28/10-ki.pdf
- 国税庁 タックスアンサー No.2090「新たに事業を始めたときの届出など」[令和8年4月1日現在法令等](個人事業の開廃業等届出書=事業の開始等の事実があった日の属する年分の確定申告期限まで/青色事業専従者給与に関する届出書=青色事業専従者給与額を必要経費に算入しようとする年の3月15日まで〈その年の1月16日以後開業した場合や新たに事業専従者を有することとなった場合には、その日から2か月以内〉/源泉所得税の納期の特例の承認に関する申請書=随時〈原則として、提出した日の翌月に支払う給与等から適用されます。〉/給与支払事務所等の開設・移転・廃止届出書=開設、移転又は廃止の事実があった日から1か月以内):https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2090.htm
- 国税庁 タックスアンサー No.2072「青色申告特別控除」[令和8年4月1日現在法令等](55万円の要件=不動産所得または事業所得を生ずべき事業を営んでいること/これらの所得に係る取引を正規の簿記の原則〈一般的には複式簿記〉により記帳していること/その記帳に基づいて作成した貸借対照表、損益計算書および所得の金額の計算に関する明細書を確定申告書に添付し、この控除の適用を受ける金額を記載して、その年分の確定申告期限〈翌年3月15日〉までに当該申告書を提出すること。65万円の要件=55万円の要件に該当し、かつ仕訳帳および総勘定元帳について電子帳簿保存を行っているか、確定申告書・貸借対照表・損益計算書等を提出期限までにe-Taxを使用して送信すること。10万円=55万円・65万円の要件に該当しない青色申告者):https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
- 国税庁「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」(令和7年1月から、申告書等の控えに収受日付印の押なつを行いません。書面申告等における申告書等の提出〈送付〉の際は、申告書等の正本〈提出用〉のみを提出〈送付〉していただきますよう、お願いいたします。/窓口で交付する「リーフレット」に申告書等を収受した「日付」や「税務署名」を記載したものを、希望者にお渡しいたします/切手を貼付した「返信用封筒」を同封された方に対しても……日付・税務署名〈業務センター名〉を記載したリーフレットを同封して返送いたします/e-Taxで申告等データの送信が完了した後、送信されたデータの受信通知がメッセージボックスに格納されます。受信通知では、申告書等を提出した者の氏名又は名称、受付番号、受付日時等を確認することができます/保有個人情報の開示請求……写しの交付の場合は1か月程度かかります。手数料は、300円〈オンライン申請の場合は200円〉/「令和7年1月以降は、各種の事務において収受日付印の押なつされた申告書等の控えを求めない」ことを徹底いただくようにお願いしております):https://www.nta.go.jp/taxes/tetsuzuki/onatsu/index.htm
- e-Tax「e-Taxソフト(WEB版)で作成可能な手続【パソコン】」(所得税・消費税関係=所得税の青色申告承認申請/消費税課税事業者選択届出/消費税簡易課税制度選択届出/消費税課税期間特例選択・変更届出。個人事業の開業・廃業等届出書は一覧に掲載されていない):https://www.e-tax.nta.go.jp/e-taxsoftweb/e-taxweb_procedure.htm
- e-Tax「申請・届出手続(申告所得税関係)」(e-Taxソフトの利用可能手続一覧に「個人事業の開業・廃業等届出/個人事業の開業・廃業等届出書」と「所得税の青色申告承認申請/所得税の青色申告承認申請書」の両方が掲載):https://www.e-tax.nta.go.jp/tetsuzuki/shinsei/shinsei01_1.htm
- e-Tax よくある質問「e-Taxソフトによるデータ送信の方法を教えてください。」(更新日:令和6年5月20日。メニューボタンの『送信』→『送信』をクリックすると、「送信可能一覧」画面が表示されますので、表示された「送信可能一覧」画面で、送信する申告・申請等を選択し『送信』をクリックしてください):https://www.e-tax.nta.go.jp/toiawase/qa/yokuaru05/01.htm
- e-Tax よくある質問「電子申請等証明書の概要はどのようになっていますか。」(更新日:令和7年4月8日。請求できる手続=e-Taxを利用して提出された申告、申請・届出等/請求できる期間=平成20年1月4日以降に、e-Taxを利用して提出された申告、申請・届出等について、提出の日から3年間請求できます/交付を受けるための手数料は無料です/交付されるデータには、電子署名が付与されています):https://www.e-tax.nta.go.jp/toiawase/qa/shinsei/01.htm
- 国税庁「確定申告書等作成コーナー」作成コーナートップ(申告書等を作成する=「新規に申告書や決算書・収支内訳書を作成」/提出した申告書に誤りがあった場合=「新規に更正の請求書・修正申告書を作成する」。届出書・申請書の作成メニューは掲載なし。画面番号 CC-AX-010):https://www.keisan.nta.go.jp/kyoutu/ky/sm/top
- ゆうちょ銀行「事業用途で個人名義の口座を開設されるお客さまへ」(ご提示・ご提出いただく書類等(1)個人事業の開業届出書〈控用〉または個人事業開業届出済証明書(2)屋号等で個人事業を営んでいる事実が確認できる書類〈商号登記簿謄本、国税・地方税の領収証書または納税証明書、社会保険料の領収書、事務所の賃貸契約書、公共料金の領収書など〉(3)個人事業の財務状況〈収入と支出〉が確認できる書類(4)個人事業の内容が確認できる資料/※(2)~(4)の書類について、これから事業を始めるなどの理由で提出できない場合は、お近くの郵便局の貯金窓口またはゆうちょ銀行に、ご相談ください):https://www.jp-bank.japanpost.jp/kaisetu/kat_jigyo.html
- 世田谷区「入園(転園)の申込み」(自営の方……就労に関する客観的資料/開業届〈収受印があるもの。収受印がない場合は、e-Taxの証明があるもの〉・登記事項証明書・営業許可証 などの写し/保育が必要な状況がわかる書類〈要件確認書類〉の提出がないと、入園選考〈利用調整〉の対象となりませんので、ご注意ください):https://www.city.setagaya.lg.jp/01044/1552.html
- 国税庁 タックスアンサー No.2260「所得税の税率」[令和8年4月1日現在法令等](所得税の速算表 平成27年分以後=1,000円から1,949,000円まで5%/1,950,000円から3,299,000円まで10%・控除額97,500円/3,300,000円から6,949,000円まで20%・控除額427,500円/※2 平成25年から令和29年までの各年分の確定申告においては、所得税と復興特別所得税〈原則としてその年分の基準所得税額の2.1パーセント〉を併せて申告・納付することとなります):https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 東京都主税局「個人住民税」(2 個人住民税の所得割/※2都民税4%、区市町村民税6%):https://www.tax.metro.tokyo.lg.jp/kazei/kojin_ju.html
この記事を書いた人
みく フリーランスWebライター
夫と二人暮らしのフリーランスWebライター(活動歴5年)。「電気代って高くない?」がきっかけで暮らしの固定費を調べるように。公式データと自分の家計でひとつずつ確認した結果だけを、忙しい人が最短で判断できるようまとめています。