※ この記事には広告・PRが含まれています
副業の確定申告がいるかどうかは、まず会社で年末調整(会社が12月の給与で1年分の所得税を精算する手続き)を受けているかどうかで分かれます。
- 年末調整を受けている会社員:給与以外の所得が年20万円を超えたら確定申告
- 給与のない無職・フリーランス・専業主婦:所得が所得控除(基礎控除や社会保険料控除など)の合計を超えたら確定申告。2026年分の基礎控除は、合計所得(給与・事業・雑所得などを合計した、所得控除を引く前の金額)が489万円以下なら104万円なので、基礎控除だけの人は所得104万円が境界線
- どちらの立場でも:所得税の確定申告をしないなら、市区町村への住民税の申告が必要かを確認
私は会社員の副業(2020年)、会社員とフリーランスが混ざった年(2021年)、フリーランスの青色申告(2023年分から)と、3つの立場で申告をしてきました。この記事では2026年分(2027年に提出する分)の数字で立場別の判定をまとめ、私自身がやってしまった間違いも正直に書きます。数字はすべて2026年10月時点の国税庁・自治体の公表資料で確認したものです。
【早見表】2026年分の確定申告ラインは立場で5パターン
まず自分がどの行に当たるかを決めてください。ここでいう「所得」は、売上や報酬(収入)から経費を引いた残りの金額です。会社員の副業もフリーランスの本業も、判定には収入ではなく所得を使います。
| あなたの立場(2026年分) | 所得税の確定申告が必要になるライン | 確定申告をしない場合の住民税 |
|---|---|---|
| 会社員・公務員(給与1か所・年末調整済み) | 給与と退職金以外の所得の合計が20万円超 | 市区町村へ住民税の申告 |
| 給与を2か所以上から受けている(アルバイトの掛け持ちなど) | 年末調整されなかった給与の収入金額+給与以外の所得が20万円超(給与の合計が150万円以下などの例外あり) | 市区町村へ住民税の申告 |
| 無職・フリーランス・専業主婦・学生(給与なし) | 所得の合計が所得控除の合計を超え、税額が出る(基礎控除は合計所得489万円以下なら104万円) | 住民税がかかる所得なら住民税の申告 |
| 年金を受け取っている人 | 年金収入400万円以下(全額が源泉徴収の対象)で、年金以外の所得が20万円以下なら不要 | 住民税の申告が必要な場合あり |
| 年の途中で退職し、再就職していない人 | 副業の所得が20万円超なら確定申告。20万円以下でも、納めすぎた税金を戻すには還付申告 | 確定申告をすれば不要。しない場合は住民税の申告 |
給与の年間収入が2,000万円を超える会社員は、副業の有無にかかわらず確定申告が必要です。また、表の「申告が不要」はあくまで所得税の話で、住民税は別ルールで動きます。この2点は後の章でくわしく説明します。
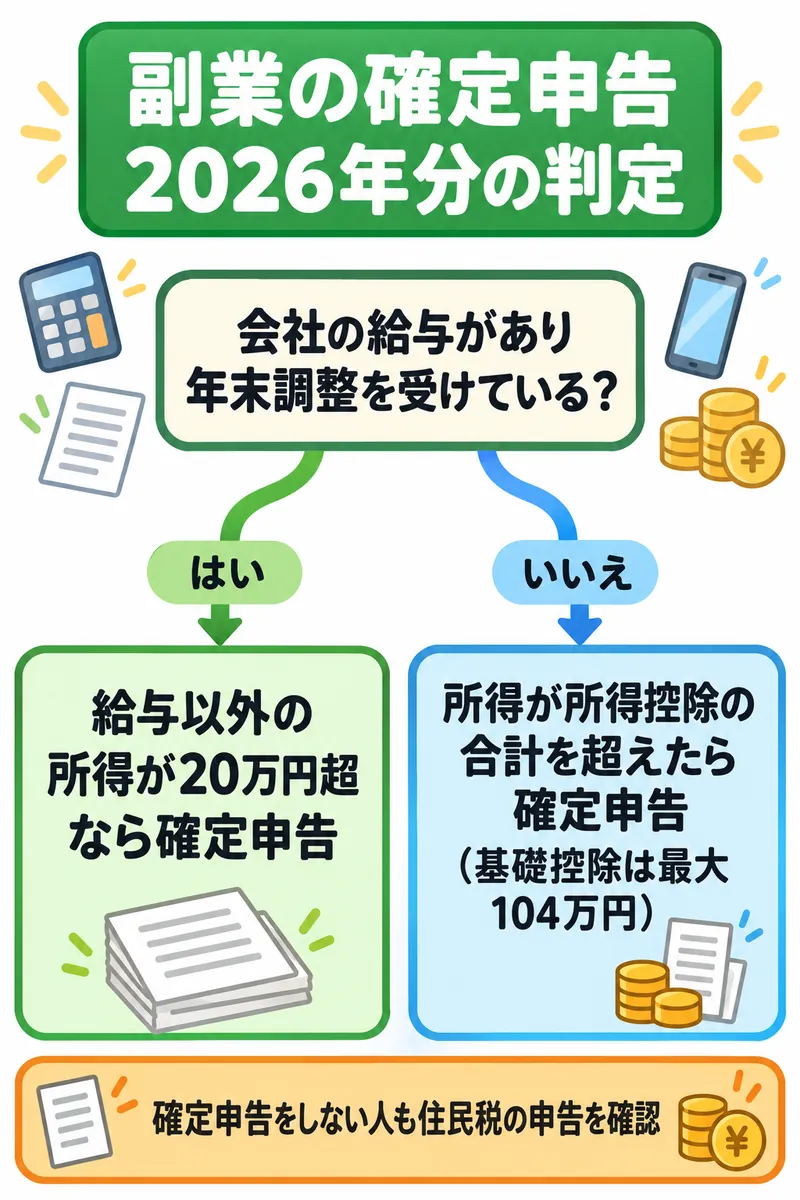
※給与を2か所以上から受けている人・年金受給者・給与2,000万円超の人は上の早見表で確認
みくの体験|2021年の私は「会社員」と「フリーランス」の両方だった
2021年は、1月から5月までが会社員、5月からがフリーランスのWebライターでした。2022年3月の確定申告で、退職のときに受け取った前職の源泉徴収票とライター報酬の明細を机に並べたとき、どちらの立場のルールで考えればいいのか分からず手が止まりました。結論は単純で、5月までの給与は年末調整を受けておらず、ライターの所得も20万円を大きく超えていたので、給与と報酬を1枚の申告書にまとめて出す以外の道はなかったのです。「自分は会社員だから20万円ルール」と決めつけず、その年1年分の中身でどの行に当たるかを見る。年の途中で働き方が変わった人ほど、ここで迷わないでほしいと思います。
会社員の副業|「給与以外の所得20万円」の数え方と住民税
国税庁のタックスアンサー「No.1900 給与所得者で確定申告が必要な人」では、給与を1か所から受けて全額が源泉徴収の対象になっている人は、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が必要とされています。20万円という数字だけが広まっていますが、実際の判定では、次の5点でつまずく人が多くいます。
- 収入ではなく所得で数える:ライター報酬が年30万円でも、取材の交通費や資料代などの経費が12万円なら所得は18万円となり、20万円以下に収まります。
- 副業が2つ以上あれば合計する:判定は「給与と退職金以外の所得の合計」です。1つずつ20万円以下でも、合わせて超えれば申告が必要です。
- 不用品の売却は数えない:古着や家財など生活に使っていた物をフリマアプリで売った所得は非課税で、確定申告も不要です(国税庁No.1906。1点30万円超の貴金属・美術品などを除く)。仕入れて売る転売は雑所得(給与・事業など他の所得に当たらない所得)として数えます。
- アルバイトの副業は数え方が違う:副業が給与の場合は、年末調整されなかった給与の「収入金額」と給与以外の所得の合計が20万円を超えるかで判定します。経費を引く前の金額で見る点に注意してください。ただし、給与の収入金額の合計から社会保険料控除など(基礎控除・医療費控除などは除く)を差し引いた額が150万円以下で、給与以外の所得が20万円以下なら、申告は不要です(国税庁No.1900)。
- 医療費控除などで申告するなら20万円以下でも書く:確定申告が不要な会社員でも、医療費控除やふるさと納税の寄附金控除のために還付申告をするときは、その他の所得もあわせて申告が必要です(国税庁「確定申告期に多いお問合せ事項Q&A」Q5)。
もう1つ大事なのが住民税です。世田谷区や港区の案内では、住民税の申告が不要な人を「所得税の確定申告をした人」「収入が給与だけで、勤務先から給与支払報告書(会社が市区町村に出す1年分の給与の報告書)が出ている人」「収入が年金だけの人」と挙げています。副業がある会社員はどれにも当たらないので、所得税の確定申告をしないなら住民税の申告を市区町村に出します。期限は3月15日(土日祝日なら翌開庁日)です。2026年1月5日からは、eLTAX(地方税ポータルシステム)でマイナンバーカードを使った住民税の電子申告が全国で始まっており、窓口や郵送に行かなくても出せるようになりました。
住民税を会社の給与天引きに入れず、自分で納付する方法(普通徴収)は別の記事で手順をまとめています。
みくの体験|副業が18万円弱の年は、住民税の申告書だけを出した
会社員1年目の2020年、Webライターの副業の所得は年間で18万円弱でした。20万円以下なので所得税の確定申告はしていません。そのかわり2021年の春、当時住んでいた区の住民税の申告書を取り寄せて、副業の収入と経費を書いて郵送しました。所得税の申告はしないのに住民税だけ出すという順番がしっくりこず、記入例のページを何度もめくったのを覚えています。退職後の2021年6月に届いた住民税の納付書は、前年の給与に副業の分を合わせた所得で計算されていました。「20万円以下なら何もしなくていい」と思い込んでいたら、あの1枚は出していなかったはずです。
給与のない人と年金の人|所得が控除の合計を超えたら申告
会社の給与がない無職・フリーランス・専業主婦・学生には、20万円ルールはありません。国税庁「No.2020 確定申告」では、その年の所得金額の合計額が所得控除の合計額を超え、その超えた額に対する税額が配当控除額などを超える人が確定申告をする、とされています。ポイントは「所得控除の合計」で、基礎控除だけでなく、自分で払った国民年金や国民健康保険料(社会保険料控除)なども含まれます。基礎控除しかない人なら、2026年分は所得104万円が目安の境界線です。
| 合計所得金額 | 2025年分 | 2026・2027年分 | 2028年分以後 |
|---|---|---|---|
| 132万円以下 | 95万円 | 104万円 | 99万円 |
| 132万円超〜336万円以下 | 88万円 | 104万円 | 62万円 |
| 336万円超〜489万円以下 | 68万円 | 104万円 | 62万円 |
| 489万円超〜655万円以下 | 63万円 | 67万円 | 62万円 |
| 655万円超〜2,350万円以下 | 58万円 | 62万円 | 62万円 |
※出典:国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」「源泉所得税の改正のあらまし(令和8年4月)」。2026年分からの金額は2026年度の税制改正によるもので、2028年分以後は2年ごとに物価の変化をもとに見直すことが基本とされています。
ここで見落としやすいのが住民税です。京都市が2026年5月にまとめた資料では、2027年度課税(2026年の所得)でも住民税の基礎控除は43万円のまま据え置かれています。所得税の基準が104万円まで上がっても、住民税は43万円から計算が始まるということです。住民税がかからない所得の上限(非課税限度額)は同じ資料で45万円とされています(均等割の基準は地域によって少し低い場合があります)。つまり、給与のない人の所得がおおむね45万円から104万円のあいだにあると、所得税の確定申告はいらないのに住民税はかかるので、住民税の申告が必要になります。
たとえば専業主婦で副業の所得が80万円、ほかに所得控除がない場合、2026年分の所得税は104万円以下なので申告不要です。住民税の所得割はおおよそ(80万円−43万円)×10%=3万7,000円、調整控除(2,500円)を引くと3万4,500円で、ここに均等割(標準4,000円)と森林環境税1,000円が加わるため、年4万円前後になります。夫の側は、妻の合計所得が62万円以下なら配偶者控除、62万円超95万円以下なら配偶者特別控除が受けられ、夫の合計所得が900万円以下ならどちらも所得税の控除額は38万円です。なお、健康保険の扶養は税金とは別の基準で判定されます。税と社会保険それぞれの扶養の境目は、扶養から外れる条件は年収5つの壁|2026年改正の税と社保を解説で整理しています。
年金を受け取っている人は、年金収入が400万円以下で全額が源泉徴収の対象になっており、年金以外の所得が20万円以下なら確定申告は不要です(国税庁No.1600)。ただし同じページで、この場合でも住民税の申告が必要な場合があると注記されています。また、ライター報酬のように源泉徴収されている報酬がある人は、申告義務がなくても還付申告をすれば所得税が戻ることがあります。
みくの体験|2年前の相談メモを、2026年分の数字で計算し直した
2024年秋、夫の同僚の奥さん(専業主婦)から、メルカリの売上が年40万円ほどになると相談されました。当時は基礎控除も配偶者控除の所得基準も48万円だったので、「売上から手数料や送料、仕入れを引いた所得が48万円以下なら所得税は大丈夫」と答えています。2026年3月に給与の壁だけ書き直していたその手帳のメモを、10月に2026年分の数字で計算し直すと、所得税の基準は104万円、配偶者控除の基準は62万円まで上がっていて、売上40万円なら経費を引く前でもどちらも余裕でした。ひやりとしたのは住民税のほうです。所得税の基準だけを追って「104万円までは何もしなくていい」と伝えていたら、所得が45万円を超えた年に住民税の申告が抜けるところでした。メモの余白には赤ペンで「住民税は所得45万円超からかかる(基礎控除43万円)」と書き足しました。
よくある間違い6つ|期限後や紙の提出で控除が減る
判定ラインを覚えても、実際の申告では細かいところで損をしがちです。私自身がやったもの、相談を受けて気づいたものを含めて、よくある間違いを6つ挙げます。
- 売上(収入)で判定している:20万円も104万円も「所得」の基準です。経費の領収書を捨ててしまうと、所得を正しく出せません。
- 20万円以下だから住民税も放置:所得税の申告がいらないだけで、住民税の申告は別です。会社員の副業はここが一番多い抜けです。
- 還付申告のときに副業を書かない:医療費控除やふるさと納税のために確定申告をするなら、20万円以下の副業所得も申告書に書きます。
- アルバイトの副業を所得で判定:給与の副業は経費を引かない「収入金額」で20万円を数えます(給与の合計が150万円以下などの例外あり)。
- 期限を過ぎて青色申告特別控除が10万円に:青色申告特別控除(事前に届け出て帳簿をつける青色申告者が所得から差し引ける控除)の55万円・65万円は、期限内(翌年3月15日まで)に申告書を出すことが条件です(国税庁No.2072)。1日でも遅れると最大10万円になります。
- 65万円のつもりで紙で出す:65万円の控除は、e-Taxでの提出か、優良な電子帳簿の保存が条件です。優良な電子帳簿を保存していない人が紙で出すと、ほかの要件を満たしていても55万円になります。
申告しなかったときの負担(2026年の割合)
・無申告加算税:税務署の調査の通知前に自分から期限後申告すれば5%。通知のあとは10〜25%、調査を受けてからは15〜30%(2023年分以後、税額に応じて段階的)。期限から1か月以内の自主申告で、期限内に申告する意思があったと認められる一定の場合はかかりません
・延滞税(所得税):納期限の翌日から2か月以内は年2.8%、それ以降は年9.1%(2026年1月1日〜12月31日の期間の割合)
・延滞金(住民税):納期限の翌日から1か月以内は年2.8%、それ以降は年9.1%(2026年の割合。本則は年7.3%・14.6%)
※2027年の割合は、2026年11月末までに財務大臣が告示する割合をもとに決まります(国税庁No.9205)
みくの体験|初めての青色申告を紙で出して、控除が55万円になった
2023年3月13日に開業届と青色申告承認申請書を出し、2023年分から青色申告になりました。翌2024年3月、帳簿はマネーフォワード クラウド確定申告でつけていたものの、申告書は前の年と同じく国税庁の作成コーナーで作って印刷し、税務署へ持参しました。控除欄に入ったのは65万円ではなく55万円です。65万円の条件がe-Taxでの提出(または優良な電子帳簿)だと知ったのは提出したあとでした。差の10万円は、税率5%の所得帯だった私の場合、所得税と住民税を合わせて約1万5,000円。翌2025年3月にスマホからe-Taxで送るようにして、ようやく65万円になりました。帳簿を頑張った年ほど、最後の出し方で取りこぼすのは悔しいです。
雑所得か事業所得か|判定は開業届ではなく帳簿と活動の実態
副業の所得は、多くの場合「業務に係る雑所得」か「事業所得」のどちらかになります。国税庁は2022年10月7日に所得税基本通達を改正し、この境目を次のように整理しました。事業所得かどうかは、その活動が社会通念上「事業」と呼べる程度かで判定する。そのうえで、取引を記録した帳簿書類の保存がない場合は、収入金額が300万円を超え、かつ事業と認められる事実がある場合を除いて、業務に係る雑所得になる、というものです。
同じ時に出た国税庁の解説では、帳簿を記録・保存していれば事業所得に区分される場合が多い一方、収入が僅少な場合(例として、例年300万円以下で主たる収入の10%未満)や、例年赤字で解消する取り組みがない場合は個別に判断するとしています。会社員が本業のかたわらで少し稼ぐ副業は、雑所得になるのが一般的と考えておくと判断を誤りにくいです。どちらになるかで、次の点が変わります。
- 青色申告特別控除:事業所得(と不動産所得)が対象で、雑所得には使えません。
- 赤字の扱い:事業所得の赤字は給与などほかの所得と差し引き(損益通算)できますが、雑所得の赤字はできません(国税庁No.2250・No.1500)。
- 書類の保存:業務に係る雑所得でも、前々年の収入が300万円を超える人は請求書や領収書などの保存が必要です。1,000万円を超える人は収支内訳書などの添付も必要です(国税庁No.1500)。
- 開業届の期限:事業を始めたときの開業届は、2026年1月1日以後に開業した場合は「事業を始めた年分の確定申告期限まで」に出せばよくなりました(国税庁No.2090。それより前の開業は従来の「開業から1か月以内」)。青色申告承認申請書の期限(原則その年の3月15日、1月16日以後の開業なら開業から2か月以内)とは別なので注意してください。
開業届の書き方は15か所|2026年に期限が1か月から延びた
みくの体験|「開業届を出していないから雑所得」は半分だけ合っていた
2022年3月、初めての確定申告で、私はライターの収入を雑所得の欄に書きました。開業届を出していない自分は事業者ではない、と理解していたからです。2026年10月、この記事を書くために国税庁の通達の解説を読み直すと、判定の材料として挙がっているのは帳簿書類の保存や活動の実態で、開業届の有無は出てきませんでした。当時の私は帳簿をつけていなかったので、雑所得という結論は外れていなかったのかもしれません。ただ、理由は開業届ではなく帳簿のほうでした。開業届を出したのは2023年3月13日。そこから会計ソフトで帳簿をつけ始めて、やっと自分の仕事を「事業」と説明できる形になりました。
2026年分は2027年2月16日〜3月15日(月)に提出|準備の順番
確定申告の期間は、原則として翌年2月16日から3月15日までです(国税庁No.2020)。2026年分は2027年2月16日(火)から3月15日(月)で、3月15日が平日なので期限はずれません。所得税の納付期限も同じ3月15日です。還付申告だけの人は、2027年1月1日から出せます。準備は次の順番で進めると、期限前に慌てずに済みます。
- 12月〜1月:1年分の売上と経費を集計する。報酬の入金明細、領収書、フリマの売上履歴などを月ごとにまとめます。
- 1月:書類を集める。会社員は勤務先の源泉徴収票、フリーランスは取引先の支払明細、全員が国民年金や生命保険料などの控除証明書。e-Taxならマイナポータル連携で取り込める証明書もあります。
- 2月:申告書を作る。国税庁の確定申告書等作成コーナーか会計ソフトで作成します。住民税を自分で納めたい人は、第二表の住民税の徴収方法の欄を確認します。
- 2月16日〜3月15日:提出する。e-Taxなら自宅から送れます。青色申告で65万円の控除を受けたい人はe-Taxが基本です。
- 3月15日まで:所得税を納める。振替納税なら引き落としは2027年4月23日(金)の予定です(国税庁「主な国税の納期限(法定納期限)及び振替日」)。
- 確定申告をしない人は、3月15日までに住民税の申告。市区町村の窓口・郵送のほか、eLTAXでの電子申告も使えます。
確定申告スマホのやり方|e-Taxで15分完了する2026年手順
会計ソフトを使うかどうかで、2年目からの手間が変わる
国税庁の作成コーナーは無料で使えますが、口座やカードの明細を自分で拾って入力する前提です。副業を続けて取引が増えるほど、1月の集計に時間がかかります。個人向けで定番なのは次の2つです。
マネーフォワード クラウド確定申告|会計ソフト
私が2023年から帳簿づけに使っている会計ソフトです。銀行・クレジットカードの明細を自動で取り込み、確定申告書の作成から電子申告まで対応。パーソナルミニは年払いで月900円(税抜)、1ヶ月の無料お試しあり(クレジットカード不要)。2026年12月1日に一部プランの料金改定予定(最新は公式で確認)。
※2026年10月29日時点の公式サイト表記

freee会計|会計ソフト
もう一方の定番も比べたいなら。公式サイトでは、開業から日々の経理、確定申告までをサポートすると案内されています。公式サイトの「無料ではじめる」から登録でき、料金プランと無料で使える範囲は公式サイトで確認してください。
※2026年10月時点の公式サイト表記

会社員で副業の所得が20万円以下、住民税の申告だけで済む人なら、会計ソフトはまだいりません。毎年確定申告が必要な規模になったら、無料で試せる期間に両方の画面を触って、続けられそうなほうを選ぶのが確実です。いまは家計簿もマネーフォワード MEなので、事業と家計で画面の考え方が同じなのは続けやすい理由の1つです。
みくの体験|5回目の申告は90分。2027年は2月中に送るつもり
2026年3月、2025年分の確定申告をマネーフォワード クラウド確定申告とe-Taxで済ませました。5回目の申告で、かかった時間は90分です。2024年3月に印刷して税務署へ持っていった年は、移動と待ち時間だけで半日がつぶれていたので、作業量よりも「家から出ないで終わる」ことの差が大きいと感じています。2027年3月15日は月曜日です。直前の週末に詰め込むと、控除証明書の取り込み漏れに気づいても直す時間がないので、今回は2月中に送る予定でカレンダーに入れました。
まとめ|まず立場を決めて、所得税と住民税を別々に確認
副業の確定申告は、会社員なら給与以外の所得20万円超、給与のない人なら所得が所得控除の合計を超えたとき(2026年分の基礎控除は最大104万円)が境界線です。どちらでも、所得税の確定申告をしない人は住民税の申告が必要かどうかを別に確認してください。
| 立場 | 2026年分の所得税 | 住民税で気をつけること |
|---|---|---|
| 会社員(年末調整済み) | 給与以外の所得が20万円超で確定申告 | 20万円以下でも住民税の申告(3月15日まで) |
| アルバイト掛け持ち | 年末調整されない給与の収入+ほかの所得が20万円超で確定申告(給与の合計が150万円以下などの例外あり) | 確定申告しないなら住民税の申告 |
| 無職・フリーランス・専業主婦 | 所得が所得控除の合計を超えたら確定申告(基礎控除は合計所得489万円以下で104万円) | 住民税の基礎控除は43万円のまま。所得税が不要でも住民税の申告がいることが多い |
| 年金受給者 | 年金収入400万円以下・ほかの所得20万円以下なら不要 | 住民税の申告が必要な場合あり |
次のアクション:今日のうちに、2026年1月からの副業の入金と経費を1枚の表に書き出して、いまの所得を出してみてください。会社員で20万円に近い人は12月の入金予定も足し、給与のない人は国民年金などの控除証明書がそろっているかを確認します。そのうえで、この記事の早見表のどの行に当たるかを決めれば、2027年2月にやることが決まります。
よくある質問
Q. 副業の売上が30万円でも、経費を引いた所得が15万円なら確定申告は不要ですか?
A. 年末調整を受けている会社員で、ほかに給与以外の所得がなければ、所得税の確定申告は不要です。判定は売上ではなく所得で行うので、経費を引いた15万円で見ます。ただし住民税の申告は別に必要です。また、医療費控除やふるさと納税のために確定申告をする場合は、この15万円も申告書に書きます。
Q. 専業主婦で副業の所得が80万円の場合、2026年分は何が必要ですか?
A. ほかに所得控除がなくても、所得80万円は基礎控除104万円の範囲内なので、所得税の確定申告は不要です。一方、住民税の基礎控除は43万円のままなので住民税がかかり、所得割は調整控除後でおよそ3万5,000円、均等割などを合わせて年4万円前後になります。確定申告をしないなら、3月15日までに市区町村へ住民税の申告をしてください。夫は、夫の合計所得が900万円以下なら所得税の配偶者特別控除38万円を受けられます。
Q. 2026年分の確定申告はいつからいつまでですか?
A. 2027年2月16日(火)から3月15日(月)までです。所得税の納付期限も3月15日です。税金が戻るだけの還付申告は2027年1月1日から出せます。確定申告をしない人の住民税の申告期限も3月15日です。
Q. 副業がアルバイトの場合も20万円ルールは同じですか?
A. 数え方が違います。給与を2か所以上から受けている人は、年末調整されなかった給与の収入金額と、給与以外の所得の合計が20万円を超えると確定申告が必要です。アルバイトの給与は経費を引かない収入金額で数えます。ただし、給与の収入金額の合計から社会保険料控除など(基礎控除・医療費控除などは除く)を差し引いた額が150万円以下で、給与以外の所得が20万円以下なら、申告は不要です(国税庁No.1900)。
- 国税庁「No.1900 給与所得者で確定申告が必要な人」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm)
- 国税庁「No.2020 確定申告」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm)
- 国税庁「No.1600 公的年金等の課税関係」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm)
- 国税庁「No.1906 給与所得者がネットオークション等により副収入を得た場合」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1906.htm)
- 国税庁「No.1910 中途退職で年末調整を受けていないとき」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1910.htm)
- 国税庁「確定申告期に多いお問合せ事項Q&A【所得税及び復興特別所得税の申告等】」Q5・Q9(https://www.nta.go.jp/taxes/shiraberu/shinkoku/qa/02.htm)
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」(https://www.nta.go.jp/users/gensen/2025kiso/index.htm)
- 国税庁「源泉所得税の改正のあらまし(令和8年4月)」(https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf)
- 国税庁「『所得税基本通達の制定について』の一部改正について(法令解釈通達)」2022年10月7日・同解説(https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/kaisei/221007/index.htm)
- 国税庁「No.1500 雑所得」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1500.htm)
- 国税庁「No.2250 損益通算」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2250.htm)
- 国税庁「No.2072 青色申告特別控除」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm)
- 国税庁「No.2090 新たに事業を始めたときの届出など」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2090.htm)
- 国税庁「No.2024 確定申告を忘れたとき」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2024.htm)
- 国税庁「主な国税の納期限(法定納期限)及び振替日」(https://www.nta.go.jp/taxes/nozei/nofu/24200042/noufu_kigen.htm)
- 国税庁「No.9205 延滞税について」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9205.htm)
- 総務省「個人住民税」(https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html)
- 京都市 行財政局「物価上昇局面における税負担の調整の概要と本市の税収への影響について(個人市民税)」2026年5月(https://www2.city.kyoto.lg.jp/shikai/img/iinkai/soumushoubou/R08/data/080525gyouzai.pdf)
- 世田谷区「住民税(特別区民税・都民税)の申告について」(https://www.city.setagaya.lg.jp/02051/232.html)
- 港区「広報みなと2026年3月1日号 住民税(特別区民税・都民税)・所得税等の申告はお早めに」(https://www.city.minato.tokyo.jp/kouhou/kuse/koho/minato2026/202603/20260301top/11.html)
- さいたま市「eLTAX個人住民税電子申告システムについて」(https://www.city.saitama.lg.jp/001/153/004/002/001/001/p078286.html)
- 世田谷区「延滞金」(https://www.city.setagaya.lg.jp/02053/255.html)
- マネーフォワード クラウド「個人事業主向け有償契約の基本料金改定のお知らせ」(2026年12月1日改定)(https://biz.moneyforward.com/support/plan/news/20260924.html)
- マネーフォワード クラウド確定申告「料金プラン」(2026年10月29日確認)(https://biz.moneyforward.com/tax_return/price/)
- freee株式会社 公式サイト(2026年10月確認)(https://www.freee.co.jp/)
この記事を書いた人
みく フリーランスWebライター
夫と二人暮らしのフリーランスWebライター(活動歴5年)。「電気代って高くない?」がきっかけで暮らしの固定費を調べるように。公式データと自分の家計でひとつずつ確認した結果だけを、忙しい人が最短で判断できるようまとめています。