額面と手取りの違いは、給与から天引きされる社会保険料と税金です。協会けんぽ東京支部・40歳未満・扶養なしで額面(総支給額)30万円の場合、2026年7月支給分以降の天引きは合計約6万2,900円、手取りは約23万7,100円(額面の約79%)になります。住民税だけは前年の所得で決まるため、前の年も同じ月給だった場合の試算です。
天引きされるのは健康保険料・子ども・子育て支援金・厚生年金保険料・雇用保険料・所得税・住民税の6項目で、40〜64歳は介護保険料が加わって7項目です。同じ条件なら、額面25万円で手取り約19万7,500円、額面40万円で約31万200円になります。
2026年は、社会保険料の行が3か所動き、所得税は12月の年末調整で精算されます。4月分の保険料から子ども・子育て支援金(子育て支援の財源として、医療保険料と一緒に集める拠出金)が加わり、協会けんぽ東京支部の健康保険料率と、一般の事業の雇用保険料率は下がりました。所得税は、最高104万円に引き上げられた基礎控除が年末調整でまとめて反映されます。この記事では、協会けんぽ・日本年金機構・厚生労働省・こども家庭庁・国税庁・東京都主税局の公表資料をもとに、天引きの1行ずつがどこから来た数字なのかを解説します。
私が会社員だったのは2020年4月から2021年5月までの1年2か月だけです。いまはフリーランスで給与明細は届きませんが、当時の明細と、2026年8月に一緒に読んだ会社員の夫の明細で気づいたことを各章に入れています。
額面と手取りの違いは6つの天引き|月給30万円の2026年明細
額面は給与明細の「総支給額」のことで、基本給に残業代や通勤手当などの手当を足した合計です。手取りは「差引支給額」、つまり額面から天引きを引いて口座に振り込まれる金額を指します。天引きは40歳未満なら6項目、40〜64歳は介護保険料が加わって7項目です。
下の表は、額面30万円(通勤手当なし・賞与なし)を2026年7月支給分以降のルールで1行ずつ計算したものです。社会保険料は、給料を一定の幅で区切った等級の金額「標準報酬月額」(額面30万円なら30万円)に料率をかけて出し、協会けんぽ東京支部の保険料額表の金額を使っています。所得税は、給与額と扶養人数ごとに毎月の天引き額を一覧にした国税庁の「源泉徴収税額表」の金額をそのまま使っています。
| 天引きの項目 | 2026年の本人負担と決まり方 | 額面30万円の例 |
|---|---|---|
| 健康保険料 | 標準報酬月額×9.85%の半分(協会けんぽ東京支部・2026年3月分から) | 14,775円 |
| 子ども・子育て支援金 | 標準報酬月額×0.23%の半分(2026年度の率。4月分から・5月の給与で天引き開始) | 345円 |
| 厚生年金保険料 | 標準報酬月額×18.3%の半分(全国一律) | 27,450円 |
| 雇用保険料 | その月の賃金×5/1,000(一般の事業・2026年4月から) | 1,500円 |
| 所得税 | 社会保険料を引いた255,930円を源泉徴収税額表(月額表・甲欄・扶養0人)に当てはめる | 6,320円 |
| 住民税 | 前年の所得で決まる年税額を、6月から翌年5月までの12回で天引き(2026年6月からは2025年の所得分。この例では6月だけ13,100円) | 12,500円(試算) |
| 合計 | 40〜64歳は協会けんぽの介護保険料(1.62%の半分)2,430円が加わる | 約62,890円(手取り約237,110円) |
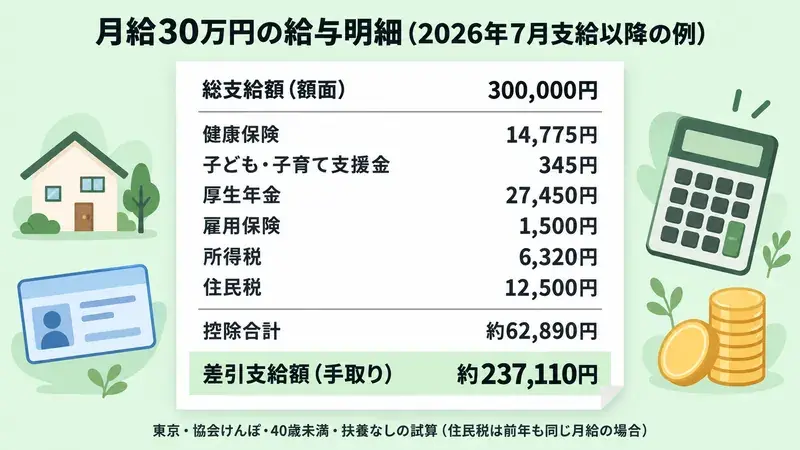
社会保険料4行の合計は44,070円で、額面の14.7%。税金2行が約18,820円で6.3%。「手取りは額面の約8割」という目安は、この内訳を足し上げた結果です。前年に給与所得がなく住民税の天引きがない入社1年目なら、同じ額面でも手取りは249,610円になります。
みくの体験|2020年12月の明細を、2026年の料率で計算し直した
新卒1年目の2020年12月の給与明細は、月給25万円ほどに対して社会保険料がおよそ3万7,000円でした。2026年10月、この記事を書く前に保管してあるその明細を机に広げ、健康保険・厚生年金・雇用保険の3行を当時の料率で電卓に打ち直すと、明細の金額とほぼ重なりました。同じ月給に2026年5月以降の料率を当てはめると、子ども・子育て支援金の行が加わり、雇用保険も当時の3/1,000から5/1,000に上がって、合計は月700円あまり増えます。数字の出どころを1行ずつ言えるようになって、いまは夫の明細を一緒に読むのが少し楽しみになりました。
2026年に給与明細で変わった3つの行
2025年と同じ額面でも、2026年は社会保険料の行が細かく動いています。変わった時期は項目ごとにずれているので、「何月の給与から」を押さえておくと明細の数字の変化に説明がつきます。
- 子ども・子育て支援金が加わった:会社の健康保険に入っている人は、標準報酬月額×0.23%(2026年度)を、基本的に会社と半分ずつ負担します。2026年4月分の保険料からで、天引きは5月の給与から。率は国が示した一律の0.23%で、健康保険組合の加入者も同じです。ボーナスからも引かれます。
- 健康保険料率が下がった:協会けんぽ東京支部は9.91%から9.85%へ(2026年3月分から。協会けんぽでは47都道府県のうち40で引き下げ、7で据え置き)。一方、40〜64歳が払う協会けんぽの介護保険料率は、全国一律で1.59%から1.62%に上がりました。健康保険組合の料率は組合ごとに違います。
- 雇用保険料率が下がった:一般の事業の本人負担は5.5/1,000から5/1,000へ(2026年4月から)。農林水産・清酒製造の事業と建設の事業は6.5/1,000から6/1,000です。
協会けんぽ東京支部・額面30万円・40歳未満で差し引きすると、健康保険が90円減、雇用保険が150円減、支援金が345円増で、月105円の負担増です。40〜64歳は健康保険と介護保険を合わせた行が45円減るので、雇用保険の減額と支援金を足して月150円の増加になります。
注意したいのは、支援金が明細に1行で出ていない会社もあることです。こども家庭庁の事業主向けリーフレットは「保険料額の内訳として支援金額を示すことは法令上の義務ではありません」と明記したうえで、明細に内訳を書く取り組みへの協力を呼びかけています。行が見当たらなくても、健康保険料の欄に含まれて引かれている可能性があります。
みくの体験|夫の明細に「支援金」の行はなかった
2026年8月、夫が「iDeCoってどうなんだろう」と言い出した夜に、夫の給与明細のPDFを開いて控除欄を上から読みました。そのとき「子ども・子育て支援金」という行は見当たらず、私は「健康保険の行に入っているのかな」と思いながら、確かめずに画面を閉じています。10月にこども家庭庁のリーフレットを読み、内訳を明細に分けて書くのは義務ではないと知って、ようやく合点がいきました。夫の会社は健康保険の1行にまとめて載せているようです。行がないから払っていない、とは言えないと身をもって知りました。
社会保険料の年収別の目安や、会社員と国民健康保険の違いはこちらで詳しく扱っています。
社会保険料の計算方法は年収の約15%|給料明細4項目を年収別解説
天引き額の決まり方|保険料は等級、所得税は税額表、住民税は前年の所得
6つの天引きは、計算のもとになる数字がそれぞれ違います。残業代が増えた月に一部の行だけ動くのはこのためです。自分の明細で確かめるときは、次の順に見ていくと迷いません。
- 総支給額(額面)を確認する:基本給と残業代・通勤手当などの手当の合計です。
- 標準報酬月額を確認する:標準報酬月額は、報酬(通勤手当なども含む)を一定の幅で区切った等級の金額です。毎年4〜6月の報酬をもとに9月に見直され(定時決定)、昇給などで基本給のような固定的な賃金が変わり、2等級以上の差が出たときは途中でも改定されます(随時改定)。額面30万円なら29万〜31万円の幅に入り、標準報酬月額は30万円です。
- 健康保険・支援金・厚生年金を出す:標準報酬月額×料率の半分です。給与から引く場合、1円未満は50銭以下を切り捨て、50銭を超えると切り上げます。引かれるのは原則として前月分で、5月の給料からは4月分が引かれます。
- 雇用保険を出す:等級ではなく、その月に支払われた賃金×5/1,000です。残業代が増えた月は、社会保険料の中ではこの行だけがその月に動きます(所得税もその月の額で変わります)。
- 所得税を出す:額面から社会保険料を引いた金額を、国税庁の源泉徴収税額表(月額表)に当てはめます。扶養控除等申告書を出している人に使われるのは甲欄です。
- 住民税を確認する:前年1〜12月の所得に対して決まった年税額を、6月から翌年5月までの毎月の給料で天引きする仕組みです。所得割の税率は標準で10%です。東京都の場合は都民税4%と区市町村民税6%で、均等割は都民税1,000円と区市町村民税3,000円、これに森林環境税1,000円が加わります。
標準報酬月額の仕組みを知ると、「4〜6月に残業が多いと、9月分から1年間の保険料が上がる」理由も見えてきます。前月分を引くルールなので、9月分の新しい保険料が明細に現れるのは10月の給料からです。
表の住民税12,500円は、2025年も額面30万円・賞与なしで、社会保険料が年52万7,580円だったと仮定した試算です。給与所得244万円から社会保険料と住民税の基礎控除43万円を引いた課税所得148万2,000円に10%をかけ、調整控除2,500円を引くと所得割は14万5,600円(都民税分と区市町村民税分に分けて100円未満を切り捨てるため、単純計算より100円少なくなります)。均等割と森林環境税の5,000円を足すと年15万600円。月割りの100円未満の端数を最初の月にまとめる計算で、6月が13,100円、7月から翌年5月が12,500円です。会社が住民税を給与から引く仕組みは、副業の所得が会社に伝わる経路にもなっています。
みくの体験|残業代が増えた月、動いたのは2行だけだった
2021年2月、締め切りが重なって残業代がいつもより1万円ほど多くついた月の明細を、前の月と並べて見比べたことがあります。増えていたのは雇用保険の30円と所得税の数百円だけで、健康保険と厚生年金は1円も変わっていません。「残業したのに保険料は増えないの?」と総務の先輩に聞きに行き、保険料は入社時や4〜6月の報酬で決まる等級で計算されるので、1か月だけ残業代が増えても動かないと教わりました。明細の行ごとに計算のもとが違うと知ったのは、このやり取りがきっかけです。
12月の年末調整で戻る額|2026年分は基礎控除が最高104万円
毎月の所得税は源泉徴収税額表による「仮払い」で、1年分の正しい税額は12月の年末調整で計算し直されます。2026年はこの精算がいつもより大きく動く年です。国税庁の資料による2026年分の改正点は次のとおりです。
- 基礎控除:合計所得金額489万円以下(給与だけなら年収665万5,556円以下)は104万円。489万円超655万円以下(年収850万円以下)は67万円、655万円超2,350万円以下は62万円。2026年分と2027年分に適用されます。
- 給与所得控除の最低保障額:2026・2027年分は65万円から74万円へ(2028年分以後は69万円が下限)。給与収入220万円超の人の給与所得控除は変わりません。
- 精算のタイミング:改正は2026年12月1日施行で、2026年11月までの源泉徴収事務に変更はありません。12月の年末調整で改正後の控除を使って1年分を計算し、改正前の税額表で引いてきた分と精算します。2027年1月以後に支払う給与からは、改正後の源泉徴収税額表が使われます。
2026・2027年分は、給与収入だけの人なら74万円と104万円を足した178万円まで所得税がかかりません。改正前の2026年分の基礎控除(合計所得に応じて95万・88万・68万・63万・58万円)と比べた、年税額の差の試算が下の表です。
| 年収(給与のみ) | 基礎控除(改正前→改正後) | 2026年分の年税額の差(試算) |
|---|---|---|
| 200万円 | 95万円→104万円(給与所得控除も68万円→74万円) | 約3,500円減(年税額0円に) |
| 360万円 | 88万円→104万円 | 約8,100円減 |
| 600万円 | 68万円→104万円 | 約3万6,700円減 |
| 800万円 | 63万円→67万円 | 約8,200円減 |
※社会保険料を年収の15%、ほかの所得控除なしとし、復興特別所得税(2.1%)を含めて計算。住民税の基礎控除は43万円のままで、今回の改正では動きません。住民税の給与所得控除の最低保障額が74万円になるのは、2026年の所得にかかる2027年度分からです。
額面30万円の例に当てはめると、毎月6,320円×12か月で75,840円が引かれています。2026年1〜4月の料率の違いも入れた社会保険料(年52万8,180円)で年税額を計算すると、改正後は44,400円。差の31,440円が12月の年末調整で戻る計算です。このうち改正による分は8,200円(改正前の年税額52,600円−44,400円)で、残りの23,240円は、毎月の税額表で引かれた額が改正前の年税額を上回っていた分なので、改正がなくても戻ります。上の表の360万円の行が約8,100円なのは、社会保険料を年収の15%(54万円)と置いた概算で、100円未満を切り捨てる位置がずれるためです。生命保険料控除などを申告すれば、戻る額はさらに増えます。
みくの体験|年末調整の「収入金額」に手取りを書きかけた
私が会社員として年末調整をしたのは、2020年12月の1回だけです。総務から茶封筒で受け取った書類の「収入金額」欄に、最初は振込額をそのまま書きそうになりました。明細の一番上に印字された総支給額を見て書くのは額面のほうだと気づき、その年の給与明細を並べて電卓で足し上げた夜のことは、今でもはっきり覚えています。額面と手取りの違いを本当に意識したのは、このときでした。
まとめ|額面と手取りの違いは明細の1行ずつで説明できる
| 項目 | 押さえるポイント |
|---|---|
| 額面と手取りの差 | 額面30万円・東京・40歳未満で天引き約6万2,900円、手取りは約79% |
| 社会保険料 | 標準報酬月額×料率の半分。等級は4〜6月の報酬で9月に見直し |
| 2026年の変更 | 支援金0.23%(4月分から)、協会けんぽ東京支部の健康保険9.85%(3月分から)、雇用保険5/1,000(一般の事業・4月から) |
| 所得税 | 毎月は税額表で仮払い。12月の年末調整で基礎控除104万円などを反映して精算 |
| 住民税 | 前年の所得で決まり、6月から翌年5月までの12回で天引き |
手取りが思ったより少ないと感じたら、まず直近の給与明細を1枚出して、次の順に確かめてください。
- 子ども・子育て支援金が別の行か、健康保険の行に含まれているかを見る
- 健康保険の金額を料率で割り、標準報酬月額を逆算する(協会けんぽ東京支部なら4.925%、支援金が健康保険の行に含まれている場合は5.04%で割る)
- 年末調整の書類が配られたら、基礎控除申告書に2026年分の金額を書く
- 副業の収入がある人は、確定申告が必要になる境界線を先に確認する
14,775円を4.925%で割っても、支援金込みの15,120円を5.04%で割っても30万円になり、明細の数字が等級表とつながります。副業の所得がある人の申告ラインは、こちらで整理しています。
副業の確定申告は20万円と104万円で判定|立場別5パターン
よくある質問
Q1. 額面と総支給額、基本給は同じ意味ですか?
A. 額面は給与明細の総支給額と同じ意味で、基本給に残業代や通勤手当などの手当を足した合計です。基本給は額面の一部にすぎず、手当が多い人ほど基本給と額面の差は大きくなります。
Q2. ボーナスの手取りはどう計算されますか?
A. ボーナスからは健康保険料・子ども・子育て支援金・厚生年金保険料・雇用保険料と所得税が引かれ、住民税は引かれません。社会保険料は賞与額の1,000円未満を切り捨てた標準賞与額に料率をかけ、所得税は原則として、前月の給与(社会保険料控除後)で決まる率を、社会保険料を引いた後の賞与にかけて計算します。
Q3. 入社2年目の6月に手取りが減るのはなぜですか?
A. 住民税は前年1〜12月の所得をもとに計算され、6月から翌年5月までの毎月の給料から引かれるためです。入社1年目は前年に給与所得がない人が多く、住民税の天引きは2年目の6月から始まります。
Q4. 子ども・子育て支援金が給与明細に見当たりません。
A. こども家庭庁は、支援金の額を給与明細で分けて示すことは法令上の義務ではないとしています。健康保険料の行に含めて表示している会社もあり、金額は標準報酬月額×0.23%の半分で確かめられます。
Q5. 40歳になると手取りはいくら減りますか?
A. 40歳から64歳までは介護保険料が加わります。協会けんぽの介護保険料率は2026年度が全国一律1.62%で、本人負担はその半分です。標準報酬月額30万円なら月2,430円減ります。
- 全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」 https://www.kyoukaikenpo.or.jp/g7/cat330/sb3130/r08/
- 全国健康保険協会「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」 https://www.kyoukaikenpo.or.jp/assets/R8_13tokyo.pdf
- 全国健康保険協会「令和7年度保険料率」 https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/rate_prefectures/r07
- 全国健康保険協会「令和3年度保険料率」 https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/rate_prefectures/r03
- こども家庭庁「子ども・子育て支援金制度について」 https://www.cfa.go.jp/policies/kodomokosodateshienkinseido
- こども家庭庁「子ども・子育て支援金 事業主向けリーフレット」 https://www.cfa.go.jp/assets/contents/node/basic_page/field_ref_resources/fb3dbb28-102a-4840-90a5-00ad2e0d117f/ae51fa59/20260324policies-kodomokosodateshienkinseido-14.pdf
- 日本年金機構「厚生年金保険の保険料」 https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20150515-01.html
- 日本年金機構「保険料の納付」 https://www.nenkin.go.jp/service/kounen/hokenryo/nofu/nofu.html
- 厚生労働省「令和8(2026)年度 雇用保険料率のご案内」 https://www.mhlw.go.jp/content/001692566.pdf
- 厚生労働省「令和3年度の雇用保険料率について」 https://www.mhlw.go.jp/content/000739455.pdf
- 兵庫労働局「労働保険料の計算方法」 https://jsite.mhlw.go.jp/hyogo-roudoukyoku/hourei_seido_tetsuzuki/roudou_hoken/hourei_seido/roudouhoken_about/keisan_houhou.html
- 国税庁「給与所得の源泉徴収税額表(令和8年分)月額表」 https://www.nta.go.jp/publication/pamph/gensen/zeigakuhyo2026/data/01-07.pdf
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」 https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf
- 国税庁「令和8年度税制改正(基礎控除の引上げ等関係)Q&A」 https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf
- 国税庁「No.2260 所得税の税率」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 国税庁「No.2523 賞与に対する源泉徴収」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2523.htm
- 東京都主税局「個人住民税」 https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju
- 港区「特別区民税・都民税の計算」 https://www.city.minato.tokyo.jp/kazei/kurashi/zekin/juminze/tominze/kesan.html
- さいたま市「特別徴収税額の月割額の計算方法」(よくある質問) https://www.city.saitama.lg.jp/faq/001/005/004/p111579.html
- 仙台市「令和9年度(令和8年分)から適用される個人市県民税の税制改正等について」 https://www.city.sendai.jp/shiminze-kikaku/kurashi/tetsuzuki/zekin/kojin/kaisei/r8.html
この記事を書いた人
みく フリーランスWebライター
夫と二人暮らしのフリーランスWebライター(活動歴5年)。「電気代って高くない?」がきっかけで暮らしの固定費を調べるように。公式データと自分の家計でひとつずつ確認した結果だけを、忙しい人が最短で判断できるようまとめています。