※ この記事には広告・PRが含まれています
手取り15万円の一人暮らしは、家賃を管理費込みで4万5,000円(手取りの30%)以内に収め、給料日に1万5,000円を先に貯金へ移せば、黒字で回せます。目安の配分は、家賃3万7,500円(25%)・食費2万2,500円・光熱と通信1万7,000円・先取り貯金1万5,000円。毎月の特別費の積み立て8,000円を引いても、日用品や交際に使えるお金が月4万2,500〜5万円残ります。
手取り15万円になる額面は、東京の会社員の例で約18万8,000円です。2026年は12月の年末調整で戻る額が大きい年で、額面19万円なら約2万8,700円が戻る試算になります。この記事では、配分表、黒字にする順番、固定費の削り方、急な出費への備え、収入が減ったときに使える公的な制度を、2026年10月時点の公式資料で確かめた数字で整理しました。
手取り15万円で暮らした経験は、私(みく)にはありません。2020年4月に木造アパートのワンルームで始めた一人暮らし(2022年9月まで)の1年目は、手取りが20万円ほどあっても、月末の残高が2万円しかない月がありました。その家計を15万円の表に入れ直すと、どこで詰まるかがよく分かります。今は夫と東京西部の1LDKで暮らしています。
手取り15万円の配分|家賃4万5,000円以内なら毎月1万5,000円貯められる
配分は、当サイトの生活費と家賃目安の記事と同じ前提でそろえました。家賃は手取りの25%を目安、30%を上限とし、食費は15%、先取り貯金は10%。光熱・水道と通信は手取りにかかわらず合わせて1万7,000円(2025年の家計調査で、賃貸に住む単身世帯の光熱・水道1万1,129円と通信6,236円を、それぞれ1,000円単位に丸めた額)と置いています。そこに、年に数回の出費に備える「特別費」の積み立てを加えました。
| 費目(月) | 家賃25%で組む | 家賃30%(上限)で組む |
|---|---|---|
| 家賃(管理費込み) | 37,500円 | 45,000円 |
| 食費(手取りの15%) | 22,500円 | 22,500円 |
| 光熱・水道と通信 | 17,000円 | 17,000円 |
| 先取り貯金(手取りの10%) | 15,000円 | 15,000円 |
| 特別費の積み立て | 8,000円 | 8,000円 |
| 日用品・服・医療・交通 | 18,000円 | 18,000円 |
| 交際・趣味・予備 | 32,000円 | 24,500円 |
| 合計 | 150,000円 | 150,000円 |
「日用品・服・医療・交通」の1万8,000円は、日用品5,000円・服と美容6,000円・医療3,000円・通勤以外の交通4,000円の合計として置いた目安です。交際・趣味・予備は、家賃25%なら3万2,000円、上限の30%なら2万4,500円まで縮みます。家賃が手取りの3分の1の5万円になると、同じ計算で1万9,500円しか残りません。
この配分で窮屈になりやすいのは食費です。2025年の家計調査で、34歳以下の単身世帯の食料は月4万1,992円でした。外食が多い人は最初の数か月だけ食費を手取りの20%(3万円)で組み、差の7,500円を交際・趣味・予備から回す形でもかまいません。また、特別費・日用品など・交際を合わせた5万8,000円は、2025年の34歳以下が同じ種類の費目(家具・家事用品、服、医療、交通、教育、教養娯楽、交際費などのその他)に使った平均8万5,799円より2万7,000円以上少なく、交際と趣味は平均より絞る前提になります。
手取り18万円・20万円・25万円などの家賃の早見表は、こちらにまとめています。
一人暮らしの家賃目安は手取り別で違う|18万・20万・25万の早見表
みくの体験|手取りが5万円少なかったら、家賃と食費だけでほぼ消えていた
一人暮らし1年目の私は、家賃8万円と食費5万5,000円で、毎月13万5,000円を払っていました。同じ暮らしを手取り15万円でしていたら、残るのは1万5,000円です。端末の分割込みで月8,000円台だったスマホ代を払えば、光熱費にも日用品にも7,000円弱しか回せません。日用品や交際費の実額は当時の記録が残っていないので書けませんが、そこまで足さなくても赤字になるのは分かります。手取りが5万円多かったから、たまたま回っていただけでした。家賃の上限30%は、私にとって机の上の目安ではなく、外すと最初の月から赤字になる線だと思っています。
黒字にする優先順位|給料日に「先に分ける順番」を決める
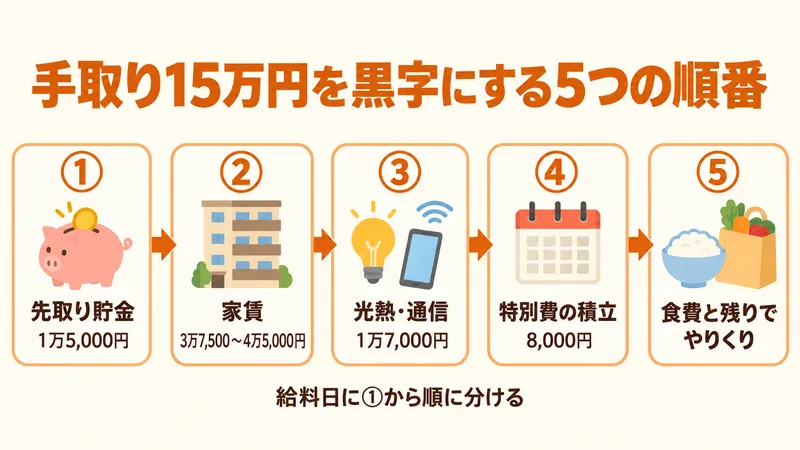
手取り15万円の家計は、余ったお金で何かをする余地がほとんどありません。給料が入った日に、次の順番でお金の行き先を先に決めてしまうのが、毎月の黒字を守るいちばん確実な方法です。
- 先取り貯金1万5,000円:給料日に自動で別の口座へ移します。残ったら貯めるのではなく、先に移した残りで暮らします。
- 家賃3万7,500〜4万5,000円:部屋探しのときに一度だけ決める、いちばん大きい固定費です。管理費・共益費を含めた金額で手取りの30%を超えないようにします。
- 光熱・通信1万7,000円:スマホと電気の契約は、一度手続きすれば次の請求から下がることが多い費目です。保険とサブスクも同じく、食費より先に見直します。
- 特別費8,000円:更新料、家電の買い替え、冠婚葬祭など、毎月ではないけれど必ず来る出費のために積み立てます。
- 食費と残りでやりくり:ここまで分けたあとの金額が、その月に自由に使えるお金です。
食費を最後に置いているのは、削っても効果が長続きしにくいからです。毎日の食事を我慢で抑えると、疲れた日にコンビニや外食で戻りがちになります。先に固定費を下げておけば、食費は「決めた額の中でやりくりする」だけで済みます。
みくの体験|敷金・礼金ゼロに惹かれた春、毎月の家賃には目が向いていなかった
2020年の春の部屋探しで、私が真っ先に見ていたのは入居のときに払うお金でした。敷金・礼金ゼロの物件を内見し、契約の直前に「2年以内に退去したら家賃2か月分の違約金」と言われて見送ったこともあります。入居時のお金にはあれほど敏感だったのに、住んでいるあいだ毎月出ていく8万円のほうは、手取りと並べて考えた記憶がありません。振り返ると、部屋探しでいちばん時間をかけるべきだったのは、敷金・礼金の比較より先に家賃の上限を決めることでした。この順番の2番目に家賃を置いているのは、ここを外すと3番目からの工夫がほとんど効かないからです。
固定費の削り方|スマホ・電気・保険・サブスクは1回の手続きで見直せる
固定費の見直しは、手続きを一度すれば、その後は何もしなくても効果が続きます。手取り15万円なら、光熱と通信を合わせて1万7,000円に収めるのが目標です。見直す前に、次の4つを手元にそろえておくと、比べる作業が一度で終わります。
- スマホ:設定画面で見られる直近3か月のデータ量
- 電気:検針票やWebの明細に載っている使用量(kWh)と契約アンペア
- 保険:加入中の保険の保障内容と、会社の健康保険で出る高額療養費・傷病手当金の金額
- サブスク:カードと口座の明細から書き出した、定額サービスの一覧
スマホ:毎月のデータ量を見てから料金の段を選ぶ
まず、スマホの設定画面で直近3か月のデータ量を確かめます。自宅にWi-Fiがあって月数GBしか使わないなら、使った量で料金が決まる段階制のプランが向いています。2026年10月31日時点で、楽天モバイルは3GBまで月1,078円、20GBまで月2,178円、無制限で月3,278円(いずれも税込・割引適用前)。毎月20GB以上をまとめて使う人は、ドコモの回線を使うahamoも候補になります。ahamoは2026年11月利用分まで30GBで月2,970円(税込)で、12月1日から段階制に変わります。
楽天モバイル|自宅のWi-Fiが中心で、外ではあまり使わない人に
手取り15万円の配分なら、3GBまでの月は1,078円(税込)で、通信の枠のほとんどを光回線や電気に回せます。使いすぎた月も20GBまで2,178円、無制限で3,278円(税込・割引適用前)で止まります。
気をつけたい点:自社回線のエリアや建物の中では、場所によってつながりにくいことがあります。職場や自宅で使えるか、公式のエリアマップで確かめてから申し込みます。

ahamo|外出先で毎月20GB以上使う人に
2026年11月利用分までは30GBで月2,970円(税込)。2026年12月1日からは40GBまで3,135円・60GBまで4,125円・120GBまで5,115円(税込)の段階制になり、改定後も5分以内の国内通話は無料のままです。
気をつけたい点:いちばん下の段が40GBなので、月数GBしか使わない人には楽天モバイルの3GBまでの料金より割高になります。

※ 2026年10月31日時点で各社の公式サイトに掲載の料金です
電気:比べる前に検針票の使用量を見る
電気代は季節や国の値引きで請求額が大きく上下するので、まず検針票やWebの明細で使用量(kWh)と契約アンペアを確かめます。電力会社を比べるときは、季節ごとの電気代と今の契約プランを手元に置いて比較サイトで試算すると、自分の使い方に近い数字が出ます。
エネチェンジ|一人暮らしの電気代を、今の契約と並べて試算
世帯人数を1人にして、郵便番号、春秋と夏冬の電気代、今の契約プランとアンペアを入れると、切り替えられるプランと比べられます。公式サイトの案内では、切り替えに工事や解約の手続きは要りません。
気をつけたい点:試算は入力した電気代と使い方にもとづく目安です。在宅の時間が長い人と、夜しか家にいない人では、合うプランが変わります。

※ 2026年10月31日時点の公式サイトの表記です
保険:民間の保険に入る前に、会社の健康保険で出る分を確かめる
会社の健康保険(協会けんぽなど)に入っている人には、医療費の1か月の自己負担に上限を設ける高額療養費と、病気やけがで働けない日の収入を補う傷病手当金があります。勧められるままに民間の医療保険に入る前に、この2つでいくらまで出るかを確かめ、足りない分だけを考えると、保険料の払いすぎを防げます。金額は後半の「公的な支え」の章で計算しました。
サブスク:毎月決まった日に引き落としを書き出す
動画・音楽・アプリなどの定額サービスは、1件が数百円でも気づかないまま払い続けやすい費目です。月に1回、カードや口座の引き落としから定額の行だけを書き出し、その月に一度も使っていないものを止めます。日にちを決めておくと、見直しが習慣になります。
みくの体験|迷っていた時間が、そのまま通信費になっていた
一人暮らしを始めた2020年4月から、私のスマホは大手キャリアの契約のままで、端末の分割込みで月8,000円台でした。ahamoの提供が始まったのは2021年3月で、私が移ったのはその年の秋(当時の料金は月2,970円)です。手続きはオンライン申し込みとSIMの差し替えで済み、毎月5,000円ほど下がりました。提供開始と同時に移っていれば、半年分で3万円前後は浮いていた計算になります。固定費の見直しは、迷っている時間がそのまま費用になる。そう覚えたのはこのときです。今は2024年7月から楽天モバイルで、サブスクは毎月1日の朝に確かめています。電力会社だけはまだ乗り換えていません。夫が帰宅する夕方に調理と冷暖房が重なる家なので、時間帯ごとの使い方を確かめてから比べるつもりです。
先取り貯金と急な出費への備え|1万5,000円と8,000円を別の場所に置く
手取り15万円の家計を赤字にするのは、毎月の支出よりも「たまに来る大きな出費」です。先取り貯金と特別費を、生活費の口座から切り離して置いておきます。
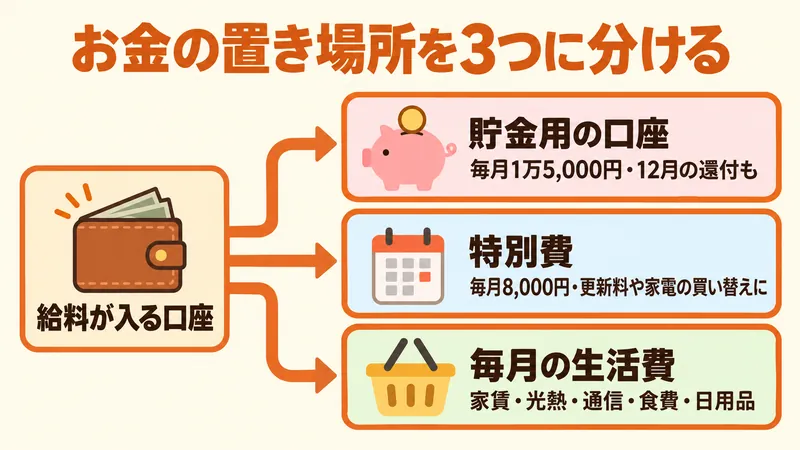
- 先取り貯金(月1万5,000円):給料日に、ネット銀行などの自動振替(定額自動入金)で貯金用の口座へ移します。1年で18万円。病気や失業で収入が途切れたときの生活費(生活防衛資金)として、まず生活費の3か月分、手取り15万円なら先取りを除いた13万5,000円×3=約40万円を目標にします。12月の年末調整の還付(次の章で計算)も足すと、2年あまりで届く計算です。
- 特別費(月8,000円):毎月ではないけれど必ず来る出費のための積み立てで、1年で9万6,000円。賃貸の更新料(契約書で有無と金額を確かめ、24か月で割った額を目安にします)、家電の故障、冠婚葬祭、年に一度の保険料などに使います。
- 生活費の口座:給料が入る口座を、そのまま毎月の生活費の口座にします。家賃・光熱・通信・食費・日用品はここから払い、カードの引き落としもまとめると、月末の残高だけで黒字かどうかが分かります。
先取りの金額は、取り崩さずに続けられることを優先して決めます。一度でも足りなくなって貯金から戻すと、仕組みそのものが信用できなくなるからです。手取りの10%がきつい月が続くなら、まず5,000円から始めて、固定費が下がったぶんを上乗せしていきます。
みくの体験|洗濯機の18万円と、2020年の口座残高
2025年2月、二人暮らしの今の部屋でドラム式洗濯機が壊れ、買い替えに18万円かかりました。前年11月の火災保険の更新と重なって、貯金は一気に30万円減っています。痛い出費でしたが、払うこと自体はできました。先取りで別の口座に貯めていたお金があったからです。一人暮らしを始めた2020年の私は貯金がほとんどなく、敷金の支払いを翌月の給料日まで待ってもらって、やっと入居したくらいでした。あのころの口座では、この18万円は払えなかったはずです。家電はたいてい予告なしに壊れます。特別費と先取り貯金を生活費から切り離しておく意味は、こういう月にいちばん分かります。
手取り15万円の額面は約18万8,000円|2026年10月の天引きで計算
求人票の給料は、たいてい額面(総支給額)で書かれています。手取りは、額面から健康保険料・子ども・子育て支援金・厚生年金保険料・雇用保険料・所得税・住民税を引いた金額です。このうち健康保険・支援金・厚生年金の3つは、給料を一定の幅で区切った等級の金額「標準報酬月額」に料率をかけて決まります。下の表は、東京の会社員(協会けんぽ・40歳未満・扶養なし)で額面19万円(通勤手当なし・賞与なし)の場合を、2026年10月時点の料率で1行ずつ計算したものです。保険料は折半額の50銭以下を切り捨て、50銭を超える分を切り上げています。
| 天引きの項目(額面19万円) | 決まり方(2026年10月時点) | 金額 |
|---|---|---|
| 健康保険料 | 標準報酬月額19万円×9.85%の半分(協会けんぽ東京支部) | 9,357円 |
| 子ども・子育て支援金 | 標準報酬月額×0.23%の半分(2026年4月分から) | 218円 |
| 厚生年金保険料 | 標準報酬月額×18.3%の半分 | 17,385円 |
| 雇用保険料 | その月の賃金×5/1,000(一般の事業) | 950円 |
| 所得税 | 社会保険料を引いた16万2,090円を源泉徴収税額表(月額表の甲欄=勤務先に扶養控除等申告書を出している人の欄・扶養0人)に当てはめる | 2,980円 |
| 住民税 | 前年の所得で決まる。2025年の1年間も同じ月給で働いた場合の試算(7月〜翌年5月。6月は7,100円) | 6,400円 |
| 手取り | 住民税がない入社1年目は15万9,110円 | 152,710円 |
同じ条件で額面を1,000円ずつ動かすと、住民税が引かれる2年目以降に手取りが15万円を超えるのは額面18万8,000円(手取り15万890円)からです。住民税がない入社1年目なら、額面17万9,000円で手取り15万43円になります。4月入社の新卒の2年目は、前年に働いたのが9か月なので住民税はこの試算より少なめで、表の金額に近づくのは3年目からです。健康保険・支援金・厚生年金の3行は、額面18万5,000円から19万5,000円未満の人ならどれも19万円の等級で計算されます(雇用保険料だけは毎月の賃金に料率をかけます)。通勤手当が出る会社では、通勤手当も標準報酬月額の計算に入るので、社会保険料はその分高くなります。40〜64歳の人は、これに介護保険料が加わります。
2026年は12月の年末調整で約2万8,700円戻る試算
毎月の所得税は源泉徴収税額表で引かれる「仮払い」で、12月の年末調整で1年分が計算し直されます。2026年分と2027年分の所得税は基礎控除が引き上げられ、合計所得金額(給与だけの人なら、年収から給与所得控除を引いた額)が489万円以下の人は104万円になりました。国税庁は、2026年11月までの源泉徴収はこれまでどおりとし、12月の年末調整で改正後の控除を使って精算するとしています。
額面19万円・賞与なしで1年間同じ会社に勤めた場合を計算すると、毎月引かれる所得税の合計は3万5,760円、改正後の年税額(復興特別所得税を含む)は7,100円で、差の2万8,660円が12月に戻る試算です。このうち8,200円が2026年の基礎控除の引き上げ(88万円→104万円)による分で、残りの2万460円は、改正がなくても年末調整で戻る分にあたります。生命保険料控除などを申告すると、戻る額はもう少し増えます。この還付は、そのまま貯金用の口座へ移しておくと、生活防衛資金が早く貯まります。
天引きの1行ずつがどこから来た数字なのか、月給30万円の明細で詳しく分解した記事はこちらです。
額面と手取りの違い|月給30万円なら2026年は6万円超の天引き
みくの体験|昔の明細と並べたら、天引きの割合はほとんど同じだった
この表の数字を出したあと、保管してある会社員時代の明細を出してきました。2020年12月分で、月給は25万円ほど、社会保険料はおよそ3万7,000円です。割合にすると15%弱で、額面19万円の例の14.7%とほとんど変わりません。社会保険料は等級の金額に料率をかけて決まるので、給料が少なくても割合はあまり軽くならないのだと、2つを並べて初めて腑に落ちました。差が出るのは税金のほうで、額面19万円の所得税は月2,980円です。求人票の額面から手取りを考える人は、まず15%を引き、そのあと税金を見る順番にすると見当がつけやすくなります。
病気や失業のときの公的な支え|住居確保給付金は今の収入なら対象外
手取り15万円の人が「困ったら家賃を出してもらえる制度がある」と考えていると、いざというときに当てが外れます。今の収入が続いているあいだに使えるもの、収入が大きく減ったり仕事を失ったりしてから使えるものを分けて押さえておきます。
- 住居確保給付金(家賃補助):世帯の生計を主に支える人が、離職・廃業から2年以内(事情により最長4年以内)か、本人の責任や都合によらず収入を得る機会が離職と同じ程度まで減った場合が対象です。そのうえで、世帯の月収が「基準額+家賃(上限あり)」以下、預貯金が基準額の6か月分(上限100万円)以下で、ハローワークでの求職活動などを行う必要があります。東京23区の目黒区の例では、単身の収入基準額は14万5,700円(基準額9万2,000円+家賃の上限5万3,700円)。手取り15万円の収入が今のまま続いている間は、この前提に当たらないので対象外です。2025年4月からは、収入が大きく減って家賃の安い部屋へ移る人向けの転居費用補助もできました。
- 傷病手当金(会社の健康保険):業務外の病気やけがで連続3日休んだあと、4日目以降の働けなかった日に、標準報酬月額の平均を30で割った額の3分の2が支給されます。期間は支給開始日から通算1年6か月です。標準報酬月額19万円なら、1日4,220円、30日分で12万6,600円の計算です(1年未満の加入の場合は計算方法が変わります)。
- 高額療養費:1か月の医療費の自己負担に上限があります。標準報酬月額26万円以下(年収約370万円まで)の人の上限は、2026年8月診療分から月6万1,500円(7月診療分までは5万7,600円)で、新たに年間の上限53万円もできました。2027年8月からは区分が細かくなり、標準報酬月額16万〜19万円の人は月6万5,400円になる予定です。
- 仕事を失って国民年金・国民健康保険に切り替えるとき:国民年金は、失業した人の前年の所得にかかわらず保険料の免除・納付猶予を申請できる特例があります(同じ世帯の世帯主や配偶者の所得は審査されます)。解雇や倒産などで離職した65歳未満の人は、国民健康保険料を前年の給与所得を100分の30として計算する軽減を、離職日の翌日が属する月から翌年度末まで受けられる場合があります(雇用保険の離職理由などの条件あり)。
- 相談先:生活が立ち行かなくなりそうなときは、住んでいる自治体の自立相談支援機関(住居確保給付金の申請窓口)に相談できます。
傷病手当金は額面のおよそ3分の2なので、手取り15万円の人でも休んでいる間は手取りより少なくなります。高額療養費の上限6万1,500円と、傷病手当金で足りない分を合わせて考えると、生活防衛資金の最初の目標を「生活費の3か月分」に置く理由が見えてきます。
みくの体験|会社の健康保険の手厚さに気づいたのは、手放すときだった
会社員だった2020年4月から2021年5月まで、私は給与明細の健康保険の行を「引かれるもの」としか見ていませんでした。傷病手当金という制度があると知ったのも、一人暮らしを始めてしばらくたってからです。2021年5月にフリーランスになるとき、国民年金の手続きで行った区役所で「国保には傷病手当金がない」と言われ、働けない日の収入は自分で用意するしかないと分かりました。それ以来、生活費の月15万円×6か月分を別の口座に置いています。会社員のあいだは、働けない日の収入の3分の2ほどを健康保険が出してくれます。手取り15万円の人は、その足りない分から貯め始めると、生活防衛資金の目標が具体的になります。
まとめ|手取り15万円は「先に分ける」で黒字になる
| ポイント | 目安(2026年10月時点) |
|---|---|
| 家賃 | 管理費込みで手取りの25%(3万7,500円)、上限30%(4万5,000円) |
| 毎月の配分 | 食費2万2,500円・光熱と通信1万7,000円・先取り貯金1万5,000円・特別費8,000円 |
| 黒字にする順番 | 先取り貯金 → 家賃 → 光熱・通信 → 特別費 → 食費と残り |
| 急な出費への備え | 生活防衛資金はまず生活費3か月分(約40万円)。特別費は年9万6,000円 |
| 額面の目安 | 東京・協会けんぽ・40歳未満・賞与なし・通勤手当なしで額面約18万8,000円(1年目は約17万9,000円) |
| 2026年の年末調整 | 額面19万円なら約2万8,700円が戻る試算(うち8,200円が基礎控除の引き上げ分) |
| 公的な支え | 住居確保給付金は今の収入が続く間は対象外。傷病手当金・高額療養費は会社の健康保険にある |
今月やることは3つです。
- 次の給料日の前に、銀行の自動振替で1万5,000円の先取りを設定する
- スマホの設定画面で直近3か月のデータ量を見て、料金の段が合っているか確かめる
- 賃貸の契約書で更新料の有無と金額を確かめ、特別費の積み立て額を決める
手取り18万円・20万円・25万円・30万円の配分と、一人暮らしの生活費の平均・内訳は、こちらで比べられます。
一人暮らしの生活費、賃貸は月19.1万円|内訳と手取り別の配分表
よくある質問
Q. 手取り15万円で一人暮らしはできますか?
A. できます。家賃を管理費込みで3万7,500円(手取りの25%)から上限4万5,000円(30%)に収め、食費2万2,500円・光熱と通信1万7,000円に抑えれば、先取り貯金1万5,000円と特別費8,000円を確保しても、日用品や交際に使えるお金が月4万2,500〜5万円残ります。
Q. 手取り15万円の家賃の上限はいくらですか?
A. 管理費・共益費を含めて4万5,000円(手取りの30%)が上限の目安で、無理のない目安は3万7,500円(25%)です。家賃が5万円(手取りの3分の1)になると、交際・趣味・予備に使えるお金は月1万9,500円まで減ります。
Q. 手取り15万円は額面でいくらですか?
A. 東京の会社員(協会けんぽ・40歳未満・賞与なし・通勤手当なし)で、2026年10月時点の料率で計算すると、住民税が引かれる2年目以降は額面約18万8,000円、住民税がない入社1年目は額面約17万9,000円です。
Q. 手取り15万円でも住居確保給付金はもらえますか?
A. 今の収入が続いている間は対象外です。離職・廃業から2年以内か、本人の責任によらず収入が離職と同じ程度まで減ったことが前提で、世帯の収入(目黒区の単身なら14万5,700円以下)や預貯金の上限、求職活動などの条件もあります。
- 全国健康保険協会「令和8年度保険料率」(東京都9.85%、子ども・子育て支援金0.23%)
https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/rate_prefectures/r08/ - 全国健康保険協会「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」
https://www.kyoukaikenpo.or.jp/assets/R8_13tokyo.pdf - 日本年金機構「厚生年金保険の保険料」(保険料率18.3%)
https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20150515-01.html - 厚生労働省「令和8(2026)年度 雇用保険料率のご案内」
https://www.mhlw.go.jp/content/001692566.pdf - 国税庁「給与所得の源泉徴収税額表(令和8年分)月額表」
https://www.nta.go.jp/publication/pamph/gensen/zeigakuhyo2026/data/01-07.pdf - 国税庁「令和8年4月 源泉所得税の改正のあらまし」(基礎控除の引上げ、2026年11月までの源泉徴収事務に変更なし、12月の年末調整で精算)
https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf - 東京都主税局「個人住民税」(所得割の税率、均等割、森林環境税)
https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju - 全国健康保険協会「傷病手当金」
https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html - 厚生労働省「高額療養費制度を利用される皆さまへ」(2026年7月31日更新)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html - 厚生労働省「高額療養費制度の見直しについて(イメージ)」(令和8年8月診療分からの自己負担限度額)
https://www.mhlw.go.jp/content/001726232.pdf - 厚生労働省「生活困窮者自立支援制度」(自立相談支援事業・住居確保給付金の概要)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000059425.html - 目黒区「住居確保給付金のごあんない」(2025年4月からの制度改正、収入基準額。2026年7月3日更新)
https://www.city.meguro.tokyo.jp/fukushisougou/kenkoufukushi/seikatsujosei/juukyokakuho.html - 目黒区「家賃補助の支給要件」(離職等から2年以内・最長4年、生計維持要件、収入・資産・求職活動の要件)
https://www.city.meguro.tokyo.jp/documents/4044/shikyuu_yachin.pdf - 日本年金機構「国民年金保険料の免除制度・納付猶予制度」(失業等による特例免除)
https://www.nenkin.go.jp/service/kokunen/menjo/20150428.html - 杉並区「非自発的に失業された方(特例対象被保険者等に該当する方)の国民健康保険料の減額」
https://www.city.suginami.tokyo.jp/s035/1995.html - 総務省統計局「家計調査 家計収支編」単身世帯 2025年 第2表・第8表(34歳以下の食料、民営借家の光熱・水道と通信)
https://www.e-stat.go.jp/stat-search/files?page=1&toukei=00200561&tstat=000000330001&tclass1=000000330001&tclass2=000000330022&tclass3=000000330023 - 楽天モバイル「Rakuten最強プラン プラン詳細」(2026年10月31日確認)
https://network.mobile.rakuten.co.jp/fee/saikyo-plan/detail/ - NTTドコモ「ahamo」(2026年10月31日確認)
https://ahamo.com/ - NTTドコモ「料金プラン内容および月額料金改定のお知らせ」(2026年12月1日からのahamo・5分以内の国内通話無料)
https://www.docomo.ne.jp/charge/plan_renewal2026/?show=anc-ahamo - NTTドコモ 報道発表「「ahamo」を提供開始」(2021年2月5日・提供開始は2021年3月26日)
https://www.docomo.ne.jp/info/news_release/2021/02/05_01.html - エネチェンジ(2026年10月31日確認)
https://enechange.jp/
この記事を書いた人
みく フリーランスWebライター
夫と二人暮らしのフリーランスWebライター(活動歴5年)。「電気代って高くない?」がきっかけで暮らしの固定費を調べるように。公式データと自分の家計でひとつずつ確認した結果だけを、忙しい人が最短で判断できるようまとめています。