会社を辞めた翌月に届いた国民健康保険の納付書を見て、「給料から引かれていた額より高い」と手が止まった人は多いはずです。逆に、パートや副業で「社会保険に入ると手取りが減る」と聞いて、国民健康保険のままでいたい人もいます。どちらの迷いも、2つの制度の違いを保険料の決まり方から見れば答えが出ます。
結論を先に言うと、同じ年収なら健康保険料の本人負担は国民健康保険のほうが約1.5倍高く、年収300万円の単身なら年8万円前後の差になります。会社が半分を負担する仕組みがないからです。ただし年金まで含めた総額は意外なほど近づき、差は保険料より「もらえる保障」に出ます。この記事では、2026年度の東京都の料率で実額を出したうえで、扶養・給付・手続き・2026年10月の制度変更まで、両者の違いを6項目で整理します。
同じ年収なら国民健康保険の保険料は社会保険の約1.5倍
まず、多くの人がいちばん知りたい金額の差から見ます。前提は「東京都在住・40歳未満・単身・賞与なし・前年も同じ年収」です。社会保険は協会けんぽ東京支部の令和8年度料率(健康保険9.85%+子ども・子育て支援金0.23%、いずれも労使折半)、国民健康保険は東京23区の令和8年度基準保険料率で計算しました。
| 年収(額面) | 社会保険の健康保険料(本人負担) | 国民健康保険料 | 年間の差 |
|---|---|---|---|
| 300万円 | 月13,104円/年157,248円 | 月約19,600円/年約235,200円 | 約7万8,000円 |
| 400万円 | 月17,136円/年205,632円 | 月約26,100円/年約313,500円 | 約10万8,000円 |
| 500万円 | 月20,664円/年247,968円 | 月約33,200円/年約398,200円 | 約15万円 |
年収300万円で1.50倍、500万円で1.61倍です。会社員の健康保険料は本来の額の半分を会社が払っているため、自分で全額を払う国民健康保険と並べるとこの差になります。年収が上がるほど差額が広がるのは、国民健康保険には所得に比例する「所得割」に加えて、加入者1人あたり定額の「均等割」(23区は年約6万7,000円)が乗るからです。
ただし、ここで話を終えると判断を誤ります。年金まで含めて比べると、月々の総額はかなり近づきます。
- 年収300万円:社会保険は健康保険13,104円+厚生年金23,790円=月36,894円。国民健康保険約19,600円+国民年金17,920円=月約37,500円。差は月600円ほどです
- 年収400万円:社会保険は月48,246円、国民健康保険と国民年金は月約44,000円。ここから先は社会保険のほうが高くなります
- 年収500万円:社会保険は月58,179円、国民健康保険と国民年金は月約51,100円
つまり「国保は高い」は健康保険だけを見た話で、年金込みの支払総額はどちらも年収の12〜15%前後に収まります。違いは払う金額より、同じ金額で何が受け取れるかにあります。厚生年金は将来の年金額が上乗せされ、健康保険には休業補償が付きます。ここから先は、その中身の差を見ていきます。
2020年12月、新卒1年目の私の給与明細は、月給25万円ほどに対して社会保険料がおよそ3万7,000円でした。そのうち健康保険は1万円台前半でした。2021年5月に会社を辞めてフリーランスになったとき、健康保険を協会けんぽの任意継続にしたら、保険料は月約2万4,000円になりました。同じ健康保険なのに、会社員時代の2倍近い金額です。会社が半分を負担していたという知識はあったのに、自分の口座から全額が出ていく金額を見て初めて、その意味がわかりました。
社会保険と国民健康保険の違いは6項目|一覧で押さえる
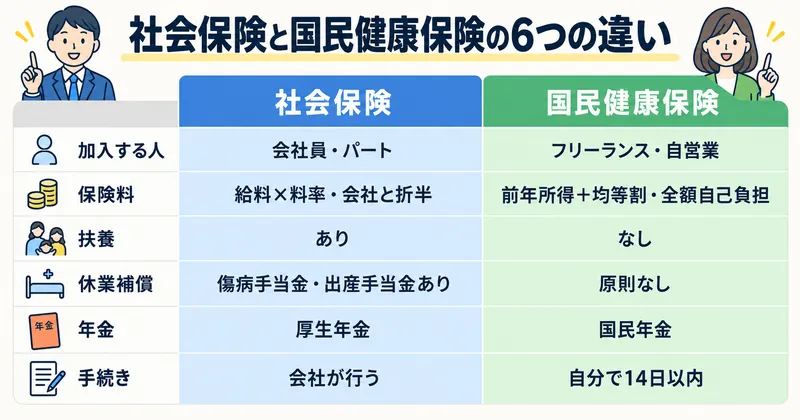
2つの制度は「どこで加入するか」から「病気で休んだときにお金が出るか」まで、ほぼすべての項目で仕組みが違います。全体像を先に1枚にまとめます。
| 項目 | 社会保険(健康保険+厚生年金) | 国民健康保険(+国民年金) |
|---|---|---|
| ①加入する人 | 会社員・公務員と、加入要件を満たすパート・アルバイト | フリーランス・自営業・無職・退職者など、職場の健康保険に入っていない人 |
| ②保険料の決まり方 | 毎月の給料(標準報酬月額)×料率。会社と本人が半分ずつ | 前年の所得×所得割率+加入者1人あたりの均等割。全額を自分で払う |
| ③扶養 | 年収130万円未満などの家族は保険料ゼロで加入できる | 扶養の仕組みがない。家族1人ずつに均等割がかかる |
| ④病気・出産で休んだとき | 傷病手当金・出産手当金で給料の3分の2が支給される | どちらも原則なし(自治体の任意給付) |
| ⑤年金 | 厚生年金。基礎年金に報酬比例部分が上乗せ | 国民年金のみ。2026年度の満額は月70,608円 |
| ⑥手続きの窓口 | 会社が手続きする。本人は書類を出すだけ | 市区町村の窓口へ自分で届け出る(退職後14日以内) |
一方で、医療費の自己負担3割、高額療養費制度、出産育児一時金50万円は両者で同じです。病院の窓口で払う金額に差はありません。差が出るのは「保険料をいくら払うか」と「働けなくなったときに何が出るか」の2点だと覚えておくと、以降の説明が整理しやすくなります。
2021年5月に会社を辞めると決めたとき、私は健康保険を「任意継続」にするか「国民健康保険」にするかで3日間迷いました。結局、協会けんぽと区役所の国保窓口に1時間ずつ電話をかけて、それぞれの保険料を試算してもらう方法で決着しました。電話で聞いてわかったのは、2つの制度は保険料の「計算の元になる数字」からして別物だということです。片方は会社員時代の給料、もう片方は前の年の所得です。同じ私の収入なのに、見ている期間が違うので出てくる金額も違いました。仕組みを知らずに納付書の金額だけ見比べていたら、たぶん決められなかったと思います。
保険料の決まり方が根本から違う|標準報酬月額と前年所得
6項目の中でいちばん誤解が多いのが、②の保険料の決まり方です。ここを理解すると「退職した年の国保はなぜ高いのか」「収入が減ったのに保険料が下がらないのはなぜか」が一度に解けます。
社会保険は「今の給料」で決まります。4月から6月の給料の平均を「標準報酬月額」という等級に当てはめ、それに料率を掛けます。令和8年度の協会けんぽ東京支部なら、健康保険9.85%と子ども・子育て支援金0.23%の合計を会社と本人で半分ずつ、厚生年金は18.3%を半分ずつです。40歳以上64歳以下は介護保険料1.62%が上乗せです。給料が下がれば、毎年9月の等級見直し(定時決定)か、大きく変わったときは4か月目からの随時改定で保険料も下がります。
国民健康保険は「前年の所得」で決まります。前年の所得から基礎控除43万円を引いた金額に所得割率を掛け、さらに加入者1人ごとの均等割を足します。東京23区の令和8年度基準保険料率は次のとおりです。
- 医療分:所得割7.51%+均等割47,600円(賦課限度額67万円)
- 後期高齢者支援金分:所得割2.80%+均等割17,600円(同26万円)
- 介護分(40〜64歳のみ):所得割2.43%+均等割17,800円(同17万円)
- 子ども・子育て支援金分(2026年度に新設):所得割0.27%+均等割1,800円(同3万円)
40歳未満なら所得割の合計は10.58%、均等割は年約6万7,000円です。保険料の上限は40〜64歳の4区分合計で年113万円(40歳未満は介護分を除いて96万円)。そして重要なのが、この「前年の所得」は退職や独立で収入が減っても1年遅れでしか反映されない点です。会社員として1年フルに働いた翌年に独立すると、稼いでいた頃の所得で国保が計算され、収入が減った年に高い保険料を払うことになります。
もう1つ、国民健康保険には所得が低い世帯向けの均等割の軽減があります。令和8年度は世帯の所得が43万円以下なら7割、43万円+31万円×加入者数以下なら5割、43万円+57万円×加入者数以下なら2割が均等割から引かれます(給与所得者が2人以上いる世帯は基準がさらに10万円ずつ上がります)。こちらは申請不要で、住民税の申告をしていれば自動で判定されます。
2021年5月、区役所に電話で試算してもらった国民健康保険料は、私の想像よりずっと高い金額でした。理由は単純で、計算の元が2020年の所得、つまり会社員として12か月フルに働いた年の給料だったからです。フリーランス1年目の収入はまだゼロに近いのに、保険料だけは前の年の私に合わせて決まるのです。この時差があったので、私は会社員時代の給料で計算される任意継続のほうを選びました。さらにその年は、住民税の一括徴収と国民年金、任意継続の保険料が同じ月に重なって、消費者金融で借りるかを本気で考えるところまで追い込まれました。独立する人は、辞める前の年の所得で1年分の保険料が決まることを、口座残高の計画に入れておいたほうがいいです。
健康保険の任意継続メリット5つ|国保より得な3条件と保険料の差
扶養と休業補償の差|傷病手当金・出産手当金は国民健康保険にない
金額の次に大きい違いが、③扶養と④休業時の給付です。ここは保険料の差額よりも家計への影響が大きく、特に一人暮らしのフリーランスや、家族を養っている人ほど関係します。
社会保険には「被扶養者」の仕組みがあります。配偶者や子ども、親などで年収130万円未満(60歳以上や障害のある人は180万円未満)かつ被保険者の年収の半分未満なら、保険料を1円も払わずに健康保険に入れます。扶養する家族が何人いても、本人の保険料は変わりません。
国民健康保険に扶養はありません。加入は世帯単位で、家族1人ひとりに均等割がかかります。専業主婦(夫)と子ども2人の4人世帯なら、23区の40歳未満で均等割だけでも年約26万円です(未就学児の均等割は5割軽減されます)。会社員を辞めて独立する人が「保険料が想像の倍だった」と感じる原因の1つがこの均等割です。ただし2026年度に新設された子ども・子育て支援金分は、18歳以下の子どもの均等割が全額軽減されます。
そして、働けなくなったときの差が次の2つです。
- 傷病手当金:病気やけがで連続3日休んだ後の4日目から、給料の3分の2相当が最長で通算1年6か月支給されます。健康保険では法律で定められた給付ですが、国民健康保険では自治体が条例で定めた場合だけの任意給付で、実施している市区町村はほぼありません
- 出産手当金:産前42日・産後56日の休業中、給料の3分の2相当が支給されます。こちらも国民健康保険では任意給付です。国保の加入者には代わりに、2024年1月から出産前後4か月分の国民健康保険料を免除する制度が始まりました
- 出産育児一時金50万円・高額療養費:これは両者で同じです。病院の窓口で払う金額や、医療費が高額になったときの上限に差はありません
会社員が休職しても給料の3分の2が振り込まれるのに対し、フリーランスは休んだ日から収入がゼロになります。この差は保険料の年8万円よりはるかに大きく、国民健康保険に入る人は自分で備えるしかありません。
2021年5月、フリーランスへ転向する直前に国民年金の手続きで区役所へ行ったとき、窓口の職員さんに「国保には傷病手当金の給付はありません」とさらっと言われました。会社員時代の同期が2020年の冬に3か月休職して、健康保険から月20万円近く振り込まれたと話していた制度です。それが自分の立場では最初から存在しないと知って、その場で血の気が引きました。以来、私は民間の就業不能保険に入るか貯金で備えるかを考え、結局は月15万円×6か月分の生活防衛資金を別口座に置くやり方で落ち着いています。保険料が安いか高いかより、この空白をどう埋めるかのほうが、フリーランスにとっては大きい問題でした。
傷病手当金の申請方法|月収30万で日6,667円が最長1年6ヶ月
退職・独立したときの切り替え手続き|14日と20日の期限
会社を辞めると、退職日の翌日に健康保険の資格を失います。次の保険を自分で選び、自分で手続きしなければ無保険の期間ができます。選択肢は3つです。
- 国民健康保険に加入する:退職日の翌日から14日以内に、住んでいる市区町村の窓口・郵送・電子申請で届け出ます。必要なのは会社が発行する健康保険の資格喪失証明書(扶養家族がいなければ離職票や退職証明書でも可)と本人確認書類、マイナンバーがわかるものです。証明書の発行が遅れて14日を過ぎても手続きはできますが、保険料は資格を失った月までさかのぼって請求されます
- 今の健康保険を任意継続する:退職前に継続して2か月以上加入していた人が、資格喪失日から20日以内に申し出ると、最長2年間そのまま加入できます。保険料は会社負担分も自分で払うため退職前の約2倍になりますが、標準報酬月額に上限(協会けんぽは令和8年度も32万円)があるので、給料が高かった人ほど国保より安くなりやすい制度です。2022年からは本人の申し出でいつでもやめられます
- 家族の扶養に入る:配偶者や親が社会保険なら、年収130万円未満の見込みで被扶養者になれます。保険料はゼロです。失業保険を受給する場合は日額3,612円以上だと扶養に入れないので、給付中は国保にして受給後に扶養へ移る人もいます
逆に、フリーランスや無職から会社に就職したときは、会社が社会保険の加入手続きをするので本人がやることは少ないのですが、国民健康保険の脱退届だけは自分で出す必要があります。届け出ないと国保の保険料が請求され続け、二重払いになります。新しい健康保険の加入がわかる書類を持って、こちらも14日以内に市区町村へ行きます。
なお、健康保険証は2024年12月2日で新規発行が終わっています。今はマイナ保険証(マイナンバーカードの保険証利用登録)を使うか、加入先から交付される資格確認書で受診します。国保へ切り替えたときも、マイナ保険証を使っている人は新しい保険証を待つ必要がなく、資格情報が切り替わるだけです。
1回目は2021年5月の退職時で、退職の2週間前に協会けんぽ東京支部から任意継続の申出書を取り寄せ、辞めた翌週に郵送しました。20日という期限を知っていたので、辞める前に紙を手元に置いておいたのが効きました。2回目は2023年5月、任意継続が2年の満期を迎えて国民健康保険へ移ったときです。区役所の窓口で任意継続の資格喪失を示す書類を出して、その日のうちに終わりました。3回目は2024年11月、港区から東京西部へ引越した翌週の月曜午前に、夫と市役所へ行って転入届・マイナンバーカードの継続利用・国保の加入手続きを45分で済ませています。国保は市区町村ごとの保険なので、引越すと転入先で入り直す形になります。手続き自体は難しくないので、期限と持ち物さえ揃えれば1回で終わります。
2026年10月から社会保険に入る人が増える|パート・副業の加入条件
①の「誰が加入するか」は、いま制度そのものが動いています。パートやアルバイトで働く人が社会保険に入る条件は、2025年6月に成立した年金制度改正法で段階的に広がることが決まりました。
現在の短時間労働者の加入条件は「週の所定労働時間20時間以上」「所定内賃金が月8.8万円以上」「2か月を超える雇用見込み」「学生でない」「勤務先の厚生年金の被保険者数が51人以上」の5つすべてを満たすことです。このうち2つが変わります。
- 2026年10月:月8.8万円(年収106万円)の賃金要件が撤廃されます。週20時間以上働いていれば、賃金の額にかかわらず加入対象になります
- 2027年10月:企業規模の要件が「36人以上」に広がります
- 2029年10月:「21人以上」へ
- 2032年10月:「11人以上」へ。最終的には企業規模にかかわらず、週20時間以上働く人は社会保険に加入する方向です
「106万円の壁」を意識して勤務時間を抑えていた人は、2026年10月以降は年収ではなく週の労働時間で判定されます。社会保険に入ると手取りは減りますが、その分は厚生年金の上乗せと傷病手当金・出産手当金という形で戻ってきます。加入した人には、保険料の本人負担を最大で半分まで軽くする3年間の特例措置も設けられます。
一方で、フリーランス・個人事業主は、この適用拡大の対象にはなりません。雇用契約ではなく業務委託で働く限り、週に何時間働いても社会保険には入れず、国民健康保険と国民年金のままです。会社員と同じ保障が欲しければ、法人を設立して自分を役員として社会保険に加入させるか、副業として雇用契約の仕事を週20時間以上入れるかのどちらかになります。
2021年5月に独立してから、私は何度か「厚生年金と傷病手当金のある社会保険に戻れないか」を調べています。答えは毎回同じで、業務委託のWebライターである限り、どれだけ働いても対象外でした。唯一の道は自分の会社を作って役員になることですが、売上が年400万円前後の私には、法人の維持費や社会保険料の会社負担分まで自分で払うことになる点が重く、2026年の今も見送っています。2026年10月の改正でパートの人が週20時間で社会保険に入れるようになるのを見て、雇われて働く形の強さをあらためて感じました。フリーランスの私にできるのは、国民年金に新NISAを積み上げて、休業補償の空白を貯金で埋めることまでです。
扶養から外れる条件は年収5つの壁|2026年改正の税と社保を解説
まとめ|保険料の差より「休んだときに出るお金」で判断する
社会保険と国民健康保険の違いを6項目で見てきました。判断のときに思い出してほしい要点を1枚にまとめます。
| 知りたいこと | 答え |
|---|---|
| 保険料はどちらが高い? | 健康保険だけなら国保が約1.5倍。年金込みの総額は年収300万円でほぼ同じ、400万円以上は社会保険のほうが高い |
| いちばん大きな差は? | 傷病手当金・出産手当金。国保にはなく、休んだ日から収入ゼロになる |
| 家族がいる場合は? | 社会保険は扶養で保険料ゼロ。国保は1人ずつ均等割(23区で年約6万7,000円)がかかる |
| 退職したら何をする? | 14日以内に国保加入、または20日以内に任意継続の申し出。会社都合退職なら国保の軽減を申請 |
| 2026年10月に変わることは? | 週20時間以上のパート・アルバイトは月8.8万円未満でも社会保険の対象になる |
次にやることは立場で分かれます。これから退職・独立する人は、辞める前に協会けんぽと市区町村の窓口へ電話し、任意継続と国保の保険料を試算してもらってください。両方の金額が出れば、あとは比べるだけです。国民健康保険に入っている人は、傷病手当金がない前提で、生活費の何か月分を手元に置くかを決めてください。パートで働いている人は、2026年10月以降の自分の週の労働時間を確認し、社会保険に入る場合の手取りと保障を勤務先に聞いておくと、10月に慌てずに済みます。
国民健康保険と国民年金を自分で払う立場になって、1つだけ会社員時代より手応えを感じているのは確定申告です。払った保険料は全額が社会保険料控除になり、所得税と住民税の両方を下げます。2026年3月の確定申告では、国民年金の控除証明書をマイナポータル連携で取り込んだので、紙のハガキを探す工程がありませんでした。「国保は高い」と嘆く前に、払った分をきちんと控除に載せることが、フリーランスにできる唯一の保険料対策です。年末調整で会社任せにしていた頃には、この感覚はありませんでした。
よくある質問
Q1:社会保険と国民健康保険、結局どちらが得ですか?
選べる立場なら社会保険です。健康保険料の本人負担は国民健康保険より安く、会社が半分を負担したうえで傷病手当金・出産手当金と厚生年金の上乗せが付きます。年金まで含めた月々の支払総額は年収400万円以上だと社会保険のほうが高くなりますが、その分は将来の年金額として戻ってきます。ただし会社員・パートの加入要件を満たさない人やフリーランスは選べないため、国民健康保険に入ったうえで休業時の備えを自分で作る形になります。
Q2:退職してから14日を過ぎてしまいました。国民健康保険に入れますか?
入れます。14日を過ぎても市区町村の窓口で加入手続きはできますが、保険料は退職日の翌日が属する月までさかのぼって請求されます。また、手続き前に病院にかかった分は、いったん全額自己負担になります。あとから療養費として申請できる場合もありますが、届出が遅れたことを理由に認められないこともあるため、資格喪失証明書が届き次第すぐに手続きするのが安全です。
Q3:夫の扶養に入るのと国民健康保険に入るのでは、どう違いますか?
夫が社会保険なら、年収130万円未満の見込みで被扶養者になれ、保険料はかかりません。国民健康保険には扶養の仕組みがないので、自分で加入して所得割と均等割を払います。所得がゼロでも均等割は発生し、東京23区の40歳未満なら年約6万7,000円です。ただし夫が国民健康保険の場合は扶養という選択肢自体がなく、家族全員がそれぞれ加入者として世帯の保険料に加算されます。
Q4:フリーランスでも社会保険に入る方法はありますか?
業務委託のまま個人で加入する方法はありません。法人を設立して自分を役員にすれば社会保険に加入できますが、会社負担分の保険料も実質的に自分で払うことになり、法人の維持費もかかります。もう1つは、雇用契約の仕事を週20時間以上入れて勤務先の社会保険に入る方法です。2026年10月からは月8.8万円の賃金要件がなくなるため、週20時間の条件を満たせば加入対象になります。
Q5:国民健康保険の保険料が払えないときはどうすればいいですか?
放置せず、市区町村の国民健康保険の窓口に相談してください。倒産・解雇・雇い止めで退職した人は前年の給与所得を30%とみなす軽減が申請でき、災害や急な収入減があった世帯には自治体独自の減免制度があります。世帯所得が基準以下なら均等割の7割・5割・2割軽減が自動で適用されます。分割納付の相談にも応じてもらえるため、滞納して延滞金や資格確認書の短期化が起きる前に動くことが大切です。
出典
- 全国健康保険協会(協会けんぽ)「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」(東京支部の健康保険料率9.85%・介護保険料率1.62%・子ども・子育て支援金率0.23%)
- 全国健康保険協会「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」(標準報酬月額ごとの折半額・厚生年金保険料率18.3%)
- 全国健康保険協会「任意継続の加入条件について」(被保険者期間2か月以上・資格喪失日から20日以内)および令和8年度の任意継続被保険者の標準報酬月額の上限32万円
- 東京都保健医療局「令和8年度 特別区国民健康保険料一覧表」(令和8年4月1日現在・基準保険料率の所得割率と均等割額・賦課限度額)
- 文京区「令和8年度特別区国民健康保険基準保険料率等の設定について」(子ども・子育て支援金分の新設と18歳以下の均等割全額軽減)
- 日本年金機構「令和8年度の国民年金保険料」(月額17,920円)、「令和8年4月分からの年金額等について」(老齢基礎年金の満額 月70,608円)
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用拡大」(加入要件5つ、令和8年10月の賃金要件撤廃、令和9年10月36人以上・令和11年10月21人以上・令和14年10月11人以上への段階的拡大)
- 厚生労働省「年金制度改正法(令和7年法律第67号)の概要」(被用者保険の適用拡大と保険料負担軽減の特例措置)
- 国民健康保険法第58条第2項(傷病手当金・出産手当金は市町村の任意給付)、国民健康保険法施行規則第3条(資格取得の届出は14日以内)
- 厚生労働省「国民健康保険料(税)の産前産後期間の免除制度」(2024年1月開始・出産予定月の前月から4か月分)
- 各市区町村の案内(渋谷区・足立区・北区ほか)「非自発的失業者の国民健康保険料の軽減」(給与所得を30/100として算定・離職日の翌日から翌年度末まで・離職理由コード)
- 国民健康保険の均等割軽減判定基準(令和8年度・5割軽減31万円・2割軽減57万円への引き上げ)
- 厚生労働省・日本年金機構「健康保険の被扶養者の収入要件」(年収130万円未満・被保険者の年収の2分の1未満)
- 国税庁「No.1410 給与所得控除」(令和7年分以後の給与所得控除額。年収300万円→給与所得202万円、400万円→276万円、500万円→356万円の算定に使用)
- 厚生労働省「マイナ保険証・資格確認書について」(2024年12月2日の健康保険証の新規発行終了)、健康保険法改正(令和4年1月施行・任意継続の本人申出による資格喪失)
この記事を書いた人
みく フリーランスWebライター
夫と二人暮らしのフリーランスWebライター(活動歴5年)。「電気代って高くない?」がきっかけで暮らしの固定費を調べるように。公式データと自分の家計でひとつずつ確認した結果だけを、忙しい人が最短で判断できるようまとめています。