iDeCoの年末調整で手を動かす場所は、給与所得者の保険料控除申告書のたった2箇所です。用紙の下段にある「小規模企業共済等掛金控除」というブロックの「個人型年金加入者掛金」の欄に年間の掛金額を書き、その下の合計欄に同じ金額を書く。記入作業としてはこれで終わります。
つまずくのは書き方ではありません。10月下旬から順に届く「小規模企業共済等掛金払込証明書」というハガキを、会社の締切日まで保管できているかどうかです。この1枚がないと欄を埋めても受け付けてもらえず、逆に手元にあれば5分もかかりません。だからこの記事は、記入例そのものよりも「ハガキがいつ来て、来なかったら何をするか」に紙幅を割いています。掛金と課税所得別に戻ってくる金額、そして2026年12月に控えている限度額の引き上げにも最後に触れます。
iDeCoの年末調整は保険料控除申告書の2箇所に書くだけ
会社員がiDeCoの掛金を所得から差し引いてもらうために使うのが、小規模企業共済等掛金控除です。国税庁は控除できる金額について「その年に支払った掛金の全額」と定めており、上限や按分の計算はありません。払った額がそのまま所得から引かれます。
この控除の対象になる掛金は3種類です。中小企業基盤整備機構と結んだ小規模企業共済の掛金、確定拠出年金法に規定する企業型年金加入者掛金と個人型年金加入者掛金、そして地方公共団体が実施する心身障害者扶養共済制度の掛金。iDeCoは3つ目ではなく2つ目の「個人型年金加入者掛金」に当たります。用紙の行名がそのままなので、迷ったら「個人型」の3文字を探してください。
| 書く場所 | 書く金額 | 迷いやすいポイント |
|---|---|---|
| 「小規模企業共済等掛金控除」ブロック内の「個人型年金加入者掛金」の欄 | 払込証明書に印字された合計金額をそのまま | 「企業型年金加入者掛金」の行と隣り合っている。iDeCoは個人型の行 |
| 同じブロックの「合計(控除額)」の欄 | 上に書いた金額(小規模企業共済などの他の掛金がなければ同額) | ここを空欄にして戻されるケースが多い。1行しか書いていなくても必ず合計を書く |
令和8年分の様式は、国税庁が2026年6月30日に公表しています。今年の用紙では生命保険料控除の欄に23歳未満の扶養親族がいる場合の特例に対応した記載欄が追加されましたが、小規模企業共済等掛金控除のブロックの作りは変わっていません。去年書いた記憶があるなら、そのまま同じ場所です。
2020年12月、社会人1年目で初めて年末調整の用紙を渡されたとき、私は「小規模企業共済等掛金控除」という欄の意味がまったくわかりませんでした。生命保険料控除は名前で想像がつくのに、この欄だけは何を指しているのか読み取れず、結局まっさらのまま提出しています。当時はiDeCoにも小規模企業共済にも入っていなかったので実害はゼロでしたが、「制度名と欄の名前が一致していない」ことがこの控除の最大の落とし穴だと今は思います。iDeCoという文字は、用紙のどこにも書かれていません。
払込証明書はいつ届く?あなたの発送日は初回引落月で決まる
記入に必要な「小規模企業共済等掛金払込証明書」は、運用している金融機関ではなく国民年金基金連合会から届きます。差出人が見慣れない名前なので、ダイレクトメールと一緒に捨ててしまう事故が毎年起きています。
発送日は全員一律ではありません。その年に初めて掛金が引き落とされた月によって、4つのグループに分かれます。令和7年分の実績は次のとおりでした。
- 1月〜9月に掛金の引落があった人(前年から継続している人はここ):2025年10月23日発送
- 10月が初回引落だった人:2025年11月21日発送
- 11月が初回引落だった人:2025年12月22日発送
- 12月が初回引落だった人:2026年1月23日発送
令和8年分も同じ考え方で10月下旬から順次発送されます。ここで問題になるのが会社の締切日との競合です。年末調整の書類提出は11月中旬から下旬に設定している会社が多く、11月・12月にiDeCoを始めた人の証明書は物理的に間に合いません。この場合は年末調整をあきらめて確定申告に回すのが正解で、届くのを待ち続ける必要はありません(対処は後述します)。
なお2023年10月25日からは、マイナポータル経由で証明書の電子データを受け取れるようになりました。ハガキの紛失リスクがなく、e-Taxでの確定申告にもそのまま使えます。利用にはマイナンバーカードのほか、マイナポータルから「e-私書箱」を経由して、国民年金基金連合会の「iDeCoオンライン手続きサービス」に利用申込をしておく必要があります。
夫の会社は毎年11月10日前後に年末調整の用紙を配ります。2025年はその数日後に夫が「保険の証明書が見当たらない」と言い出し、玄関のカゴに積み上がっていた10月下旬以降の郵便物を2人で全部広げるはめになりました。出てきたのは、チラシの束にはさまったハガキです。捜索に30分かかったので、今年(2026年)からは11月の第1日曜に、その時点で届いている控除証明書をまとめてクリアファイルに入れると決めました。作業自体は5分で終わるはずです。
記入例|「個人型年金加入者掛金」に書く金額の決め方
証明書が手元にあれば、書く金額を自分で計算する必要はありません。ハガキの内側に印字されている合計金額を、そのまま書き写すだけです。
ただしこの合計金額には少し癖があります。証明書は10月時点で作られるため、1月から9月までの「払込済額」に、10月から12月までの「払込予定額」を足した見込みの数字が印字されています。証明書に書かれた金額が自分の記憶より大きく見えるのはこのためで、間違いではありません。原則として、この印字された合計金額をそのまま申告書に転記します。
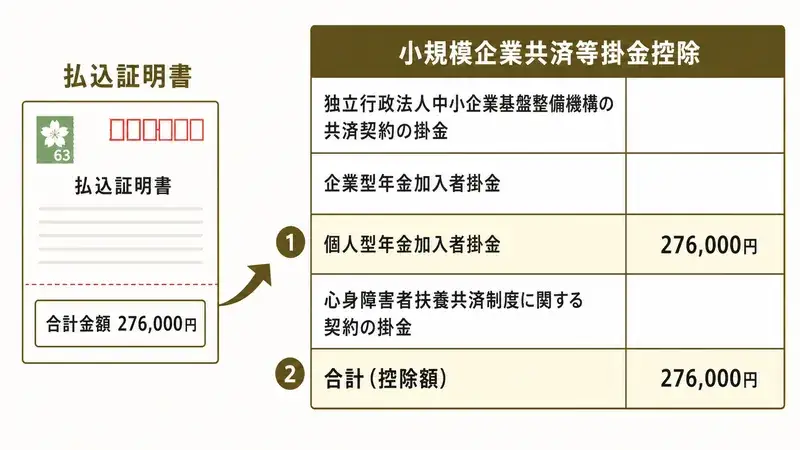
手順を分解すると次の4ステップです。
- ハガキを開き、合計金額を確認する。「合計金額」という見出しで、納付済みの額と納付が見込まれる額を足した金額が印字されています。
- 「個人型年金加入者掛金」の欄にその金額を書く。円単位でそのまま書きます。
- 同じブロックの合計欄に、同じ金額を書く。小規模企業共済や心身障害者扶養共済の掛金がある人だけ、それらを足した額になります。
- 証明書を申告書に添付して提出する。国税庁は給与所得者について、証明書を「保険料控除申告書に添付して給与の支払者に提出するか同申告書を提出する際に提示」と定めています。原本の扱いが基本なので、会社の指示に従ってください。
2021年5月に会社員をやめてから、私に年末調整という手続きはありません。代わりに毎年2月から3月にかけて確定申告書を作るのですが、そこにもまったく同じ名前の「小規模企業共済等掛金控除」欄があります。2026年3月の申告は5年目ということもあって90分で終わりましたが、この欄だけは今年も空欄のままでした。会社員の人が11月に紙で書く作業を、私は3月に画面上でやっている——書く場所と金額の考え方は、年末調整でも確定申告でも同じです。
スマホだけで確定申告まで完結させる手順は、こちらで画面の流れごとに整理しています。
確定申告スマホのやり方|e-Taxで15分完了する2026年手順
年末調整でいくら戻る?掛金と課税所得で決まる
iDeCoの掛金が全額所得控除になるということは、軽くなる税額は「掛金の年額 ×(所得税率 + 住民税率10%)」で概算できるということです。所得税は課税所得に応じて5%から45%まで7段階に分かれており、住民税の所得割は原則として一律10%です。
| 課税される所得金額 | 所得税率 | 掛金 月1万円 (年12万円) |
掛金 月2万円 (年24万円) |
掛金 月2.3万円 (年27.6万円) |
|---|---|---|---|---|
| 195万円以下 | 5% | 18,000円 | 36,000円 | 41,400円 |
| 195万円超〜330万円以下 | 10% | 24,000円 | 48,000円 | 55,200円 |
| 330万円超〜695万円以下 | 20% | 36,000円 | 72,000円 | 82,800円 |
| 695万円超〜900万円以下 | 23% | 39,600円 | 79,200円 | 91,080円 |
| 900万円超〜1,800万円以下 | 33% | 51,600円 | 103,200円 | 118,680円 |
表の金額は所得税と住民税を合わせた軽減額の目安で、復興特別所得税(基準所得税額の2.1%)は含めていません。ここで注意したいのは、左端が「年収」ではなく「課税される所得金額」だという点です。年収から給与所得控除・基礎控除・社会保険料控除などを引いたあとの数字なので、年収500万円の会社員でも課税所得は200万円台に収まることが珍しくありません。自分の課税所得は、源泉徴収票や住民税決定通知書で確認できます。
もうひとつ、戻り方も所得税と住民税で違います。所得税は12月または1月の給与で還付として現金が戻りますが、住民税は翌年6月からの徴収額が下がる形で効いてきます。「年末調整で戻ってきた金額が表より少ない」と感じるのは、住民税の分が翌年に回っているためです。
所得税と住民税は、税率の決まり方から納付のタイミングまで別物です。仕組みの違いはこちらで整理しています。
自営業者の枠は月6万8,000円までと会社員の3倍近くあり、掛金の全額が所得から引ける効果は私の規模でも小さくありません。それでも入っていません。きっかけは、2024年11月の引越しの前後で現金が一気に細ったことです。火災保険を更新した3ヶ月後にドラム式洗濯機が壊れて18万円が飛び、貯金が一気に30万円減りました。翌2025年5月にはエアコンも買い替えています。60歳まで1円も引き出せないお金に回すより、いま動かせる現金と新NISAを優先する——それが今の私の結論です。節税額の大きさだけで判断しなくてよかったと思っています。
証明書が来ない・なくした・間に合わない——復旧までの時間で選ぶ
年末調整のiDeCoでトラブルになるのは、ほぼこの3パターンです。どれも回復可能なので、会社に「無理です」と伝える前に確認してください。
①そもそも届いていない場合。まず自分がどの発送グループかを確認します。10月以降に初回引落だった人は、まだ発送前という可能性があります。加えて多いのが住所変更漏れです。iDeCoの登録住所は運営管理機関に届け出た情報が使われるため、引越し後に手続きを忘れていると旧住所へ飛びます。記載内容についての問い合わせ先は、国民年金基金連合会のコールセンター(0570-003-105)です。
②なくした場合は再発行できます。「小規模企業共済等掛金払込証明書再発行申請書(K-024A)」に記入して運営管理機関へ郵送するのが基本の流れで、手元に届くまでおおむね2〜3週間かかります(運営管理機関によっては3週間を超える案内もあります)。金融機関によってはオンラインで申請できるところもありますが、いずれにせよ年末調整の締切には間に合わないケースが多いと考えておくのが現実的です。マイナポータル連携をしていれば電子データを再取得できるので、そちらのほうが速いこともあります。
③会社の締切に間に合わない場合は、確定申告に回します。これは失敗ではなく、正規の代替ルートです。年末調整で申告し損ねた所得控除は、翌年の確定申告で自分で申告すれば同じだけ戻ってきます。申告期間は原則として翌年2月16日から3月15日までですが、納めすぎた税金を返してもらう還付申告なら、その年の翌年1月1日から5年以内であればいつでも提出できます。「去年の分を出し忘れた」と気づいた人も、まだ間に合う可能性があります。
解決までにかかる時間は3つでまったく違います。届いていないなら即日〜数日、なくしたなら再発行に2〜3週間、締切に間に合わないなら翌年1月以降。この差を知らずに「たぶん来週には来るだろう」と待つと、②のつもりが③に転げ落ちます。11月上旬の時点でハガキが見当たらないなら、その日のうちに①か②かを切り分けてください。
確定申告と聞くと身構えますが、控除を1つ足すだけの還付申告は入力項目が少なく、副業の申告よりずっと軽い作業です。会社員がどこから確定申告の対象になるかの境界線は、こちらで金額別に整理しています。
2024年11月19日に港区から東京西部へ引っ越したとき、e転居の申請は11月9日に済ませていました。それでも楽天カードの更新カードは旧住所に発送されています。カード類や金融機関からの重要書類は転送不要の扱いになっていたり、そもそも登録住所が古いままだったりするからです。控除証明書もまったく同じ経路をたどります。引越しをした年は、10月に入ったら加入している金融機関の登録住所を一度見に行くことをおすすめします。届かないものを待ち続けるのが、一番時間を失います。
そもそも書かなくていい人がいる|給与天引き・配偶者分・マッチング拠出
iDeCo加入者の全員が同じ書き方をするわけではありません。次の5つに当てはまる人は扱いが変わります。
- 掛金が給与から天引きされている人(事業主払込)は、記入も添付も不要です。会社が毎月の給与計算の中で控除処理をしているため、そもそも払込証明書が発行されません。ハガキが届かないと焦る前に、給与明細にiDeCoの控除項目がないか確認してください。
- 年の途中で個人払込から事業主払込に切り替えた人は、個人払込だった期間の分だけ書きます。証明書にもその期間の掛金だけが記載されます。
- 配偶者や子どものiDeCo掛金は、自分の年末調整では控除できません。社会保険料控除は生計を一にする親族の分も支払った人が控除できますが、小規模企業共済等掛金控除は本人が契約し本人が支払った掛金に限られます。夫が妻の掛金を負担していても、控除できるのは妻本人の所得からだけです。ここは間違えやすい差です。
- 企業型確定拠出年金のマッチング拠出をしている人は、行が違います。書くとすれば「企業型年金加入者掛金」の行ですが、こちらも給与天引きが基本なので、通常は会社側で処理されます。
- 小規模企業共済にも入っている人は、合計欄で足します。「独立行政法人中小企業基盤整備機構の共済契約の掛金」の行に小規模企業共済の額を、「個人型年金加入者掛金」の行にiDeCoの額を書き、合計欄に両方を足した金額を入れます。
2026年8月、夫が「iDeCoってどうなんだろう」と言い出したとき、私が最初に返したのは制度の説明ではなく「まず給与明細の控除欄を見て」でした。会社に事業主払込の仕組みがあれば天引きで完結し、そもそも年末調整の紙に書く作業自体が発生しないからです。夫の明細のPDFを開いて控除欄を上から読むだけ、実際3秒で終わりました。結果は該当項目なしで、入るなら個人払込ルートです。わが家は家計簿アプリを共有しない個人管理型ですが、こういう「どちらの手続きになるか」の切り分けだけは2人で1回やっておくと、11月に慌てずに済みます。
そもそも給与から何がどれだけ引かれているのかを把握しておくと、この判断は一気に速くなります。
2026年12月の改正で限度額が上がる|今年の年末調整には効かない
iDeCoは2026年12月1日施行の法改正で、拠出限度額が大きく引き上げられます。ただし掛金の引落に反映されるのは2027年1月26日分からなので、今年(令和8年分)の年末調整で書く金額には影響しません。今年は現行の枠のままで計算してください。
現行の限度額は次のとおりです。
- 自営業者など(第1号被保険者):月6万8,000円(国民年金基金の掛金・付加保険料と合算した上限)
- 会社員で企業年金がない人:月2万3,000円
- 会社員で企業年金がある人:月2万円と、「5万5,000円 −(事業主掛金月額 + 他制度掛金相当額)」のうち小さいほう
- 公務員:月2万円(2024年12月の改正で1万2,000円から引き上げ済み)
- 専業主婦(夫)など(第3号被保険者):月2万3,000円
2026年12月1日以降はこう変わります。
- 第1号被保険者:月6万8,000円 → 月7万5,000円
- 第2号被保険者で企業年金がない人:月2万3,000円 → 月6万2,000円
- 第2号被保険者で企業年金がある人:「6万2,000円 −(事業主掛金月額 + 他制度掛金相当額)」に一本化
- 第3号被保険者:月2万3,000円のまま変更なし
- 60歳以上で国民年金の被保険者資格がない人も70歳まで加入できる枠(第5号加入者)が新設
会社員で企業年金がない人にとっては、枠が2.7倍になる大きな変更です。掛金を上げれば控除額も比例して増えるので、来年の年末調整では戻る金額の桁が変わる人が出てきます。ただし引き出せるのが原則60歳以降という性質は変わりません。枠が広がったことは、生活防衛資金を削ってまで埋めにいく理由にはなりません。
今のわが家は「貯金5:投資5」で、手取り合算48万円のうち先取り貯金10万円・新NISA積立10万円という配分です。生活防衛資金は180万円に到達し、目標にしていた生活費6か月分をようやく確保できました。iDeCoを見送った最大の理由だった「現金が細い」という条件は、もう解消しています。2026年12月の改正で自営業の枠が月7万5,000円に広がることもあり、2027年の掛金引落開始に合わせて、月1万円くらいの少額からもう一度検討するつもりです。ただし新NISAを削ってまでは入りません。順番は現金 → NISA → iDeCoのままです。
貯金と投資の配分は、年代よりも「いつ使うお金か」で決まります。
貯金と投資のバランスは目的×期間で決まる|30代の最適配分早見表
まとめ|書くのは2箇所、勝負はハガキの保管
iDeCoの年末調整は、作業量だけ見れば数分で終わる手続きです。難しさがあるとすれば、10月下旬に届く1枚のハガキを11月の締切まで保管しておくという、税金とは無関係な部分にあります。
| 要点 | 内容 |
|---|---|
| 書く場所 | 保険料控除申告書の「個人型年金加入者掛金」欄と「合計」欄の2箇所 |
| 書く金額 | 払込証明書の合計金額をそのまま。1〜9月の実績+10〜12月の見込みが入っている |
| 証明書の到着 | 国民年金基金連合会から10月下旬〜翌1月に発送。初回引落月で4グループに分かれる |
| 軽くなる税額 | 掛金年額 ×(所得税率+住民税10%)。住民税分は翌年6月からの徴収減で効く |
| 間に合わないとき | 確定申告に回す。還付申告は翌年1月1日から5年以内 |
| 2026年12月の改正 | 限度額引き上げ。掛金引落は2027年1月26日分から。今年の年末調整には影響なし |
次のアクションは3つだけです。まず自分が個人払込か事業主払込かを給与明細で確認すること。天引きなら何もしなくて構いません。次に、個人払込なら10月中に金融機関の登録住所を確認すること。引越しをした年は特に必要です。最後に、届いたハガキを会社の締切より前にクリアファイル1つへ集約すること。この3つで、11月の年末調整は探し物の時間ごと消えます。
よくある質問
Q1:iDeCoの年末調整をしないと、どうなりますか?
その年の所得税と翌年の住民税が、控除を受けた場合より高いままになります。ただし権利が消えるわけではありません。年末調整で申告しなかった所得控除は確定申告で申告でき、納めすぎた税金を返してもらう還付申告なら、その年の翌年1月1日から5年以内であればいつでも提出できます。数年分をまとめて申告することも可能です。
Q2:払込証明書はコピーでも受け付けてもらえますか?
勤務先の運用しだいです。国税庁が求めているのは原本の添付または提示なので、コピーで足りるかどうかは会社の指示に従ってください。原本を手元に残したい場合は、提出前にスマホで撮影しておくと、翌年以降に掛金額を確認したいときに役立ちます。マイナポータルから取得した電子データを使うなら、会社が電子提出に対応しているかを先に確認しておくと二度手間になりません。
Q3:年の途中で転職しました。前の会社と今の会社、どちらで申告しますか?
年末時点で在籍している会社です。年の途中で転職した場合、前職の源泉徴収票を今の会社に提出して1年分をまとめて精算するため、iDeCoの掛金も今の会社の年末調整でまとめて申告します。書く金額は、前職に在籍していた期間の掛金も含めた1年分の合計です。個人払込であれば掛金の払込は勤務先と無関係に続いているので、証明書の合計金額をそのまま書けば問題ありません。前職の源泉徴収票が年内に届かない場合は、年末調整に間に合わないため確定申告に回します。
Q4:夫が妻のiDeCo掛金を払っています。夫の年末調整で控除できますか?
できません。小規模企業共済等掛金控除は、本人が契約し本人が支払った掛金に限られます。生計を一にする配偶者や親族の分も控除できる社会保険料控除とは、この点が異なります。掛金を実際に負担しているのが夫であっても、控除できるのは加入者である妻の所得からだけです。
Q5:会社に資産状況を知られたくないのですが、iDeCoの申告で何かバレますか?
年末調整で会社に伝わるのは、iDeCoに加入していることと年間の掛金額だけです。運用している商品や資産残高、金融機関での取引内容は、申告書にも証明書にも出てきません。どうしても掛金額も知られたくない場合は、年末調整では申告せずに自分で確定申告する方法があります。手間は増えますが、控除される金額は同じです。
出典
- 国税庁「No.1135 小規模企業共済等掛金控除」(2026年参照)
- 国税庁「A2-3 給与所得者の保険料控除の申告」(令和8年分給与所得者の保険料控除申告書・2026年6月30日公表)
- 国税庁「No.2260 所得税の税率」(2026年参照)
- 国税庁「還付申告」提出期間(その年の翌年1月1日から5年間)
- 国民年金基金連合会「小規模企業共済等掛金払込証明書」に関する案内(コールセンター 0570-003-105)
- 楽天証券「年末調整・確定申告に必要な書類(小規模企業共済等掛金払込証明書)」令和7年分の発送スケジュール・再発行手続き(2026年参照)
- 楽天証券「小規模企業共済等掛金払込証明書のマイナポータル連携について」(2023年10月25日開始)
- りそな銀行「iDeCoの2026年12月法改正」拠出限度額・加入可能年齢の改正内容(2026年参照)
- 厚生労働省「確定拠出年金制度の概要」拠出限度額(2024年12月1日施行分を含む・2026年参照)
この記事を書いた人
みく フリーランスWebライター
夫と二人暮らしのフリーランスWebライター(活動歴5年)。「電気代って高くない?」がきっかけで暮らしの固定費を調べるように。公式データと自分の家計でひとつずつ確認した結果だけを、忙しい人が最短で判断できるようまとめています。