「家計簿アプリって結局どれが正解?無料でずっと使えるやつを教えてほしい」——家計簿趣味の私が3年前に一番悩んだ問いです。結論、家計簿アプリは無料版だけで十分に完結します。ただし「無料の壁」が1つだけあって、そこを知らずに始めると3ヶ月で挫折します。この記事では、私が実際に5本を使い分けた末に残った本命と、失敗しない選び方3軸を、2026年8月時点の最新仕様で紹介します。
家計簿アプリを無料で選ぶ3つの軸|まずここを揃える
家計簿アプリのおすすめ記事を10本読んでも決めきれないのは、比較する軸がバラバラだからです。私が3年間で見えたのは、次の3軸だけ揃えれば「自分に合う無料アプリ」が2〜3本に絞れるということでした。
1つ目は入力方法。手入力・レシート撮影・銀行/カードの自動連携、この3種類のうち、続くのは「面倒に感じないもの」だけです。2つ目は連携できる金融サービスの数。無料版はどのアプリも上限があり、上限を超えた瞬間に有料版へ誘導されます。3つ目はデータを何年さかのぼって見られるか。無料版は1年までが標準で、家計改善は「去年の同じ月」と比べたい瞬間に有料が必要になります。
私は独立3年目の2023年秋、雑誌で紹介された「1位」のアプリをそのまま入れたら手入力型でした。会計ソフトで領収書を打ち込む生活だったので、手入力の家計簿は完全に苦痛。3週間で放置してしまい、そこで初めて「自分に合う軸で選ぶ」重要さに気づきました。
| 選び方の軸 | 結論 | 向いている人 |
|---|---|---|
| 入力方法 | 自動連携 > レシート撮影 > 手入力 | 共働き・忙しい人ほど自動連携が続く |
| 連携数の上限 | 4〜7件で足りるかを事前に数える | 証券・iDeCoまで管理したい人は要検討 |
| データ閲覧期間 | 無料版は1年が標準 | 「去年比」を見たい人は1年目以降に有料検討 |
無料の家計簿アプリおすすめ5選【2026年比較表】
私が実際にインストールして使い比べた家計簿アプリを、上記3軸で並べたのがこの5本です。全て2026年8月時点で無料版が用意されているアプリだけを載せています。
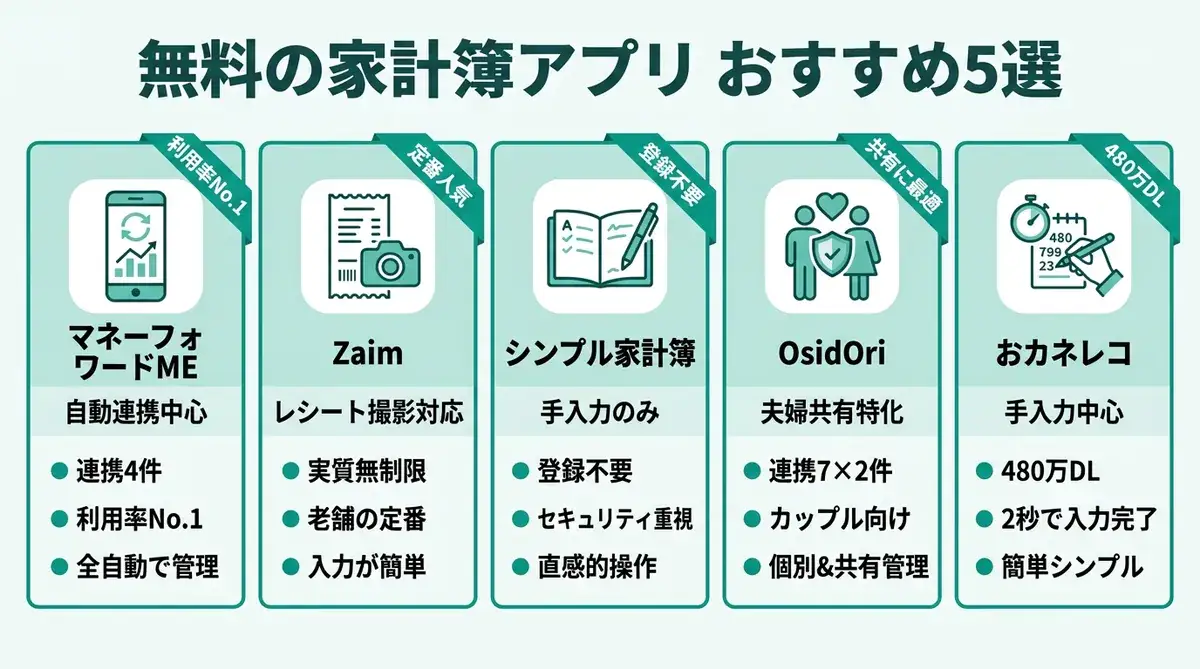
| アプリ名 | 入力方法 | 無料版の連携数 | 特徴(一言) |
|---|---|---|---|
| マネーフォワードME | 自動連携中心 | 4件まで | 1,500万人超(2024年発表)、家計簿No.1 |
| Zaim | 自動連携+レシート撮影 | 実質無制限(機能制限あり) | レシート派に強い、公式サポート厚め |
| シンプル家計簿 | 手入力のみ | 連携なし | 登録不要・完全ローカルで動く |
| OsidOri | 自動連携(夫婦共有) | 7件×2人=14件 | 個人と夫婦の共有を分離管理 |
| おカネレコ | 手入力中心 | 連携なし | 480万DL、開いて2秒で入力完了 |
この5本の中で「自動連携で楽をしたい」ならマネーフォワードMEかOsidOri、「レシートを溜めて後でまとめて処理したい」ならZaim、「銀行連携が不安・手入力でシンプルに」ならシンプル家計簿かおカネレコが軸になります。
マネーフォワードMEを3年使い続けた本音|私が最初に薦める理由
結論から言うと、迷ったらマネーフォワードME無料版が正解です。理由は「連携できる金融機関が業界最多クラスで、家計簿アプリの利用率・認知率で2023年・2024年ともにNo.1(マネーフォワード社2024年9月発表・利用者数1,500万人超)だから」です。ユーザー数が多いということは、そのぶんアップデート予算が回り、金融機関との連携が切れにくいということでもあります。
私は2023年秋にレシート撮影型で挫折した反省から、2024年1月にマネーフォワードME無料版を入れ直しました。連携したのは給与振込用の楽天銀行・生活費のクレカ・楽天証券・PayPayの4件。「翌朝に自動更新されている」だけで家計簿趣味を続けるハードルが激減しました。朝コーヒーを飲みながら前日の支出を眺めるのが日課になり、2026年8月時点で使い続けて2年半、家計簿を止めた日は1日もありません。
無料版で足りる人・足りない人
無料版の連携上限は4件です。銀行1・クレカ1・電子マネー1・証券1で、多くの共働き世帯・単身世帯は足ります。逆に「メインバンクが2つ・クレカが3枚・iDeCoも投信も全部見たい」という人は、初日に連携数がオーバーします。
無料版のもう1つの壁が「データ閲覧が過去1年まで」。私はこの壁に3年目の2024年12月にぶつかりました。「去年12月の食費と比べたい」と思った瞬間に一部の履歴が閉じられ、そこでプレミアム(月500円)を1ヶ月だけ試して、結局無料に戻しました。理由は、私の場合は「月次のCSV出力」だけを毎月手動でやれば実質永久保存になるからです。
マネーフォワードMEの詳しい設定・使い方は、別の記事で私の連携手順を全部書いています。連携時に一番迷う「銀行のパスワード入力は安全なのか」もこちらで詳しく解説しています。
マネーフォワードの使い方|3年使った私の自動連携と無料版のコツ
無料版で挫折する3パターンと回避策
私の周りでも「家計簿アプリを入れたけど1ヶ月で止まった」という人が何人もいます。話を聞くと、挫折パターンはだいたい3つに集約されました。この3つを最初に潰しておけば、無料版のままでも1年は続きます。
パターン1:手入力アプリで「面倒くさい」に負ける
1日3回、コンビニ・スーパー・電車代を打ち込む生活は、平日残業がある人には現実的ではありません。私が2023年秋に脱落したのはまさにこれ。回避策は「自動連携型のアプリを選ぶ」の一択です。銀行連携が不安な人は、まずクレカ1枚だけを連携して、その1枚に生活費を集約するのがおすすめです。
パターン2:連携上限を超えて有料誘導が出まくる
マネーフォワードME無料版の連携数「4件」を最初に知らずに10件登録しようとすると、途中で有料への誘導ポップアップが出続けて嫌気がさします。回避策は「4件のうち何を選ぶか」を最初に決めておくこと。生活費を1枚のクレカに寄せておくと、無料版4枠は「銀行×1/メインクレカ×1/投資×1/電子マネー×1」で綺麗に収まります。
パターン3:カテゴリ分けに正解を求めすぎる
「これは食費?外食費?」で毎回悩む人は、記録そのものが止まります。私は「迷ったら食費に入れる」ルールを決めた瞬間、記録速度が3倍になりました。細かい分類より、月末に「今月は使いすぎた/足りた」の1行判定ができれば家計簿は機能します。
有料版に切り替えるべきタイミング|3年使った私の判断基準
無料版を続けるか、有料版へ移るか。私が2年半使ってわかったのは、次の2条件のうち1つでも当てはまるなら有料版が正解ということです。
| 判断軸 | 無料版のままでOK | 有料版へ切替 |
|---|---|---|
| 連携したい金融機関の数 | 4件以内で足りる | 5件以上・iDeCoも入れたい |
| 去年の同じ月と比べたいか | 直近1年しか見ない | 年比較・季節変動を見たい |
| 資産推移のグラフ | ざっくり残高がわかればOK | 資産推移グラフで貯金モチベを維持したい |
マネーフォワードMEのプレミアムは月500円(年払いなら月458円相当)。カフェ2杯分で「連携無制限+データ無期限」になるので、上記の1つでも当てはまるなら、ここは有料化する方が長期のコスパは良いです。ちなみに私はプレミアムに1ヶ月だけ入って、無料でも問題なく回せると判断して戻しました。人それぞれ最適解が違うので、まずは1ヶ月試すのが健全です。
家計簿を3年止まらず続けるコツ|仕組み化が9割
家計簿は「気合で毎日つける」より「勝手にたまる仕組みを作る」方が圧倒的に続きます。私が3年間止まらず続けている仕組みは、次の3つに集約されます。
1つ目は朝5分の確認タイム。7時に起きたらコーヒーを淹れて、アプリを開いて前日の支出を眺めるだけ。何かをつける必要はなく「昨日6,200円使った、うち4,500円が食材まとめ買い」と眺めて終わりです。
2つ目は週1回の30秒振り返り。日曜の朝、今週の合計と先週の合計を見比べます。差額の理由が説明できれば、それだけで家計は改善方向に向かっていきます。
3つ目は月末のCSV保存。マネーフォワードMEもZaimも、無料版でも月次のデータをエクスポートできます。私は毎月末にCSVをGoogle Driveに保存していて、これで「無料版は過去1年しか見られない」制約を実質突破しています。
ちなみにサブスクの見直しや無駄遣いの整理は、家計簿アプリと相性が抜群です。家計簿で「毎月同じ日に同じ金額が引かれている」項目を洗い出すと、忘れていたサブスクが2〜3件は出てきます。
サブスクを年1万円減らした見直し7ステップ|解約判断3軸を解説
まとめ|無料の家計簿アプリは「連携数」で選べば失敗しない
家計簿アプリを無料で選ぶときに一番重要なのは、有料版に切り替わる「壁」を先に知っておくことです。マネーフォワードMEなら「連携4件」「データ1年」、Zaimなら「印刷・複数アカウント」、OsidOriなら「連携7件×2人」——ここを最初に頭に入れておけば、始めた3ヶ月後の挫折はほぼ回避できます。
私の結論は、共働き・単身ならまずマネーフォワードME無料版から。連携数がすぐ足りなくなる人はプレミアム月500円で解決、レシートを溜めたい人はZaim、夫婦で共有したい人はOsidOriへ乗り換えれば失敗しません。
次にやることは1つだけ。今日のうちにマネーフォワードME(または上記5選のどれか)を1本だけダウンロードして、給与振込の銀行1件とメインのクレカ1件、この2件だけ連携してみてください。翌朝、自動で家計簿が出来上がっている感動が、その後3年続く仕組みの入り口になります。
アプリを入れた後、次に読むと家計改善が加速する記事はこちらです。
マネーフォワードの使い方|3年使った私の自動連携と無料版のコツ
よくある質問
Q. 家計簿アプリは無料版だけで続けられますか?
A. はい、続けられます。連携する金融機関が4件以内で、去年比較を必要としないなら、無料版で1年以上問題なく回せます。私は2024年1月から2026年8月まで、マネーフォワードME無料版だけで2年半継続中です。連携数が5件以上必要になるか、去年同月比を見たくなった段階で有料版を検討すれば十分です。
Q. 銀行口座を家計簿アプリに連携するのは危険ではないですか?
A. 大手の家計簿アプリ(マネーフォワードME・Zaim・OsidOri)は「読み取り専用API」で連携するため、アプリ経由で送金や引き出しはできません。金融機関の公式が認めた連携方式なので、パスワードを渡すよりも安全性は高い設計です。ただし不安な人は「クレジットカード1枚だけ連携」から始めて、慣れてから銀行を追加するのがおすすめです。
Q. データが消えたら困ります。バックアップはどうすればいいですか?
A. マネーフォワードMEもZaimも無料版で月次CSV出力ができます。私は毎月末にCSVをGoogle Driveに保存しています。これで「無料版は過去1年まで」の制約を実質回避でき、アプリ側でデータ障害が起きても手元に履歴が残ります。ローカル保存派なら、手入力のシンプル家計簿・おカネレコもCSV出力に対応しています。
Q. マネーフォワードME以外でおすすめは?
A. 用途で使い分けるのが正解です。レシートを撮って自動記録したいならZaim、夫婦で家計を共有したいならOsidOri、銀行連携が不安で手入力に寄せたいならシンプル家計簿かおカネレコです。全て無料版から使えるので、まず2〜3本を1週間ずつ試して、指が動く方に絞るのが失敗しない選び方です。
Q. 家計簿アプリを続けるコツは?
A. 「毎日つける」より「勝手にたまる仕組み」を優先することです。私が3年続いた理由は、朝5分アプリを眺めるだけ・週1回30秒で先週と比較・月末にCSV保存、この3つだけ。カテゴリ分けで悩まず「迷ったら食費」ルールを作ると、記録速度が3倍になって挫折しません。
この記事を書いた人
みく フリーランスWebライター
夫と二人暮らしのフリーランスWebライター(活動歴5年)。「電気代って高くない?」がきっかけで暮らしの固定費を調べるように。公式データと自分の家計でひとつずつ確認した結果だけを、忙しい人が最短で判断できるようまとめています。